需要注意到的是,1994年定下的税收制度是放开人口流动管制之前的产物,改革开放初期时人口迁徙是受到极大限制的,在这个年份流动人口还没有成为我国一个主要的治理问题[1]。因此,中央设计这个制度的时候并没有考虑到人口流动导致各地方的财权和事权不对等。

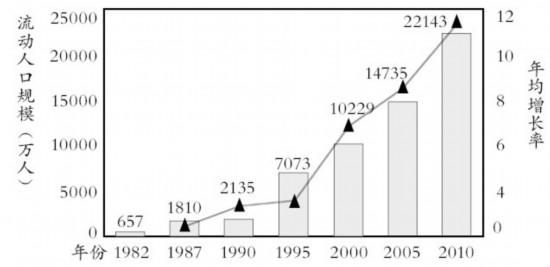
从九十年代开始的规模巨大的人口流动一方面推动了经济增长,另一方面也导致了内陆地区面临着“空心化”的问题。这些地方要为流出人口的老人儿童提供种种服务,养老金亏空了还得从政府预算里面掏钱去填,但是流出人口创造的税收却落到了沿海地区的口袋里。在这种“税收归沿海,支出归内陆”的财政体制下落后地区不面临普遍的亏空问题才不正常。
除此之外,我国当下的税收结构仍以增值税+企业所得税+消费税等企业税为主,以上三者占到税收总额的一半出头[2],而企业一般在注册地或生产地缴纳这些税款。在“条条”“块块”主导全国经济的时候,跨区域经营的大型国企利润由中央独占,各个地方国企为本地政府提供税源,这个问题尚不明显。但是在市场经济下经济效益好的大型企业向少数发达地区集中,这些企业在全国各地挣了钱,纳税却在发达地区缴纳,导致地方税收极不均衡。再加上发达地区收税多了可以贴钱用一些行政手段来降低企业的生产成本(比如说给初创企业提供天使投资,定向提供廉价工业用地等等)全国各个落后地区反而面临被发达地区“倾销”的问题。
两者叠加使得我国财税制度出现了落后地区补贴发达地区的“逆向转移支付”特征。再加上沿海-内陆经济差距扩大,三重压力之下,部分内陆基层政府的财政在2000年前后濒临崩溃,到了不得不依赖基层公务员自行筹款的地步。[3]
另一个办法是乡政府干部用个人名义向民间借款。……在我们调查的湖南几个乡镇,借债已经成为乡镇运转的主要手段。每个乡镇政府的党委书记和镇长上任以后,首先就要想办法筹集资金来发放拖欠的工资和维持日常运转……用个人名义借款的主要原因是上级政府不允许乡镇财政进行民间借款。但是实际上,这种现象在湖南的两个县的每个乡都普遍存在。另一个原因是,用个人名义容易借到资金。这是因为债权人已经普遍对政府的还款意愿和能力不再信任,而私人关系被看作具有更高的信用。
在这种情况下,中央不得不为出现亏空的地区提供兜底,成果就是上文提到的财力性转移支付及专项转移支付。现在一个典型的内陆农业县市财政支出有六七成依赖上级转移支付是常态。[4]
但是大规模转移支付在平衡各地方财力的同时导致了新的问题:软预算约束。在讨论这个问题前,我们需要先搞清楚地方政府为什么乱花钱。
参考
- ^http://theory.people.com.cn/n/2013/0514/c112851-21473033.html
- ^http://www.gov.cn/shuju/2022-01/29/content_5671104.htm
- ^https://ptext.nju.edu.cn/bf/48/c12224a245576/page.htm
- ^这里以周口市为例,该市2019年一般公共预算收入总计705.9亿元,其中447.4亿元来自上级补助,减去上解上级支出20.6亿元,净转移支付收入达到了426.8亿元。 http://czj.zhoukou.gov.cn/sitesources/czj/page_pc/czzj/zfyjs/sjzfjs/2019n/articleEA245A964BC34715B0F54217A1513AF1.html