交易量曾经一度问鼎中原鹿肥的 Fcoin 交易所跑路了,这个本来不是什么新鲜事儿,也没在我这里引起太多注意。币圈交易所跑路是常态,坚持不偷不抢才是稀罕事儿,所谓“头部交易所就是安全的”和“国企背景的P2P是安全的”差不多可笑,本来不值一谈。
我虽然关注比特币和区块链技术,但对币圈交易所那些破事儿,什么ico,平台币这类智商税,从来都是懒得去研究的。因为那些对比特币和区块链技术长期价值来说,是无关项,研究这些是浪费时间。一个中心化交易所的存在,本来就是挺反讽的一件事情,一个个平台的跑路,倒不失为一个对去中心化技术的广告。
关于中心化交易所的荒诞,不赘述了
如今的所谓比特币交易所,基本上是和比特币的理念背道而驰的,不仅仅是不遵循,而是彻彻底底的背道而驰。特别有意思的是,比特币交易所并不久远的历史恰恰证明了中心化的不可靠,大型比特币交易所的监守自盗好似用一种奇异而吊诡的方式在诠释着比特币的思想。
现在所谓的比特币交易所是这样运作的:
购买代币的人把自己的钱打入交易所账号,没错,就是打到人家账上。
出售代币的人把自己的币打入交易所钱包,没错,就是打到人家钱包里。交易所账上就有了很多法币和代币,交易所的数据库给大家记账。用户A向用户B买了一个币的话,用户A的法币账户减去金额代币账户+1,用户B的法币账户加金额,代币账户-1。完成交易后,所有的钱都还在交易所这里,所有的币也都还在交易所这里。如果A和B不提款也不提币的话,那就永远在交易所账上。
交易所向外宣称自己被黑客袭击了,可以卷款和币跑路,并没有任何维权的办法。
这是典型的中心化风险:中心节点出问题了,所有事情就都完蛋了,容灾能力为0。
这事儿发酵之后,我才被科普了“交易即挖矿”的“套利模式”,fcoin 发家的成名绝技。
让我不禁感叹:历史虽然不会简单重复,但每一次都回荡着诡异的押韵。一次次的欺诈,本质内核都是一模一样的,无奈,人们从不在历史中学习,固执得一次次被相同的骗术击败,非要把自己掏光榨干,把欺诈者喂得死肥死肥的,否则绝对不肯罢休。
交易即挖矿的规则:只要用户去 foin 提供流动性,哪怕没有成交,在现价附近挂单“做市”就会得到回馈。因为这个回馈给得太过无厘头,就假借另外一个看似无中生有且为大家熟知的获利模式挖矿来假装合理,好把荒诞的事情,弄得貌似真的有道理一般。
规则公布实施之后,引发的不仅仅是交易热情,还有大量的“套利热情”。想薅平台羊毛的羊毛党,前仆后继,蜂拥而至。
这和当初的“铁汇套利”事件何其相似。
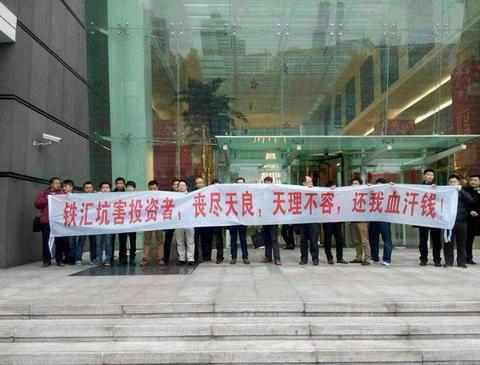
当你觉得你在“利用”平台漏洞的时候,平台正在打量着你的本金。
指望和制定规则者博弈的格局里,无限占规则制定者的便宜,这是有多天真?
指望无中生有,“无风险套利”,这是有多溃泛常识?
更有甚者,对于各种“充分利用平台规则”,专门去用交易平台API写“量化交易策略”,企图机械化薅羊毛。竟然是币圈许多“量化团队”孜孜不倦的追求目标和不传法宝。
这是努力提高效率自动化送人头,天下居然有这等事。
商家所有的商业模式,目的都是为了盈利,包括各种“回馈新老客户”的政策,目的也是为了企业的获利。如果一个商业模式,企业没办法从中获利,那么只有两种可能:这个企业快要完蛋了,这个政策是欺诈的一部分。
如果还是没办法理解旁氏骗局的逻辑(https://zhuanlan.zhihu.com/p/19956481),我在这里总结一个准绳,各位可以未来做判断依据:
如果一个商业模式不能给企业带来利润,但能给企业带来大量的正现金流,那么这个企业在搞旁氏骗局。
这本来应该是很常识的事情,可惜太多人没有。只关注自己的短期帐面盈利,而忽视整个格局里是否合理,一旦拥有”成功经验“,就认为事情”得到了印证“,是短视的经验归纳法顺应人性的舒适代价。
任何成功的真·套利交易,本质上都是一门生意,如果没有买单者,那你自己就是买单者。
比如币圈流行的永续费率套利,无非是一次套息交易。
永续合约不过是币和法币的一个swap合约,永续套利能收获费率,不过是因为另外一个交易方向者愿意支付资费,以期获得杠杆效应。这个资费的支付意愿,并不在所有杠杆效应的合约里,时时刻刻等效,无非是做了一次配资生意。
用期货的低息杠杆效应,给永续的高息杠杆交易者,提供了一次服务。
套息交易的利息成本端是期货隐含的利率,收益端(或叫资产端)是永续杠杆交易者的资费利率。这个利率息差,就是套利的利润所在。
杠杆年化升水10%,而永续做多者愿意支付年化20%的利息,那么套息的息差利润就是10%。
比特币期现套利,也是一样的。无杠杆持有比特币现货,等于是0息资产,套息交易的成本端利息为0,期货端变成了资产端。
这个和股指期货的升水套利,本质上是一样的。