优爱腾在很多没必要的地方花了太多钱。
比如当年的《如懿传》,腾讯居然每集900万元,总共花了7.83亿来买。
大家可能对这个数字没有概念。
《纸牌屋》,全球大热的话题作。
也就花了6360万美元的成本,大概3、4亿人民币。
据Netflix官方说,拉新2000万。而且人Netflix的会员费还贵的多。
请问,《如懿传》有这个本事吗?
附带的结果,就是到处推高片酬。
让中国电视剧演员率先过上了好莱坞一线影星的生活。


转载
优爱腾在很多没必要的地方花了太多钱。
比如当年的《如懿传》,腾讯居然每集900万元,总共花了7.83亿来买。
大家可能对这个数字没有概念。
《纸牌屋》,全球大热的话题作。
也就花了6360万美元的成本,大概3、4亿人民币。
据Netflix官方说,拉新2000万。而且人Netflix的会员费还贵的多。
请问,《如懿传》有这个本事吗?
附带的结果,就是到处推高片酬。
让中国电视剧演员率先过上了好莱坞一线影星的生活。
本文来自公众号:赤潮AKASHIO(ID:AKASHIO),作者:评论尸,题图来自:视觉中国
最近,西瓜视频、 B 站和爱奇艺又在争“谁是中国的 YouTube”。
YouTube 可以说是中国长视频公司的圣杯了,土豆、优酷、六间房、http://56.com、搜狐视频、腾讯视频、爱奇艺到现在的B站和西瓜视频。
中国所有存在过的视频网站,除了乐视之外,都曾在某个阶段里想把自己打造成“中国的YouTube”。
但它们不是失败了,就是正在迈向失败。
YouTube 是什么?
在用户的眼里,YouTube 是开放的视频社区,是可以跳过广告的大慈善家,是功能设计一流的顶级产品,是如抖音一般精准的长视频推荐流。YouTube 是所有视频用户的应许之地。所有长视频网站如果体验不好,一定是因为它“不像YouTube”。
但 YouTube 不是慈善组织,作为一门生意,YouTube 的本质是什么?是精准的广告投放吗?是超高比例的创作者分成计划吗?是厉害的自制频道吗?
都不是,YouTube 的商业逻辑很简单:一个几乎不用交网费的视频网站。
一、视频行业的服务器与带宽成本之殇
为什么此前中国的视频网站做 UGC 或 PUGC 都失败了?因为服务器和带宽成本扛不住。
为什么抖音 2016 年刚上线的时候只允许 15 秒短视频?因为服务器和带宽成本扛不住。
为什么微信朋友圈到 2019 年年末才从允许 10 秒短视频,上升到依然捉襟见肘的 15 秒短视频?因为服务器和带宽成本扛不住。
在 2012 年每日经济新闻的一篇文章[1]中,将当时的中国视频网站分为这四类:
第一类是优酷与土豆,以UGC(用户分享内容)加长视频正版内容的混合模式;第二类是以56网、 酷6为代表的UGC模式,专注用户分享内容和互动;第三类是以爱奇艺、 腾讯视频、搜狐视频等为代表的正版高清派;第四类是以激动网、第一视频为代表的视频资讯类。
现在回顾,你会发现第三类以正版内容为主的视频网站成为了目前的主流,第一类里UGC和正版剧集都要做的优酷土豆合并之后,事实上也成了第三类。第二类以UGC、PGC和社区为主的视频网站已经死绝了……
哦,不对,是死了一轮,现在 B 站是第二轮。
具体的,我们看看土豆网当时的数据:按照土豆网 2011 年的年报显示,当年土豆网的服务器带宽成本是 1.802 亿元,占营收成本的 42.1%。也就是说,土豆网的成本有接近一半付给了运营商。按艾瑞咨询当年发布的报告,土豆网当年的月活用户在 1.93 亿。[2]
在这里,我们将两者除一下,瞎编一个全新概念用于比较带款服务器成本的通胀:“基础设施投资回报率(以下简称叫IROI)”。
土豆的IROI=1.93/1.802=1.07人/元
也即每年投入 1 元在服务器带宽上,可以多服务 1.07 个月活用户。
有的人会说,在过去 10 年里,服务器带宽的整体成本一直在下降,现如今的视频网站中运营成本不可能这么高。
这其实是陷入了摩尔定律陷阱——今天同价位的电脑比 10 年前的电脑性能好了不止十倍,但你还能在今天的电脑上装 Windows XP 并继续用那个年代的软件与游戏么?
过去 10 年里,用户对画质的要求从 480p 也能凑活看,变成了 4K 60 帧高码率。而且拍摄设备的显著升级,会让现阶段的纯 UGC 平台变得性价比更低。
不信你看下 B 站的服务器带宽成本。B 站在 2019 年全年的带宽服务器费为 9.19 亿,占成本的 16.5%。B 站 2019 年末的月活为1.3亿,那么计算一下的话可以得出:
B站的IROI=1.3/9.19亿=0.14人/元
每年 B 站多投入 1 元,只能多服务 0.14 个人。也就是说,如果以服务能力结果来算,过去 10 年里服务器带宽成本不是下降,而是涨了 7 倍。(去通胀的话,大概 5 倍)
如此高的服务成本,只有疯狂压榨商业价值,才能成为成为一个正常的企业而不是做慈善。
土豆当年没能独立撑过这么高的成本,最后被优酷吃掉。那么 B 站靠什么能抹平这 7 倍的成本增长还有赚呢?当然是靠“变味”咯。
节流不行就只能开源,B 站作为一个高粘性的 1.72 亿月活的互联网产品,到目前为止还算“纯净”,能加广告的地方还有很多。无论是继续发力往游戏导流、做知识付费还是去做 Z 时代的电商,活下去,甚至有一天能盈利应该是没问题。
一勺商业化不够,就七勺,加到盈利为止。但等到那一天的来临,B 站还会是用户心中的“应许之地”么?
同理,西瓜视频当然也是这样。
二、为什么 YouTube 可以是 YouTube
我们先架设一个情景:百度获得了一个魔法,让百度网盘可以不需要服务器和带宽也能运行,它会怎么做?
百度网盘肯定会取消掉所有的容量、下载和上传限制。价格可能降到象征性的 1 元或干脆完全免费,然后再通过一些间接手段比如扫描用户数据投放精准广告来赚钱,届时百度网盘一定是地球上用户体验最好的网盘服务。
当一门生意变成无本,那么它通常也会变得薄利。因为,收到的每一分钱都是多赚的,因此用好的体验把竞争对手挤死比多赚一块钱要重要。
而 YouTube 就是那个获得了魔法的产品。
要解释这件事,我们先从国内的网络环境说起。
如果你上网足够早,应该记得国内互联网联通用户和电信用户之间互相访问、传文件、打语音或视频是很慢的。直到现在,国内部分网游还分电信服、联通服、移动服。
原因是即便中国的运营商都是国企,但各公司之间仍然独立核算。它们各自建自己的基础设施(以前是),相当于形成的是“几个物理上的网”。
你作为一个联通用户,你给联通交的上网费是用于访问挂在联通网上的那些资源。
无论是你和一个电信用户聊天,还是从挂在电信机房里的网站下载内容,都有一半是在使用电信的基础设施。所以理论上,你还得给电信交钱。
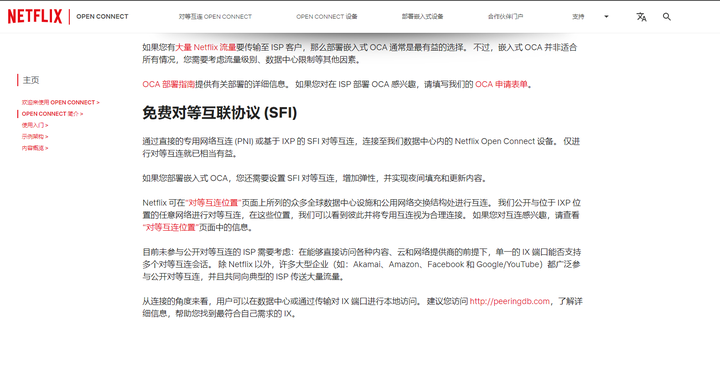
但是,这事儿不能做太绝,不然就真成两张网了。所以,联通和电信之间会签一个协议,这个协议在国内被提及的比较少所以没有名字。在国外就叫 Peering Agreement,对等协议。
简单来说,就是为了联通和电信两家的用户之间相互访问起来方便,尽管联通用户没给电信交钱,电信用户也没给联通交钱,但是他们对彼此都能获得一定的免费数据交换配额。
比如约定,每天所有联通用户能往电信网上发 1TB 内容,每天所有电信用户向联通网上发 1TB 内容。在这个额度内,联通和电信两家公司谁都不给谁付费,两家用户也不用付两份宽带钱。
但“对等协议”这个名字听着就要坏事,因为互联网上的事儿,哪有那么多对等。我们进一步推演,现在把视频网站拉进来。
2005 年优酷成立了,它总部在北京,联通的地盘。我们假设它最初的机房只接入了联通的带宽,这时候会发生什么呢?
优酷的发展很迅速,观看视频的用户越来越多。电信会发现,联通每天给自己的用于访问联通网上资源的配额 1 小时就用光了,剩下 23 小时跑的流量都得给联通交结算费。
不仅如此,而且所有电信用户访问优酷的速度都特别慢,卡的不行。
针对这个问题,唯一的解决方案是:让优酷也直接接入电信的网络吧,这样电信用户就不用 Peering 到联通网上再看视频了。
但这种解决方案,在国内和国外发展出两种不同的妥协方向:
1. 在国内,运营商是绝对强势,只有它收钱的道理。你优酷想要发展华南用户,就必须来我电信骨干网拉条线。在这个模式下,网站运营者需要向运营商付出带宽费用,来保障用户访问速度。
2. 在国外,Google 是绝对强势,你一个运营商访问 Google 都这么卡,等着用户换宽带品牌吧。所以,运营商要用 Peering 主动和 Google 的机房对接。在这个方向下,网站运营者不额外付费甚至能管运营商要钱,用于改善用户访问。
Google 在这里开始了它的一系列操作:
首先是从 2005 年,Google 被爆出买了许多暗光纤(Dark Fiber)[3]。暗光纤是指运营商在为城市铺设光纤的时候,倾向于多铺一些。比如它们预计这个楼未来也就用 1TB 的宽带,但会在地下铺 10TB。因为光纤铺设的成本主要来自挖地挖墙埋线,就和你家装修走线一样,开一次墙只有多铺的道理。
因此,在很长一段时间里,尽管一个楼只有 1TB 的网络接入,但墙里却还闲着 9TB 带宽的光纤。Google 以低廉的价格到处租暗光纤,哪里租到比较完整的一片,就在那里建边缘机房,把自己一些服务器的边缘计算和 CDN 铺过去。
在这种情况下,比如你是 A 市某个宽带运营商的用户,而这个宽带运营商和 Google 进行了 Peering。你对 YouTube 的访问请求会被路由到 Google 在 A 市的边缘机房,然后接下来就是在 Google 的内网上传输了,大大节省了网络路由次数,提升了访问速度。而 Google 却不会为此向 A 市的这个运营商缴纳带宽费用——尽管它原本应该缴。
2009 年,Google 已经是全球最大量的 Dark Fiber 持有者。一些媒体开始基于公众权利的理由质疑 Google 是否想要劫持互联网。
于是,Google 干脆在次年搞了自己的宽带运营商 Google Fiber。这个项目已经在 2016 年已经基本停滞。但是有外国一直有媒体怀疑 Google Fiber 的目的从来不是给用户提供服务,而是吓唬运营商[4]。现在看来,吓唬运营商的目的是有两个:
1. 当时欧美的运营商(尤其是美国)受到此前 2000 年互联网泡沫破灭的影响,不愿意在基础设施上投入太大建设,阻碍了Google许多新业务的发展。说大白话就是运营商不太愿意提速降费,怕破产。Google Fiber 是美国最早打出“低价1G入户光纤”的运营商,相当于在一箱沙丁鱼里放了一条鲶鱼。
2. 作为一个运营商,更好和运营商做 Peering,毕竟“你的用户想要快速的访问 Google,你得给我交钱,而不是我给你交钱。”这种逻辑在全球 ISP 圈子里都是不能接受的。但是如果不是 Google,而是一家运营商 Google Fiber,这就符合了一般 Peering Agreement 的平等原则。
这两个目的应该是都达到了,Google Fiber 从始至终没有覆盖多少地区,也没有多少用户。在 2017 年,美国三大运营商先后推出类似的千兆宽带之后,Google Fiber 就进入了停滞状态。
Google Fiber 停滞后,Google Peering 没有停止,而是并入了 Google Cloud,而且越发展越好了。具体的发展数据你可以在 http://peering.google.com 这个门户上看到。
那么,YouTube 是否是 Google Peering 的一部分呢?显然是的。
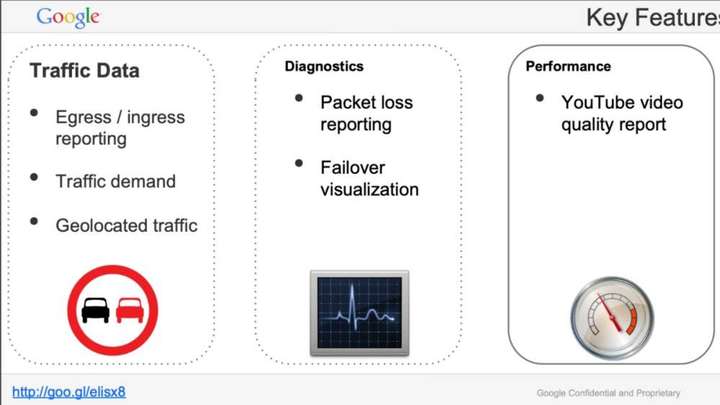
根据 YouTube 产品经理 Ritz Campbell 在 2014 APNIC Conferences(亚太互联网络信息中心年会)上的一份关于 Google Peering 的宣讲 PPT 显示。运营商加入 Google Peering 有三大好处,其中单独列出来的一项就是:改善 YouTube 访问质量。

这种做法在法国曾经引起过抵制,2013 年年初,法国几乎全国的宽带用户都发现访问 YouTube 变得非常慢。
原因是法国的所有运营商都没有和 Google 进行 Peering,并且它们认为如果 Google 要想让法国用户访问 YouTube 变快一点,那 Google 就得向他们租用法国的宽带(中国运营商模式)。[5]
当然,最后法国投降了。

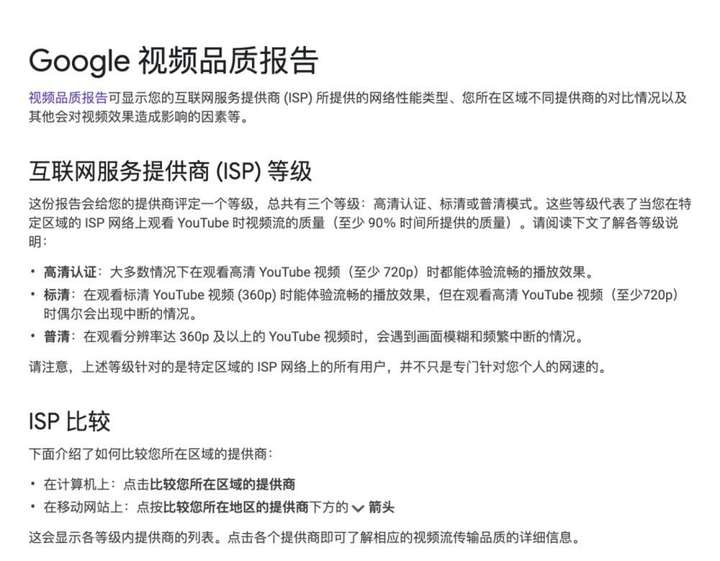
为了进一步“恐吓”运营商,Google 从 2014 年开始对 ISP 服务进行评级,这个工具其实就是“测测你家网访问 YouTube 如何”。如果你的测试结果不佳,YouTube 会向你详细的科普一下这主要是运营商的锅,并且建议你换个支持 Google Peering 的宽带。
自 2006 年被收购以来,YouTube 作为 Google(Alphabet)旗下的一个产品,几乎很少透露关键数据。直到 2020 年,Alphabet 在年报中首度公布了 YouTube 的收入,但并未拆分 YouTube 的成本。
Alphabet 财报中自身的服务器带宽和基础设施维护费用是个 2900 亿人民币左右的天文数字,是腾讯相关成本的 10 倍左右,但这其中包括了 Google 在全球的所有服务和 Google 对外销售的 Google Cloud 所付出的成本,所以不具备太多的参考价值。
那么,如何证明 YouTube 在这其中只占很少一部分呢?
早在 2009 年,数据监控公司 Arbor Networks 就曾发布一份报告称“YouTube 带宽成本几乎为零”。依据是在当年,YouTube 作为几乎是世界上唯一一个视频网站,在拥有 1000 亿播放量的情况下,流量只占全网流量的 6%。[6]
数据监控公司一般是和 ISP 达成合作,在骨干网上搭建旁路流量监控,用于进行市场调研,类似于电视的“收视率监控”。因此不进公网路由的 Peering 流量就检测不到。Google 的用户活跃数据和第三方监控数据之间出入的巨大缺口,意味着 Peering 发挥了巨大的作用。

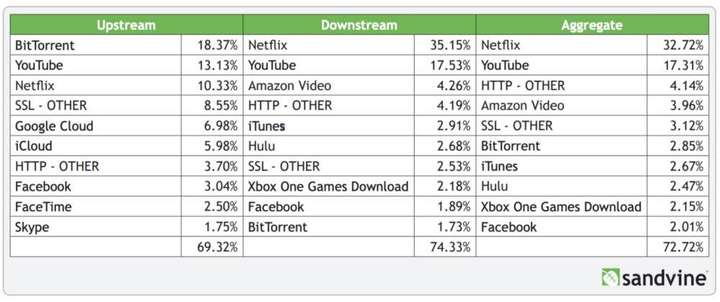
你球第一大视频网站,2017 年月活超过 15 亿,每月播放视频 9 亿小时,却只占互联网流量的 17.31%
在随后的每一年里,YouTube 在公网上的流量占比都远比 Netflix 低很多,尽管它的播放量和用户数是后者几十倍。2014 年,Netflix 已占北美上下行总流量的 32.39%,而 YouTube 仅占 13.25%。[7]
到后来,移动互联网崛起,由于没有了 Peering 的加持,YouTube 在北美的移动端总流量中一直占据 30% 以上[7],这才是这个量级的网站该有的带宽成本。然后,Google 就搞出了移动虚拟运营商 Google Fi,试图复制这套把典型运营商管道化的策略,但由于移动网络涉及的基站建设比固网建设更复杂,至今它还没有取得足够的成绩。
无疑,没有像 Google Peering 这样为 YouTube 提供的免费带宽(或者说对运营商议价能力),“成为中国的 YouTube”无异于痴人说梦。
因为,对运营商议价能力,改变的不只是成本,还有视频网站的竞争模式。在将刚性的运营成本降到几乎免费之后,YouTube 成为了那个“免带宽的百度网盘” 。
YouTube 的 PUGC 业务本质不是孵化那些有潜力的明星,而是豢养无限只打字的猴子——你只要想在网络上分享视频,无论是专业创作者,还是小镇青年随手拍的高糊视频,YouTube 都给你提供高清、高码率、高通达的视频托管服务。
这里面总会有一些猴子误打误撞的成为了莎士比亚,为 YouTube 和视频创作者带来高额的商业价值。而国内只有短视频能采用这个模式,长视频网站做这种豢养无限猴子的 UGC 模式连服务器带宽成本都打不平。
在用低成本高服务击垮竞争对手之后,YouTube 对内容创作者是纯粹的后付费。
Youtube 几乎不会出现国内视频网站那样,跳过按数据分成的创作者分成计划直接为 Youtuber 支付高额签约费。(这种事情只出现在 YouTube Red Camera 等极少数频道。)
除了 Google Peering 节省带宽成本之外,YouTube 在存储和计算领域还可以充分利用 Google Cloud 的闲置资源,冲抵云计算业务的库存成本。另外,YouTube 那套精准的广告推荐也是复用了 Google Ads 的研发和数据收集成本。
这部分头条和腾讯可能是有的,但不一定能复用的这么好,B站和爱奇艺肯定是没有的。
当然,非要做也不是不行,只是做得越像 YouTube,死的越快罢了。
参考资料:
[1] 《优酷吃土豆能否“吃”出视频甜头》,https://m.nbd.com.cn/articles/2012-03-14/640767.html
[2]《中国网络视频市场“三雄争霸”》,https://lmtw.com/mzw/content/detail/id/66547/keyword_id/-1
[3] Google wants ‘dark fiber’, https://www.cnet.com/news/google-wants-dark-fiber/
[4] Why Google Fiber Is High-Speed Internet’s Most Successful Failure, https://hbr.org/2018/09/why-google-fiber-is-high-speed-internets-most-successful-failure
[5] YouTube sucks on French ISP Free, and French regulators want to know why, https://gigaom.com/2013/01/02/youtube-sucks-on-french-isp-free-french-regulators-want-to-know-why/
[6] 《报告称YouTube带宽成本几乎为零》,http://tech.sina.com.cn/i/2009-10-17/10583515309.shtml
[7] 历年的 Sandvine Global Internet Phenomena Report
谢邀,本人研究 Netflix 这家公司多年,看了该问题里的诸多回答,大多是个人主观观点论述,缺乏实际数字来支撑,下面我将剖析 2019年 Netflix 的财报,来阐释「为什么 Netflix 是盈利?」是一个伪命题。
TL;DR(长话短说版本):通过「聪明」的会计调整,让 Netflix 实现账面盈利,而其真实的现金流仍然是每年负增长。
当我们说一家公司已经盈利的时候,我们通常指的是其利润表(Income Statement)上显示净收入(Net Income)是正值,即收入减去支出是正数。
那我们就逐一看看 Netflix 2019 年的收入与支出构成。
Netflix 是一家商业模式极其简单的公司,你甚至可以用一句话来概括:Netflix 收入的 98% 都是来自于会员费。

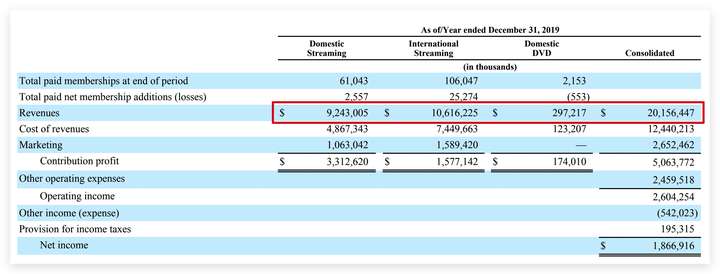
以上是 Netflix 2019 年的收入构成,其中来自美国地区的会员费是 92.43 亿美元,来自非美国地区的会员费是 106.16 亿美元,同时传统的 DVD 贩卖业务仍然有 2.97 亿美元的收入。
全球会员费合计 92.43 + 106.16 = 198.59 亿美元,占全部收入 201.56 亿美元的 98.52%。
我们再先看看 Netflix 2019 年年度的利润表(Income Statement)。如下图:

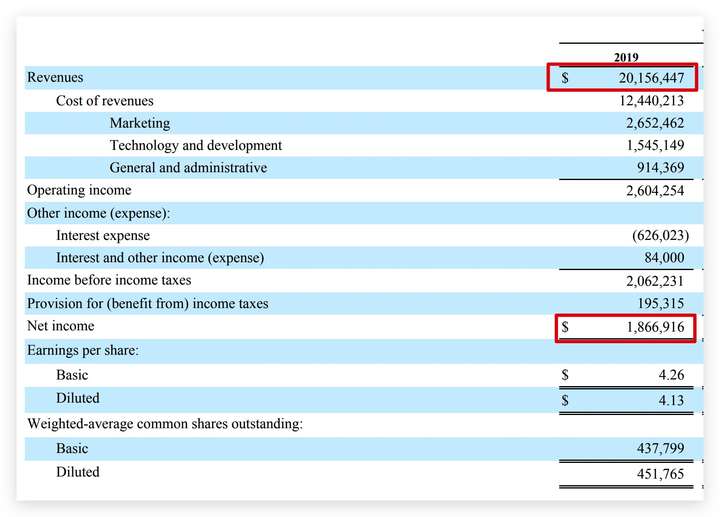
2019 年全年营收是 201.56 亿美元,主营业务成本是 124.40 亿美元,市场营销花费 26.52 亿美元,研发投入是 15.45 亿美元,一般与行政支出是 9.14 亿美元,这么一算,营业利润是 26 亿美元。
第二部分是公司债务的利息支出与收入,两者合计为负的 (5.4) 亿美元,所以到目前为止税前利润是 26 – 5.4 = 20.6 亿美元,扣完税后的净利润是 18.67 亿美元,即表中的净利润(Net Income)是 1,866,916,000 美元。
所以,当我们说 Netflix 是一家「盈利」的公司,就是指它在过去的一年的净利润是正值。
我们看到,在计算净利润的时候,主营业务成本(Cost of revenues)是 124.4 亿美元,占全年营收的 62%,是很相当大的比重。
在 Netflix 2019 年财报[1]中(第 22 页),它是这么对主营业务成本(Cost of Revenues)解释的:
Amortization of streaming content assets makes up the majority of cost of revenues. Expenses associated with the acquisition, licensing and production of streaming content (such as payroll and related personnel expenses, costs associated with obtaining rights to music included in our content, overall deals with talent, miscellaneous production related costs and participations and residuals), streaming delivery costs and other operations costs make up the remainder of cost of revenues.
简单翻译过来就是:流媒体内容资产的摊销占了主营业务成本的绝大部分,收购许可过程中的人工费、杂费、内容中的音乐版权、流媒体的网络传输以及运营成本则占了剩下的部分。
所以说,主营业务成本的多少直接决定了净利润(Net Income)是正数还是负数,即账面上的是否「盈利」,而流媒体内容资产的摊销则决定了主营业务成本的多少。
因而我们可以下这么一个结论:净利润(Net Income)与当年内容资产的摊销(amortization of streaming content assets)关系十分紧密。
Netflix 是一家媒体公司,它需要做的是数字内容的分发,并不涉及具体实物。因为内容制作涉及到制作的长短期合约,不同内容也有不同的制作周期,直接购买内容版权时签约长短也不一致,因而每月的花费也不尽相同。
为了解决这一会计问题,媒体公司会把内容的制作成本当做资产一次性注入到资产负债表(Balance Sheet)中,当做内容资产(Content Assets)处理,然后再按不同的时间长短摊销(Amortization)这一部分的资产,摊销的金额则被当做主营业务成本(Cost of revenues)则会被纳入到利润表(Income Statement),而当年的内容制作支出则被算入现金流量表(Cash Flow Sheet)中来计算当年现金流表现。
通俗地说:在内容未上线之前,该内容的制作支出均不算入当年的利润,而是算作内容资产,当该内容上线后,该部分内容资产将在 N 年内被逐渐摊销, 内容的所属权将决定 N 年的大小。
Netflix 在其投资者关系网站[2]也对这一套会计方法如何公允地计算其内容的收入与支出做了介绍[3]。
要厘清 Netflix 的摊销方法,首先需要理解不同内容的所属权,Netflix 将其媒体库的内容分成了三个部分:
其中第一部分和第二部分在影片开头都有 Netflix logo 的五秒开场画面,与第三部分内容很容易区分。第一部分是自身拥有的,第二与第三部分是许可的。
目前的趋势是,Netflix 正扩充第一部分内容(自主拥有内容),制作更多拥有完全知识产权的电影电视节目;而第二部分因为需要和其他工作室合作,Netflix 通过招兵买马、成立所属工作室,将第二部分的投入慢慢转移到第一部分去,减少中间商赚差价,还能拥有完全的版权;第三部分也在快速减少,因为传统媒体行业都开始自建自己的媒体平台,比如 Disney 的 Disney Plus,当现有合约结束后,他们也会把曾经卖给 Netflix 的内容转移到自家媒体平台上独播。
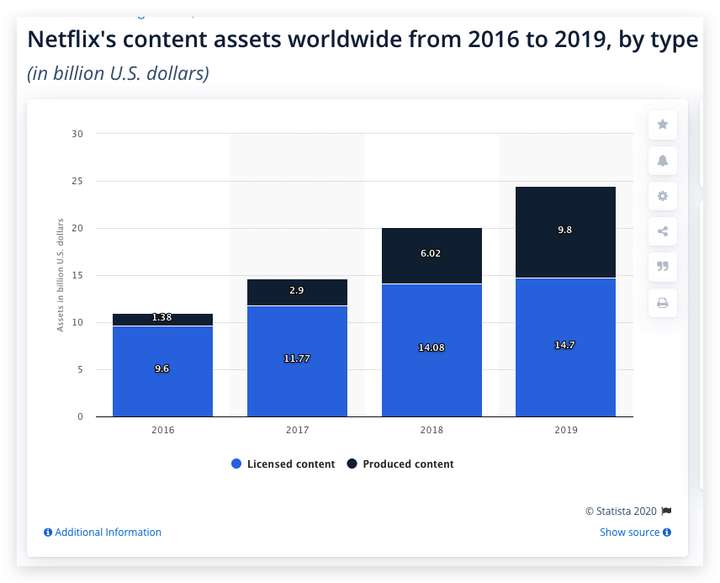
下图是 2016 ~ 2019 年,Netflix 自主拥有内容与许可内容的比例,蓝色部分(即许可内容)增长缓慢,而黑色部分(即自主拥有内容)增长迅速。

关于如何摊销流媒体内容资产,Netflix 的财报采用了 ASC 920: Entertainment – Broadcasting 和 ASC 926: Entertainment – Films 这两个会计准则,它们规定了什么样的内容可以认为是公司的内容资产,以及如何多年摊销这笔属于公司的内容资产,具体细节可参见安永会计师事务所的这篇指引[4]。
概括起来有这么几个准则:
说完摊销原则,我们来看看 Netflix 财报中有多少内容资产需要被摊销,其时间表又是如何。
根据 2019 年年报显示,Netflix 的内容资产有如下几个部分:

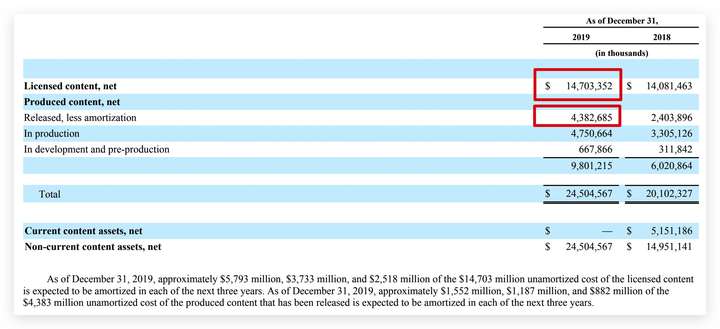
内容组成的第二与第三部分,即许可的内容资产(Licensed Content)有 147.03 亿美元,第一部分即自身拥有的内容资产(Produced Content)有 98.01 亿美元。其中,许可内容以及自身内容中的已上线的内容可以纳入年度摊销中去,即图中的红圈部分,英文小字则注明未来三年具体的摊销金额,我已整理成表:

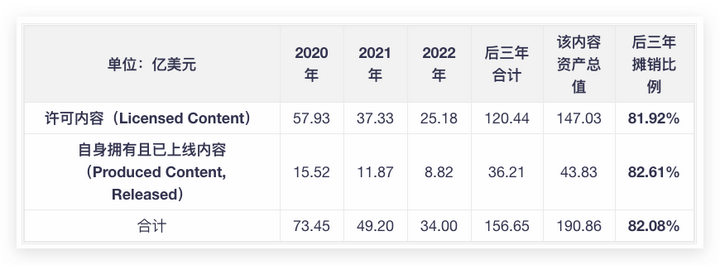
上表显示,未来三年需要摊销 156.65 亿美元的内容资产,占可摊销内容资产 190.86 亿的 82.08%,而可摊销内容资产又占全部内容资产 245.05 亿的 77.89%。
这是基于其现金流量表(Cash Flow Statement)得出来的结论,同样,我们看一下 Netflix 在 2019 年的现金流量表:

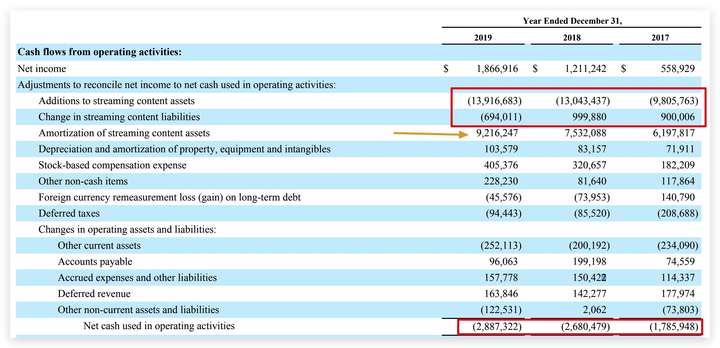
可以看出,虽然 2019 年净利润虽是盈利 18.67 亿美元,但最后的净现金流量是负的 (28.87) 亿美元。
主要原因是红色区域的两个数字,即 2019 年当年的现金支出是 146.10 亿美元,而摊销费用只有 92.16 亿美元,进而导致最后的负现金的产生。两者相除,即 146.1/92.16 = 1.59 倍,就是现金支出与内容摊销的比率(cash spend on content to Produced and Licensed content spend ratio),该比例越大说明现金支出与内容摊销差距越大,即我们常说的烧钱速度,数字越大,烧钱速度越快。
下图是过去几年的现金支出与内容摊销的比例:

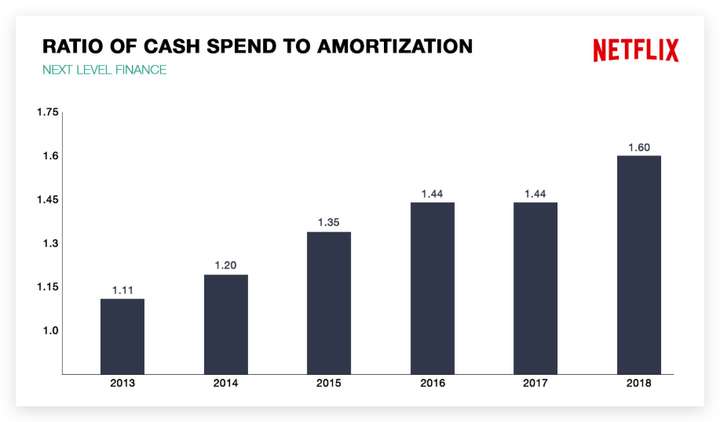
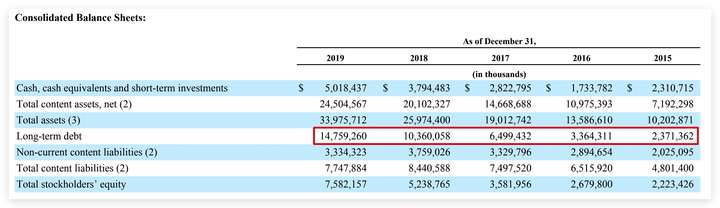
负现金流的情况也发生在过去的 2018 年和 2017 年,因为每年产生大量的负现金流,为了维持当年和未来的开支,Netflix 需要举债度日,这就解释了下图红色区域的长期债务逐年增加。

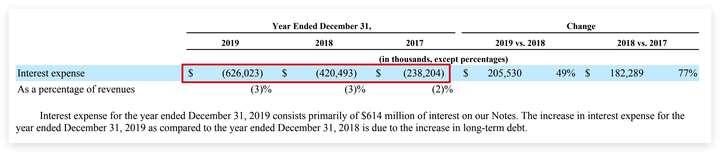
更多的债务,也会导致每年利息支出的逐年增加,数字也印证了这一点,因而美联储的基础利率也对 Netflix 很重要,高贷款利率意味着更低的利润率。

所以到现在,大家也应该看明白了 Netflix 盈利的本质:财报当年的摊销费用实际上是三四年前较少内容制作支出的一部分,而当年的摊销费用则占当年主营业务支出的很大一部分,因为当年收入是没有「延迟的」,所以导致收入大于支出,财报显示「盈利」。而实际上,当年的现金支出已经显著增长,延迟的摊销无法覆盖当年的现金支出,因而当年的现金流是负数,即 Netflix 收不抵支。
综上所述,Netflix 在财报中显示「盈利」是通过会计手段「粉饰」出来的(此处「粉饰」是中性词),把内容制作成本算成自己公司资产纵然没错,当然很多媒体公司也一直这么处理,因而如何摊销这笔资产显得格外重要。
截止到今天 2020 年 2 月 17 日,Netflix 目前虽然显示盈利,但每股每年仅仅盈利 4.13 美元(TTM),其对应的 PE Ratio 是 92.11 倍(TTM),面对未来几年逐年增加的内容制作支出和每年需要摊销的金额,给账面维持盈利也带来诸多不确定性。
所以说,盈利和正现金流对于 Netflix 来说是一个跷跷板,目前摊销小、支出大就会显示盈利但有负现金流;如果未来 Netflix 减少内容制作,摊销延用这几年的大笔支出,就会有摊销大、支出小的情况发生,那时便是录得正现金流但是利润是亏损的;最理想的状态是,维持较少的内容制作,但拥有庞大又稳定的用户基数人群,这样收入可以完成覆盖当年的摊销,显示有盈利的同时也可以录得正现金流。
Netflix 每年都在扩大其资产负债表,尽管现金流量表里是负数,但利润表里仍然显示「盈利」。
今年内容制作的开支相当于是在透支未来三到四年的营业收入,即「寅吃卯粮」的行为,该商业模式没有对错之分,但需要未来有稳定的收入来源才能支撑起来,一旦订阅人数被其他媒体平台蚕食后人数降低,Netflix 会很快陷入负现金流和快速亏损的境地。
当然,我个人预计该情况不会发生,尽管目前美国市场的流媒体之战打得非常火热,但依旧是「一超多强」的局面,「一超」是 Netflix,「多强」有 Disney+, Amazon Prime Video, Apple TV+, CBS All Access, HBO Max 等等,国际市场更是 Netflix 独领风骚。
未来几年,可以预计 Netflix 订阅人数增长会有所放缓,但其他流媒体平台也无法支撑长久的价格用户战,合并与收购也有可能发生,退出竞争后的媒体公司则会再次专注于内容制作并售卖版权,最终留下三个左右的巨头垄断全球的流媒体市场,而 Netflix 必能分一杯羹。
一个馆子是否能挣钱主要看大厨。
哪有那么多稀奇古怪的东西。

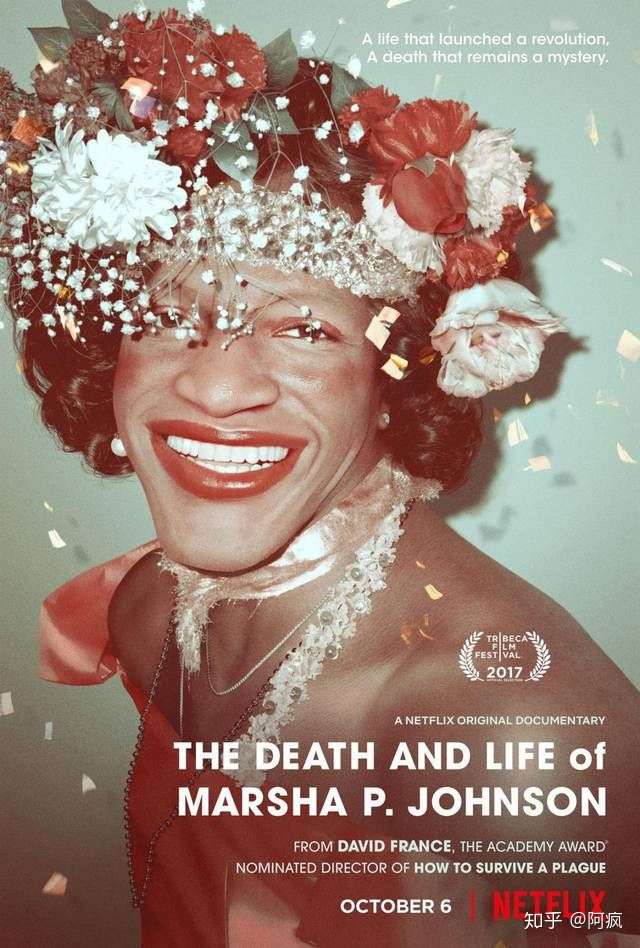
《玛莎·约翰逊的死与生》 烂番茄评分96%

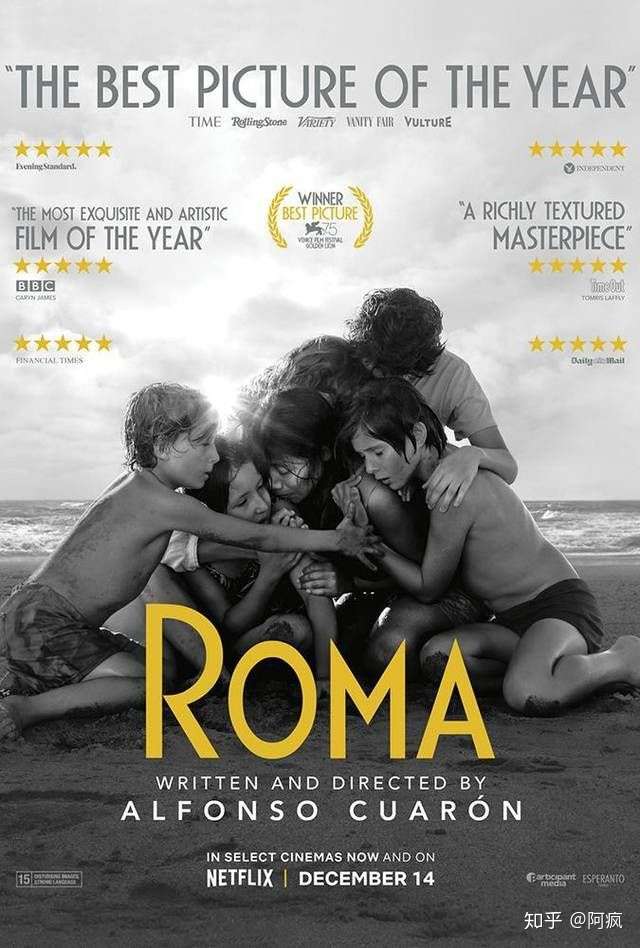
《罗马》 烂番茄评分96%

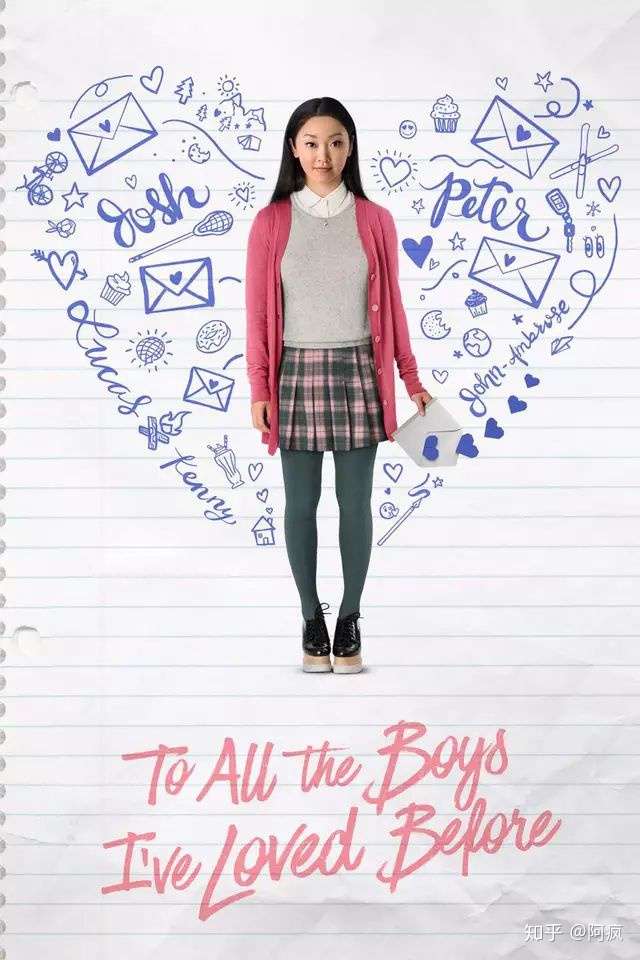
《致所有我曾爱过的男孩》 烂番茄评分97%

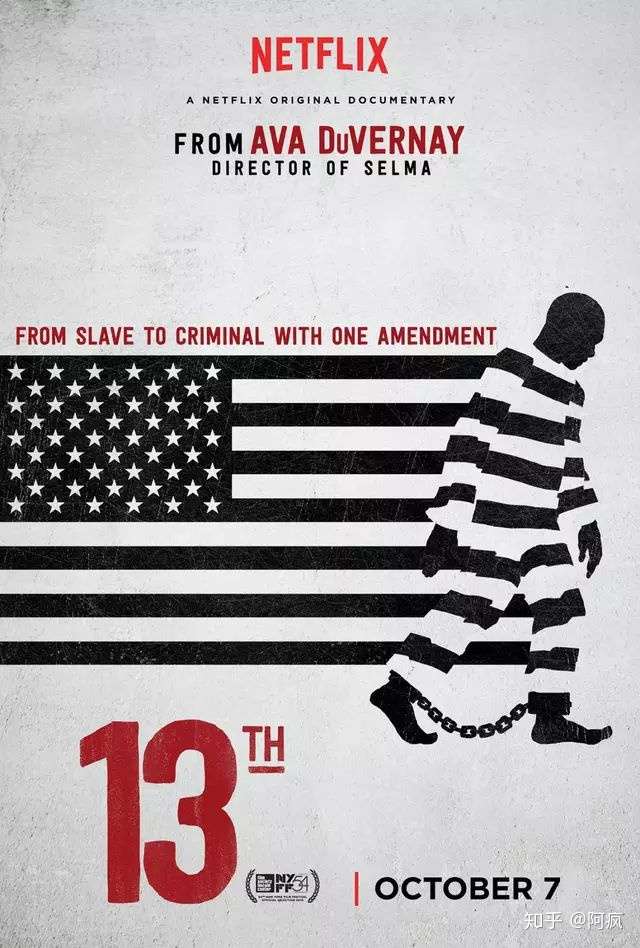
《第十三修正案》 烂番茄评分97%

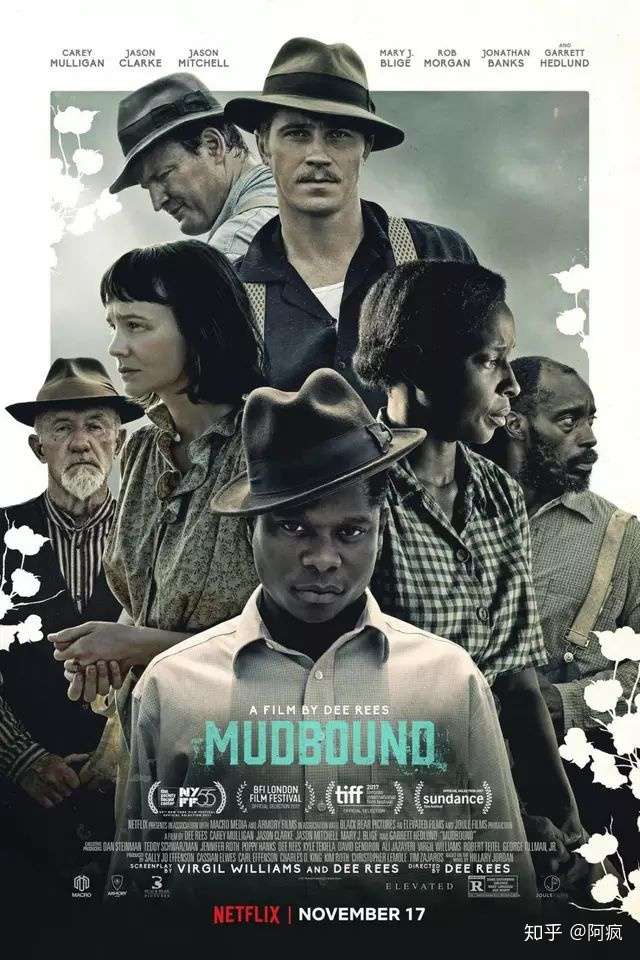
《泥土之界》 烂番茄评分97%

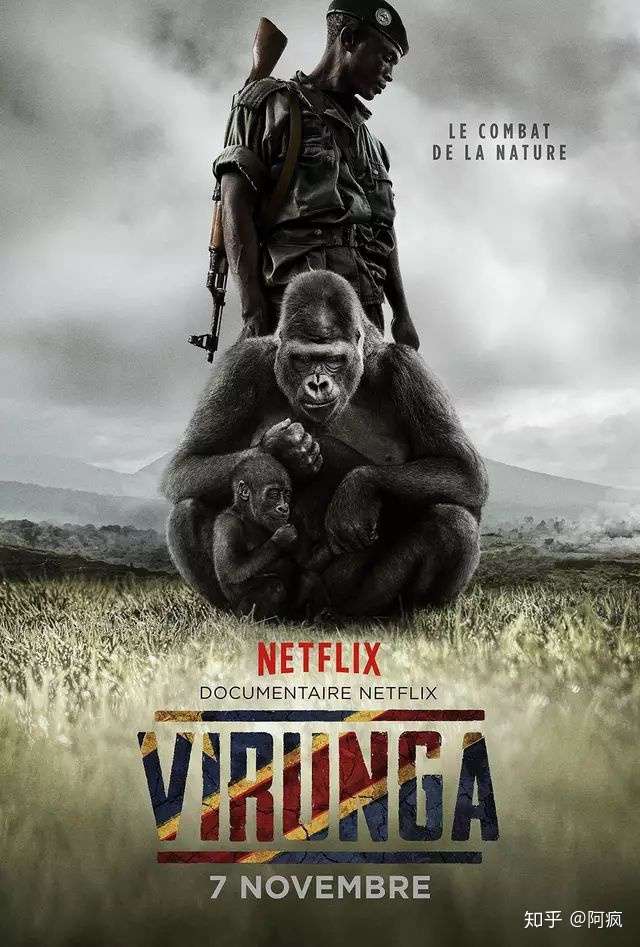
《维龙加》 烂番茄评分100%

《水星13号计划》 烂番茄评分100%

《追逐珊瑚》 烂番茄评分100%

《坚强之岛》 烂番茄评分100%

《逃避者》 烂番茄评分100%
中国观众不喜欢付费观看?
但凡是个正常人都不会付费吃屎的。
先用一句话简单说下我的答案:内容行业盈利的关键在于内容变现大于内容成本,netflix能盈利是因为他的会员收入已经足以覆盖掉高额的内容成本,而爱奇艺亏损的原因在于变现跟不上内容成本的增长,影响因素有各自市场的特点、各自商业模式、以及业务规模(Netflix最开始也不是盈利的,越过了那个收入与成本的规模平衡点后,才会开始享受规模效应带来的盈利)影响等等。
接下来,详细理解netflix和爱奇艺经营结果差异的关键,我认为首先需要理解其公司模式以及流媒体行业的特点。
第一、两家公司商业模式
两家公司可以说都是流媒体公司,而这一类公司最大的特点就是通过高额投入去生产优质内容以变现,这一点相信各位都不陌生,随着制作愈加精良,一部网剧或者网络大电影的成本越来越高,上亿的制作成本已经不足为奇;而变现的方法有很多,目前最重要的是会员付费,其次还包括诸如广告、内容分发、游戏、周边等等。
这一点,从两家公司财报里的收入结构就能看的很清晰,以两家公司2019年第三季度报告为例:

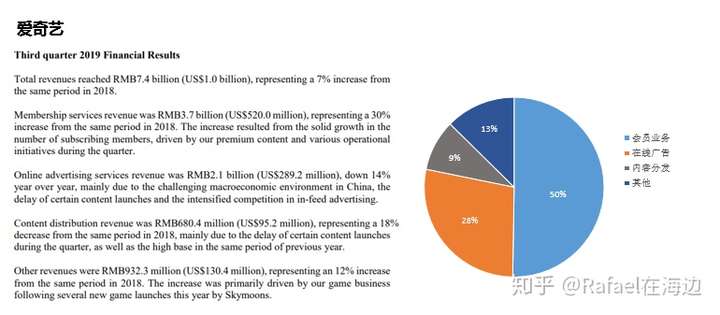

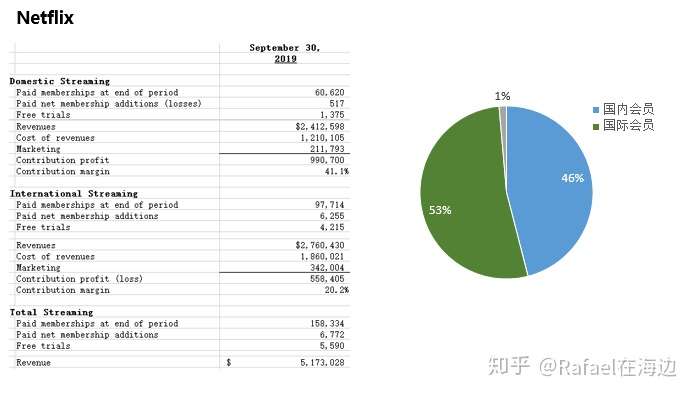
这两张图对比起来看会有很多有意思的发现
第一个发现是,可以明显的看到,爱奇艺的变现方法是以付费会员为主的多元化变现,多元化包括广告、内容分发以及其他,这里的其他包括游戏等等;而Netflix的变现方法是付费会员。
那有人就要问了,爱奇艺这么多渠道变现,怎么还是亏?
这是一个因果倒置,正是因为付费会员的收入无法cover,才要寻求多渠道的变现,去尽可能的弥补成本。
第二个发现是,Netflix的国际付费会员收入超过国内付费会员收入。这一项其实挺牛的,Netflix目前在全球多个地区推出火爆内容,凭借的一个关键手法就是采用本地化的创作,比如他们在南美洲的内容会交由南美洲本地的创作团队去创作,这样因地适宜的经营方法能够让他们的国际化业务同样收到很好的效果。而国际化对于爱奇艺来说,个人认为目前是比较困难的,原因则太多了,资金量,跨国内容的经营风险等等。
第二、中美视频行业的特点
中国的长视频行业主要就三家,优酷,爱奇艺,腾讯视频(其实主要就是爱奇艺和腾讯视频),三家公司在你追我赶的同质化竞争中相爱相杀,比谁的爆品更爆,比谁的金主更有钱,说明一下三家长视频公司背后的金主,优酷的金主是阿里,爱奇艺的金主以前是百度,腾讯视频的金主是你们猜,这里插个题外话,腾讯视频是目前为止比较大的长视频公司中唯一没有上过市的,谁更有钱你懂了吧。
中国的长视频内容无非是剧和下饭综艺,尤其是剧,基本是各大长视频公司的主要内容产品,拼的就是用户是更爱你的还是更爱我的,不过这其中三家巨头偶尔也会播放同样的内容。
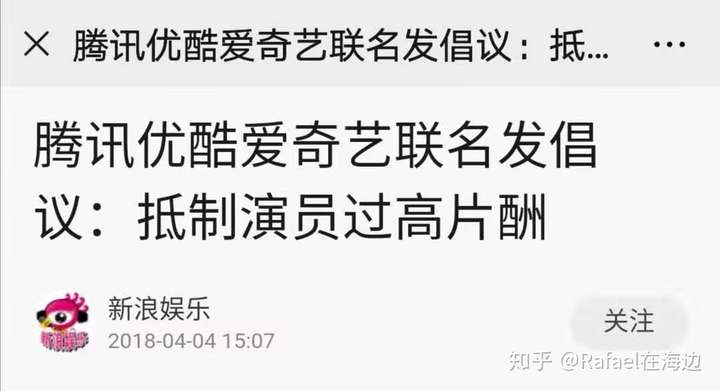
可以帮大家记起一件对于这个行业来说很重要的事:

紧接着我们再来看一句行业大佬的表态:
【爱奇艺CEO龚宇曾表示,内容成本增速得到有效控制主要得益于“限薪令”颁布后演员片酬的下降,从2018年第三季度开始,演员片酬已经从此前的8000万-1.2亿降低到5000万以内。】
看明白了吧,限薪令就是视频行业巨头组成的一个类似于卡特尔的组织(可自行科普卡特尔),这一规定为内容成本的下降提供了极大地帮助,同时也从侧面证明,中国的长视频行业竞争太激烈了,不仅是与同行竞争激烈,与上游的竞争也很激烈,激烈加激烈就注定了这个行业成本高企,收入难拿。
那么有的小伙伴就要问了,既然古装这么多人拍,为什么不拍拍其他剧,比如权力的游戏或者纸牌屋那样的呢?
这就来到了中国长视频行业第二个我认为很重要的特点,即:建国以后人不许成精…(手动狗头,懂得都懂)
大致说完了中国的长视频行业特点,应该说美国的了吧,可很抱歉功课做得不足,美国行业格局了解的确实不多,但有限的了解是,美国题材更广泛,行业中用户付费意识与意愿是强于中国用户的,光这两个特点其实就能够为Netflix的盈利带来很多有利条件。
第三、想说说关于长视频公司盈利的一些小看法
结论是,前期亏损是必然,后期盈利则不一定是必然。
首先为什么说前期亏损是必然的,从道理和证据来分析:从道理上讲,你作为平台,前期用户积累不足,而积累的前提就是有优质内容吸引用户,而内容端成本巨大,你能盈利才怪了(这么粗暴的解释,我们还是来看看证据吧);从证据上看,见下图

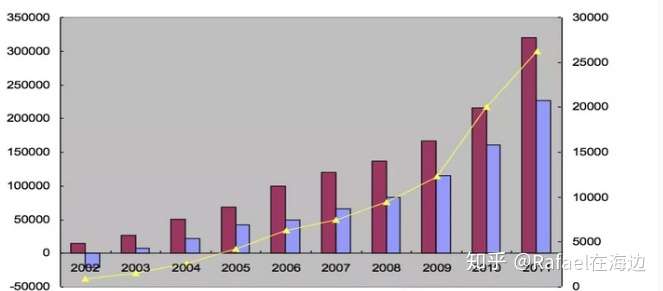
红色柱子是收入,蓝色柱子是净利润,黄色线条是会员数
这里主要是想给大家展示趋势,具体数据大家可以自行去扒拉。
可以看到的是,Netflix在2003年才扭亏为盈,并从2003年开始,净利润逐年扩大
关于原因,我个人的看法是,从2003年左右开始Netflix整体的规模效应跨过了这个行业的盈亏平衡点,也就是说他的整个会员变现体系支撑起了巨大的内容成本,并且随着这个规模效应越来越大,盈利能力也越来越强。并且Netflix全球经营他的内容,为其业务提供了更多的延展性。
而爱奇艺目前还处在这个行业公司发展的前期,在中国特有的长视频行业格局以及特点下,暂时无法跨越那个平衡点,即使是依靠广告,内容分发等方法,也暂时无法盈利。
我个人的猜想,未来长视频行业的格局有可能是:内容上逐渐形成差异化的竞争,而新技术融入内容的制作以及会员的运营等方面,出现更胜一筹的一方或两方,巨头吞并其他小虾米,一家或两家实现盈利。
我的其他文章:
我的其他回答
中国的很多问题,就出在了这个“体量”上,很多时候可以说成败都在这儿了。
中国超大的体量带来的问题就是:一件事情的起步阶段,往往是非常容易看出成果的,但一旦走向了转型期,所有的事儿都会变。
首先,面对的第一个问题就是实在是不知道该走到哪个方向,很多时候海外同样的产品基本上都没出现过,抄都没法抄。
其次,旧有模式带来的“因循旧例”会造就企业内部大量的利益集团,这带来的问题就是转型带来的阻力是非常大的,因为转型必然意味着旧体系的褪去和新体系诞生。
最后,体量的错觉和部分产品的成功,会让人觉得“模仿”是可行的,而由于大量企业集团在扩张上的强需求(为了股价或者KPI),就会造成另一个利益集团的诞生,即扩张利益集团,扩张的问题在于,绝大多数情况下,大家都会选比较容易的扩张方式。
这一点的体现其实非常明显——大家可以拿起自己的手机打开APP,就会发现一件非常离谱的事,那就是绝大多数社交类APP真的是什么功能都有。
虽然我嘲讽知乎啥都想做很贪,但是绝大多数社交APP都一样,只是比烂罢了,知乎最大的问题不在于啥都想做,而在于不愿意深耕护城河,这才是知乎最大的问题,为什么不骂他什么都做,因为所有APP都在啥都想做的这一步。
所以你打开优爱腾这些东西,你就会发现啥都有,直播、视频、赛事、剧情甚至还有社区,我很想问何苦,大家真的不会关注那些东西,但到最后也没啥用。
于是所有的东西都是一样的,同质化严重外加什么都有,而且因为内容整体质量不行,整体付费欲望极低,只有在有“爆款”的情况下才有短期付费,而为什么内容整体质量不行呢——因为钱被投到了扩张上而没有投到内容建设上,管理者不知道内容建设重要吗?高层不知道内容建设重要吗?
知道,但见效慢而且没法“因循旧例”,没办法满足扩张上的强需求。
Netflix最大的优势就是恰好就是他在中国投资人眼中的“劣势”。
首先前面几乎没有人,没法抄。
然后扩张不够快,从建立公司搞订阅制到现在都二十多年了。
最后体量看上去不足(初期),因为现在绝大多数人都觉得短视频才是未来。
中国所有互联网公司几乎都是这个套路,绝大多数互联网人创业的目的就是被收购,因为所有公司走的路都是一样的。
首先搞出点东西,然后其他企业看看能不能抄,因为体量优势确实超出成功了——砸钱&收购。
然后开始“因循旧例”的搞老一套,扩张、抄和因循旧例的套用模式。
我就问一个问题,谁还记得早期的土豆网和PPS?后来土豆和PPS被谁收购了互联网老三家开始了那一套“因循旧例”的套用模式?
至于为什么一直“因循旧例”?为什么一直要坚持这种“模式”?
那问题就来了,老三家是为什么成功的?
抄+体量+大扩张+因循旧例……
电梯陷阱不仅仅体现在个人身上,公司身上也是一样的,当他坐电梯到顶层的时候,他就一直想再通过电梯不停的拉人,但从来没考虑过修电梯、造电梯、维护电梯,甚至连嗯楼层都只知道摁顶楼和底楼。
相对于每年掏几千万请明星代言发广告,我们谁都知道每年掏几千万把内容生态建立起来相对来说要有用的多,至少对于长远发展来说。
但问题在于, 谁负责?谁背锅?万一没建立起来股价怎么办?投出去的明星和广告可是实打实的即时见效,内容建设呢?
归根到底是平台方的认知程度和受众的认知程度之间的相互作用造成的,而且不难发现国内流媒体和国外流媒体在向着两个不同的极端方向同质化发展。(以下内容只为个人观点,且涉及到的群体也只是个人认为的大多数群体)
爱奇艺和腾讯视频代表了国内流媒体的顶峰,无不是一打开来看各种音频资源满满,看似内容覆盖到各种群体的边边角角,但是细品就会发现还是有很多值得回味的地方。
受众认知程度:一,顶流明星、综艺、空洞的古装爱情剧、穿越剧、都市门不当户不对爱情差距剧还是代表了大部分的审美趋势。二,正版引进电影的偏好,大制作燃片和现象级更新剧的同步独家首播绝对是最大的流量。三,直播,体育,VR, 时事新闻,游戏等各种“周边”,客户端的运营。
平台方认知程度:我相信不管是国内还是国外,每个平台的投资和偏向都是基于受众的大数据分析不断改进的,因此国内平台方面基于以上观众的认知程度也做出了相应的回应:一,砸重金请顶流明星上节目,买综艺版权,独家签约热剧,请明星为平台站台。二,砸重金引进国外大片,其中又牵涉到国内平台间残酷竞争导致国外片商的恶意抬价,特别是Disney这种把国内市场研究的彻彻底底的。三,直播顶流up主的签约,体育转播签约,各种周边项目的开发、引流、运营,最后能展现在观众时间轴上的的也只是极少的成功的项目。
因此,国内平台所面临的成本问题也就空前巨大,签约明星和直播主播的费用放眼世界范围也都能震惊所有人,大笔引进片和体育直播转播的费用,无不是大手笔。且平台似乎没有时间也没有精力再去发展自身的“立命之本”,反而陷入跟着受众态度不断改舵的怪圈。其中的各种成本,最快的回本方式就是会员费,套娃会员费,单片、单集、点映、超前点映的套娃套娃费,而在此过程中平台并没有强有力的观众凝聚力,且观众会有耍猴感,平台完全跟随资本风向走,由此陷入观众体验感下降,越来越多的人不再买账,平台还不得不比着竞争对手的脚步,成本快速增加,从而发明出越来越鸡贼的套娃组合,由此形成了恶意的循环怪圈。
Netflix则代表了国外流媒体的顶峰,较之于国内流媒体尽可能在一个界面塞入成吨的信息和喜好类型,Netflix走着相反的道路,尽量减少分类内容,扁平化界面,仅会员的体验,尽可能降低一切影响观感的因素,各种一键傻瓜操作。抛去前面这些,最重要的是拼命的加大“立命之本”的投资,同样的操作也不断发生在Disney +, HBO MAX, Apple TV+上。
受众认知程度:一,虽然话听起来比较刺耳或是偏见,但不得不承认,国外观众的审美更加“务实”(此务实不是字面意思的务实,害,我是解释不清)。纪实性,人性讨论和家庭伦理一直观众所喜欢基础,在此基础上进行各种不同方式的艺术加工往往得到受众的欢迎。二,观众的“明星敏感度”较低。三,作为另一类“受众”的明星,其与平台的契合度更高,把如何做出好剧的重要程度放在如何赚钱的前面,自降身价,因此我们才能看到最近大火的《婚姻故事》、《爱尔兰人》等片子。四,还有一类“受众”,即投资人的角度,而投资人又分为资本投资人和平台方作为导演的投资人,此类受众的认知是为了给普通受众更好的体验而作为受众去发掘那些被传统制片商埋没的剧本进行投资,之后再作为受众去享受因此带来的名誉和金钱,基于此我们才能看到《罗马》这样的片子。五,受众版权意识使得人们感觉看片付费是默认的”游戏规则“,资源下载监管到位和数十年积累的完善法规,都使得流媒体不会有太多的”额外损失“。
平台方的认知程度:其实在讲受众认知程度时已经讲了一些平台方的认知,即平台方也为一类受众。此外不得不再次感慨,国外顶级流媒体的平台方一直在试图简化受众体验,高质量下的视频压缩算法和相关推荐算法,简洁UI设计使得整个操作有着丝滑的体验,也让Netflix成为CS毕业生去向的又一比肩FLAG的新贵。平台方对危机感的认知使得各个如Netflix的平台都在近两年拼了老命的发展自创剧集和电影,以应对对手所建立的竞争壁垒,在此过程中受众才能享受到越来越多创意十足的连句剧集和电影。
完善健康的受众付费机制和平台方斡旋与资本和受众的成本节约,使得Netflix可以取得盈利的局面,虽然前期也是需要大量的融资和连续亏损中不断发展。但是国外流媒体从去年也开始了新一轮的博弈,各个大厂不断从Netflix收回授权,并自立相似门户,比如当年我进Netflix的坑就是为了《老友记》这一个剧,然而从今年1月1日,HBO不再给Netflix授权续约(多少钱都不给的那种),并将其放在自家HBO MAX上进行独映,Disney也收回了很多电影的授权,放在自家Disney+上,Apple TV+也上线成为了搅局者。各家都在疯狂砸钱拍自创并取消其他平台授权,好处是我们可以看到Netflix的《sex education》、Disney的《曼达洛人》、HBO的各种黄暴大制作、苹果的《For All Mankind》等等优秀剧集,但坏处就是每个平台每个月15刀左右的费用势必需要观众做出趋势而产生分流。Netflix一家独大且资源全的时代已经逐渐尾声,盈利能力受损,但是此次流媒体市场的重新动荡,也会进一步刺激艺术创作,国外平台方如何应对,是用内容锁住用户?加入广告?开发套娃?拭目以待了。
不难感觉出,国内的流媒体也在试图做出各种改变,但是爱奇艺和腾旭这种体量的流媒体似乎有些后知后觉,或者说在小心翼翼地评估风格改变所带来地影响。个人感觉此时国内另外两家优酷和B站的理念就相对不错(全是同行衬托),优酷着眼于画质的提升和经典老片修复(爱奇艺和腾讯的蓝光和杜比什么的,emmm),B站基于本身庞大且消费力最强的年轻用户,豪掷千金引入多题材大片,为了平台其他项目的发展引流,都是不错的思路。
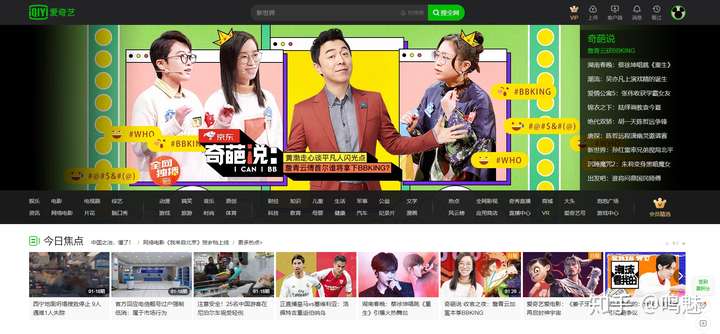
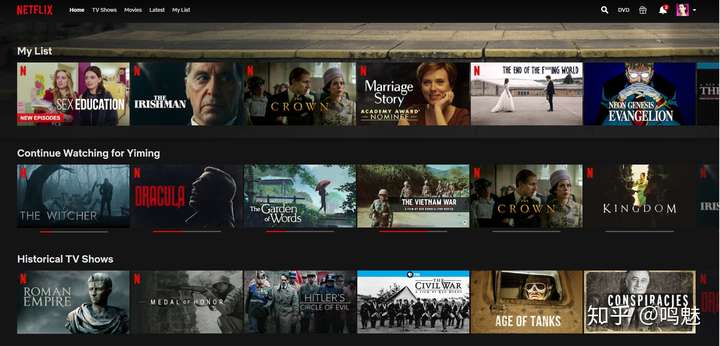
PS: 最后附上爱奇艺和Netflix的界面,完美代表了现阶段国内国外流媒体的认知和受众认知的博弈,不知道大噶喜欢哪个。


因为爱奇艺在做着跟中国所有视频平台一样的事情,开会员去广告,然后在剧集里再添入中插广告,美名其曰这是剧集制作方做的,与平台无关。
呵呵,内容都是同质化的烂片加烂剧,投了一堆文艺片也没几部优质的电影,都是以小博大的小众口碑片,说十个名字大众能知道3个都算爱奇艺宣传做得好。

一、2020年1月14日:《爱奇艺的“内忧外患”》
二、2020年4月6日:《不同的世界,相同的烦恼》
三、2020年4月15日:《爱奇艺的“真”,与“假”?》
一、2020.01.14 更新内容:
内忧外患:
论买国外版权剧集上线,没有腾讯视频有钱;
(虽然是阉割版,但是《西部世界》、《权力的游戏》、《硅谷》、《切尔诺贝利》都在线,几乎可以说是什么剧火就收什么。)
论内容精准度,没有优酷的阿里文娱般的强势撑腰;
论综艺收割,又拼不过背靠广电的芒果TV,还不符合爱奇艺自吹自擂的品牌文化;
再说深度垂直、新奇特内容,跟B站差了何止十万八千里;(说B站不应该放一起讨论的,动画追番不算看剧吗?)
爱奇艺作为视频平台,一味的跟风,毫无创新的思考模式,而且到现在还没有找准自己的发展方向和用户定位,谈什么盈利?一个连影视寒冬都会冻到自己的视频平台,何谈盈利?
现在的视频平台想要突破,只能求创新,后起之秀B站就是典型的成功案例(依托衍生品进行边缘突破),可能的发展路线,也是一条不破不立的置之死地而后生的路线:
多样化虽然有助于扩大用户的“广度”,但是也会使得用户数量在进入瓶颈期后难以留存。
在BAT相继披露的2019年Q3财报中,就已经呈现了付费用户增速持续减缓。而在经历过这场疫情之后,各家都收获了相当一大批付费用户,瓶颈期也不期而至。(几乎半强制性的让用户在吃饭、睡觉、玩游戏、看剧、学习中循环)
以一个不讨喜的B站来说,二次元与追番这种深度垂直的差异化,正是B站得以实现立足的根基所在。(A站的倒闭除开运气因素,更多的实际是对于风险运营的把控,公开放盗版内容,没点后台和操作也是玩不转的。)
类型剧深度垂直、人文纪录片开发都是适合爱奇艺的品牌形象。
只是吆喝“悦享品质”,没点真品质就不太好了。
(纵览近5年的所有国产剧集,优酷的《长安十二时辰》从剧本改编、演员表演、摄影、美术、服化道、特效、声音效果多个维度上都是“品质”的可参考标杆。
推个《庆余年》点播剧出来收割一波韭菜,可真不是什么品质之举,反正每次看到“威武、精锐”的黑骑出现时,我都是没办法认同的…)
既然“悦享”在前,“品质”在后,那么用户体验的分层策略是否可以作为用户“深度”开发的重心?
互联网用户习惯了“免费”模式,一部分用户“可能”对品质没有认知与判断,也使得在线视频平台们在“流量”和“付费”之间不断的摇摆,彷徨且犹豫。
精品化的用户运营,培养高级用户这种取舍对于大众化平台确实有一定难度,但是不破不立,是现今国内所有视频平台未来将要面临的突破抉择,不创新、不改变只有死路一条。
酷6、土豆、乐视都在等着爱奇艺翻车,腾讯、优酷、芒果、搜狐也都在兴高采烈的袖手旁观,就看它敢不敢停车改道,开辟新道路了。
以上内容更新于 2020.01.14
二、2020.04.03 更新内容:
我写的内容大多与“综艺节目”无关,除了我个人比较抵触“综艺”外,从一定角度来说,综艺内容开发的投资风险是相对较低的,几乎80%以上都是受政策变化,或是涉及国家领土主权、宗教、歧视等社会问题的“白痴级无知的操作失误或口误”的影响。尤其,是对于已经建立的综艺IP来说,广告植入量、品牌传播力度、明星效应等都能够给主导开发的平台方带来足够的资金与流量收益,赔钱的概率相对较低。
所以对于长视频网络平台来说,最大的成本风险就在影视内容的开发上,除了制作周期较长、广告植入力度有限、政策变化的风向与力度较大(限古令、限韩令可真不是闹着玩的)外,明星效应也会受到形象与演技的透支(吴X Bo、Bingbing范),进而导致上线即下线,跌进坑一个就是千万级的亏损。
再就是,Netflix主要就是电影和剧集的内容,所以我的内容也更多的是围绕影视剧、电影的开发、内容质量与市场前景进行表述的,而不是泛影视娱乐的内容。
继《长安十二时辰》之后,又一部跳脱“传统国产电视剧”的内容出现了,但是依然与爱奇艺无关。

如果说以探讨人性善恶与复仇为主题的《长安十二时辰》,初次尝试拓展了古装、悬疑电视剧的质量边界,让网络视频平台的质量往前多迈了一步。(虽然还是被平台收益压力左右,导致原本32集的内容被拉伸成48集,后半部分内容明显拖沓凑量。)
那么,《不完美的她》则是让国产影视剧集行业与网络视频平台内容质量更进一步的基石,尤其是在这个已经历时近2年的“冷静期”之后。从抖音、快手、微视等短视频平台到爱奇艺、优酷、腾讯等长视频平台,下沉用户市场(三、四线城市用户)的内容覆盖率已经基本满足“日常所需”的供应,重回付费主导型市场提升付费质量是未来长视频平台在布局的方向之一。
这也是10~20元的月费区间,付费用户过亿之后依然亏损严重的主要原因,除了新内容开发这一风险投资失控外,用户付费上有提升空间(30~40元区间范围),下有提升范围(2.2~3.2亿付费用户,基于14亿人口下二八理论的20%付费率估算)。
关于选题:
以都市题材现代剧作为切入口的《不完美的她》,是国产剧集对内容深度进行的拓展,通过对中国社会问题老三样“生育权、男女平等、家庭责任”的重新梳理,构建了一个以女性自我救赎为视角,来探讨“母亲与子女、家庭、社会的关系”与“新时代生育价值观”的“电影化”剧集。在每年成百部“肥皂泡沫剧”中,加入了一丝具有思考价值的内容。

依靠数量的无脑堆积是无法获取改善的,而应该是有选择的进行质与量的平衡,精细化运营是改善盈利的重中之重。
影视内容投资的风险控制,是中国网络在线视频平台急需调整的一个“亏损项”,相较于Netfilx依托好莱坞体系所建立的完备制作流程,与剧集制作风险的分散化控制,Netflix呈现的是有节制的选择性“亏损”。而国内的影视市场,除了要面对口碑风险外,还要面对的是参差不齐且缺乏行业规范标准的制作风险,也是投资失败的最大风险项。
解决办法:可以师夷长技以制夷,复制和转化美剧的“试播模式”(在投入批量制作前,先制作1~3集的试播集进行公开投放,获取用户或内部人员的反馈数据,再决定是否投入资金进行开发)。
优点:
2. 可以在一定程度上降低制作风险,因为可以通过这1~3集考量制作团队与后期公司的制作能力,平衡性价比。
3. 可以被动的获取品牌商的广告投入,因为品牌们也在寻求和考量适合品牌调性与宣传的“流量池”,而试播集正好给予了足够的参考依据。
缺点:
2. 国内能够承受这种制作压力的后期公司并不多,而且制作水平相差较大,需要一定的验证期进行筛选。
Netflix与爱奇艺所处的发展阶段不同,但是发展中的问题还是有一些共同点的,都是苦于用户增长和内容制作成本控制,二者也选择了截然不同的两条发展路线,盈利与亏损都是暂时的,就看企业的发展战略是什么形式的了。
Netflix走的是内容专精与运营优化的深度开发,缩减运营团队、降低运营成本、积累内容数量。
爱奇艺则是多元化与产品生态构建,扩大运营团队、提升运维成本、丰富付费结构。
孰优孰劣,各有所长。
三、2020年4月15日更新内容:
身陷造假风波的爱奇艺近来还算安稳,但是官方并没有发布任何正式说明,相关投资人的律师事务所和证监会也正在调查中,还没有任何消息透露出来。
所以,现在说什么都为时尚早,交给时间来验证吧。
还是,看看爱奇艺的数据怎么样吧?
现金流支撑的是企业不倒闭,或者降低承压破产的风险。例如,这次的黑天鹅事件——“新冠病毒”影响下的确会导致部分现金流差的企业,在资不抵债的高负债情况下濒临破产。
可是,Netflix的现金流真的很差吗?


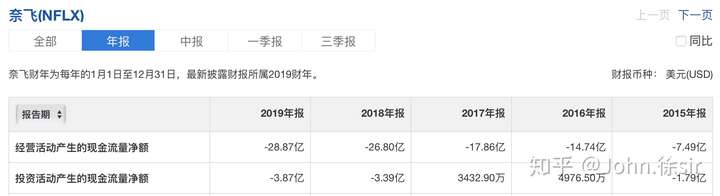
如果账面盈利漂亮可以讨喜,Netflix可以“简单”做账,为什么不做?
造假做账的,始终会被揭露出来的,这世界没有不透风的墙。
孰是孰非,时间自会验证。

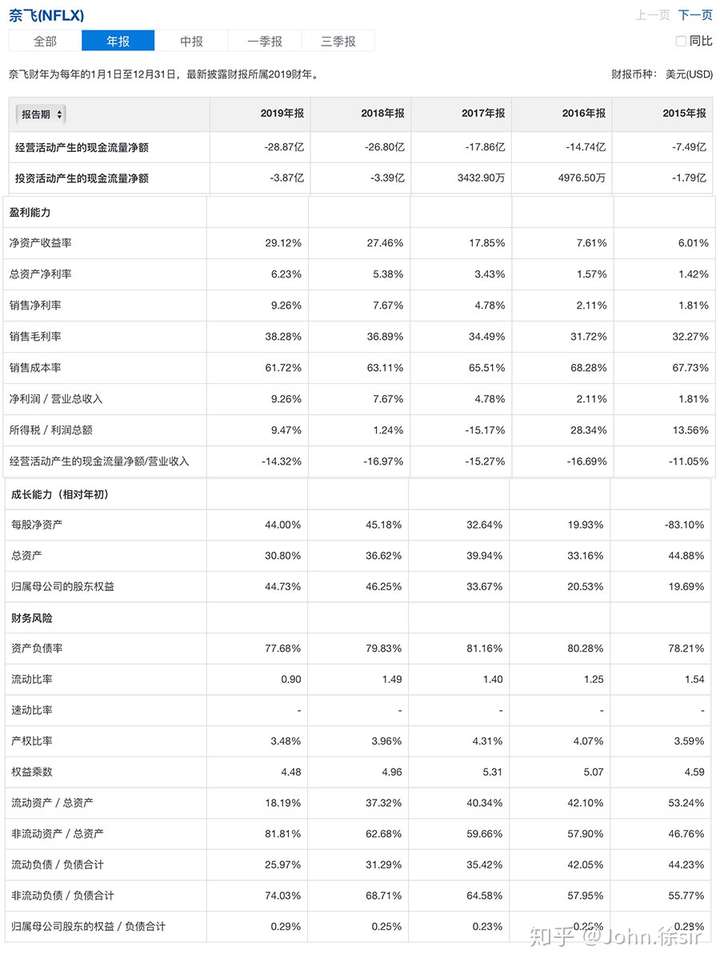
关于Netflix的财报分析,其它回答中已有详细的说明。
而我在看过Netflix的财报后,对其定位则是一家具有可持续成长能力、业务/产品构成较为单一但具有全球化市场的,处于技术成熟化过渡转型期的成长型企业。

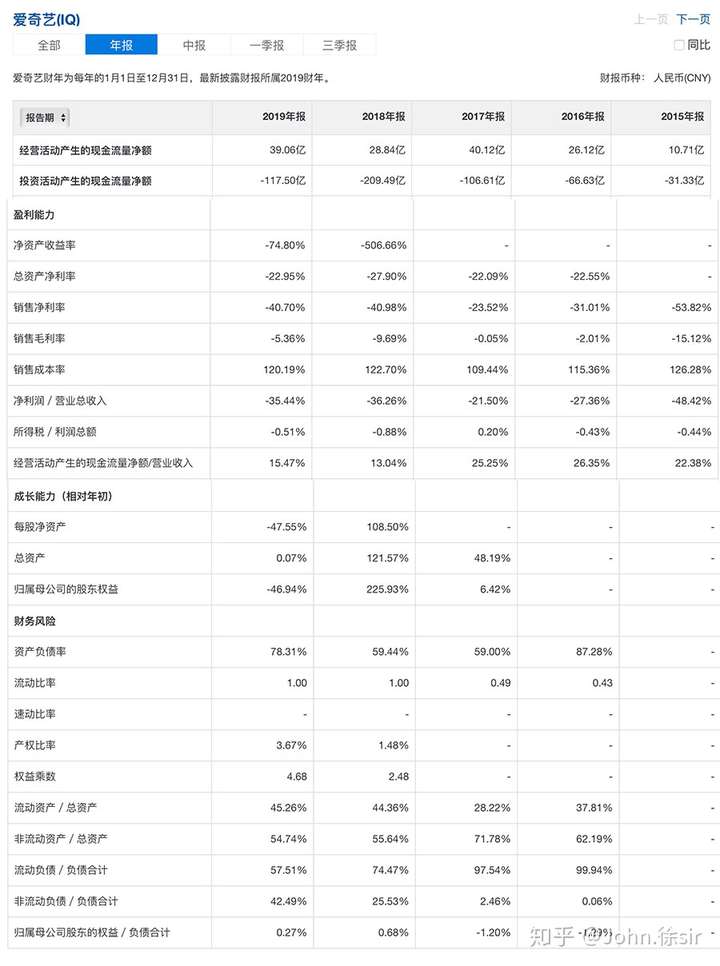
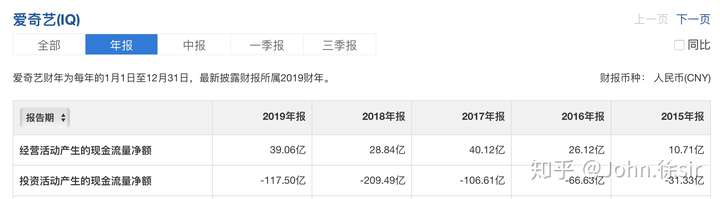
反观爱奇艺的财报数据,连续5年以经营现金流净值3倍的额度持续扩大投资,连续布局VR、社交平台、演艺经纪、在线直播、游戏、短视频等硬件、软件内容生态。
多而杂。
而我对爱奇艺的定位则是,具有投资风险、业务构成较为复杂、市场较为单一且处于激烈竞争中的,同时进行巨额探索性投资与主营市场竞争突破的多头发展路线,处于风险提升期的盲目扩张型企业。
在爱奇艺所公布的20-F 2019年财报中,用了多达125页的文字内容,除了常规的报表外,还详细叙述了关于盈利、亏损、资产、负债、股权分配、风险提示等说明性内容。
关于财报数据的详情及使用来源:
美国证券交易委员会(SEC)公布的爱奇艺2019年度财报-完整版(英文)
爱奇艺官方网站发布的2019年度财报-简述(中文)
其中最重要的就是:
那么我们就先来看看,爱奇艺的实际情况到底怎么样:
i. 爱奇艺的现金流:

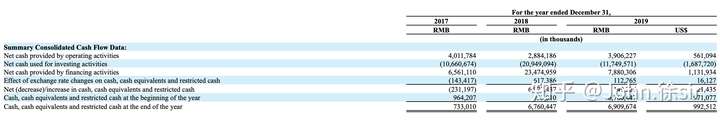
在这张摘要表格中,列出了爱奇艺从2017~2019年的各项现金流的具体盈亏数额。
在最新的2019年里(截止到12月31日),主要盈亏数额如下:
(表格中用“()”来表示为负值的金额数字)
1.经营活动所得现金净额(Net cash provided by operating activities),盈利39.06亿人民币;
2.投资活动所得现金净额(Net cash used for investing activities),亏损117.49亿人民币;
3.筹资活动所得现金净额(Net cash provided by financing activities),78.80亿人民币;
简单讲解一下:
而对考察企业的实际状况而言,这个表格中最重要的就是“经营活动所得现金净额”与“投资活动所得现金净额”(后面将以缩写进行表述)。因为在这两项内容中,前者“经营现金净额”体现的是企业所处的经营状态,其盈亏均来自非金融企业的核心价值——主营业务的发展状况和运营效果,简言之就是“动手能力是否够强”。而后者,“投资现金净额”则是企业长期战略布局的一种体现,也是考察企业转化与整合管理能力的一种体现。
收购一家企业很简单,有钱就行。但是,无论是将收购的企业以融并的方式归入业务部门或母公司进行管理,或是放手让收购的企业进行自主经营管理,还是仅仅是购买股权、期权,收益与回报周期才是最重要的。
而最有名的案例莫过于从资产12000亿,到因投资与扩张而变成负债7000亿,需要寻求国家来救助的海航集团了。
相关新闻:《海航“并购”成瘾,从1.23万亿到负债7000亿》