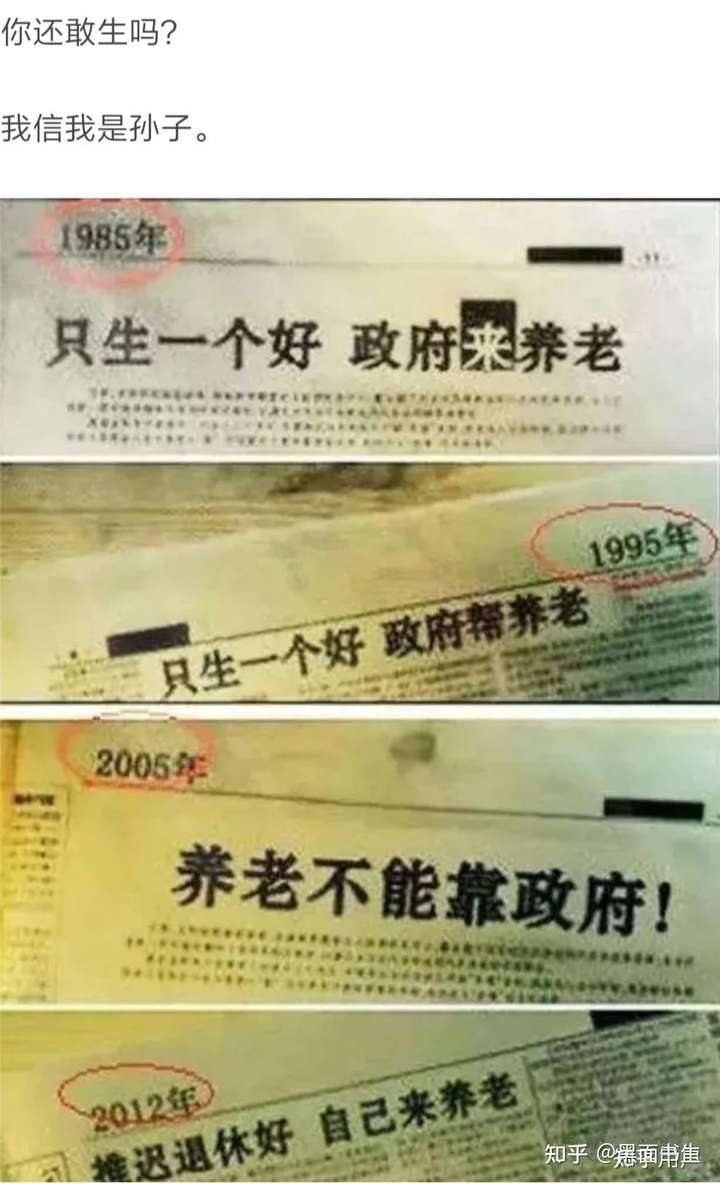
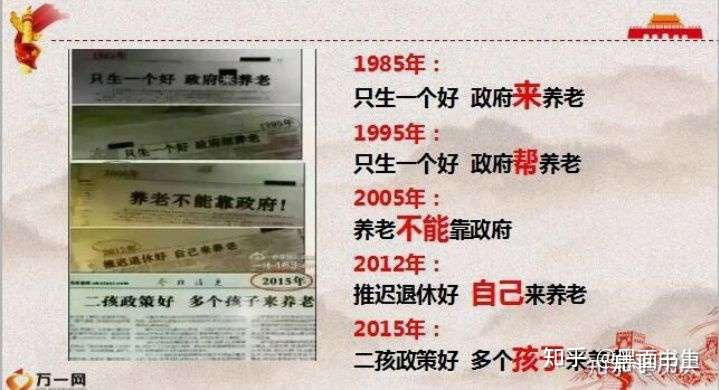
其实真相比你想象的还要残酷得多。不只是养老金的差别。
对于中国我们这一代体制外的人来说,所谓“退休”这个概念意义只限于你能开始拿到退休金而已,一般人根本不可能到65岁前还能有一份像样的“工作”——事实上40岁以后就很难了。40岁到65岁之间怎么过?自己想去吧。
而考虑到大多数体制外工作者的实际工作年限与社保缴纳情况,可以预见即使能熬到65岁,领到的退休金顶多也就够自己一个人吃饭而已,当然总好过没饭吃,所以倒也不能忽略不计,还是很重要的。
如果你是写字楼里的打工人,应该都交过好多个月的社保了,不过多数人对社保到底是怎么回事几乎一无所知。今天误导师来说说这个养老金的事,我打赌你肯定不清楚自己退休后到底能领多少养老金(很多人甚至连自己每个月交多少养老社保都不知道),不急,听我细细道来。
按照目前中国的养老金制度,退休者每月领取的养老金 = 个人账户养老金 + 基础养老金;
其中个人账户养老金 =个人之前缴纳的养老金总额 ÷ 计发月数(139 个月,大概是按当时的平均寿命算出来的,意思是退休后能活过139个月就赚了);
基础养老金 =(社会平均工资 + 本人指数化工资)÷ 2 × 缴费年限 × 1%
本人指数化工资 =(目前自己的工资 ÷ 目前的社平工资)× 退休时的社会平均工资。
看起来复杂,说白了很简单,就是你的工资越高,缴纳年限越长,将来能领到的退休金就越多。重点是!这里所说的“工资”,是指你的公司为你缴纳社保的工资基数,不等于你的实际工资。
而真实国情你懂的:体制外除了外企和少数名企,绝大多数企业都是按照当地规定的最低基数为员工缴纳社保。
所以考虑到现实,以下我举的例子,就按照以最低基数缴纳社保的情况来算。现实中最低工资、社会平均工资会随着CPI每年改变,为了方便计算我假设其不变,反正关键数据是最低工资与社会平均工资的比例,两者变动幅度相同的话比例是不变的,最终结果一样。
——张三22岁大学毕业后在深圳打工,65岁退休。在此期间,他每个月都按照深圳规定的最低基数即法定最低工资2200元缴纳社保,其中养老保险个人出8%,公司出13%(这个比例全国各地不同,但相差不大)。他打了43年工,516个月,每个月个人交176元,到退休时养老金个人账户有90816元。
那么张三退休时的指数化工资为(2200÷10646)*10646=2200元
则基础养老金为(10646+2200)÷ 2 ×43 × 1%=2761.89元
每月能领取的个人账户养老金为90816÷139=653.35元
张三每个月的养老金总额为2761.89+653.35=3415.24元
但是!尽管这个例子我已经按照最低基数去计算了,但与现实相比仍过于理想化。因为在中国,绝大多数体制外打工人是不可能一直到退休都有工打的,也不可能一直有公司为你交社保(哪怕按最低基数交)。
除开少数技术门槛高、依赖经验积累且受体力影响小的工种,以及混到高管者,普通人一般在35岁、顶多40岁以后就很难再以一个“白领”脑力劳动者的身份存在,接下来要么做体力活(进厂、快递、外卖、滴滴等),要么开个小店,多数都是没有社保的。现实中很多人交社保只能尽力交够十五年,然后就无能为力,等着领退休金了。
——假设在深圳打工的李四这辈子按最低基数交了15年的社保,那么他的退休金是:
指数化工资为(2200÷10646)*10646=2200元
则基础养老金为(10646+2200)÷ 2 ×15 × 1%=963.45元
每月能领取的个人账户养老金为176*12*15÷139=227.91元
李四每个月的养老金总额为963.45+227.91=1191.36元
这,才是多数人退休后最有可能拿到的退休金。嗯,看起来好像也还够吃饱饭吧。不急,接着往下看,你会感觉越来越凉的。
看到这里你应该看懂了养老金是怎么计算的,不过我想你应该还会有一些疑问,比如:
第一个问题,指数化工资是你的社保基数工资与社会平均工资两者相加取平均值,那么只要你的社保基数工资低于社会平均工资,你就是占便宜的。那么现实中多数人都是按最低基数交社保,最大限度地占了便宜,哪有那么多便宜可占?这种“均贫富”的算法下,当大多数人都是贫,那少数社保交得多的富怎么够分?
所以嘛,这种社保体系是很难维持下去的。现在是因为还有人口红利可以吃,劳动力多,领退休金的人少(几亿农村人口是没有退休金的),八亿劳动力,供养两亿领退休金的老人,4:1的比例还能强撑着,但也已经有多个省份的养老基金在亏空了。
而按照现在的人口结构,抚养比会迅速降低到3:1、2:1、1:1……到那个时候,还想有什么便宜可占?要想维持每个月1191.36元这个养老金数字不变的话,政府也没有别的办法,只能印钱,那么到时这1191.36元的购买力和今天就不是一回事了。
全世界的社保体系,其实都符合庞氏骗局的定义,那就是把新会员所支付的钱拿来兑付给老会员,只不过这个庞氏骗局的参与者是全体人民。
第二个问题,既然大多数企业为了节省成本都是按当地最低标准为社保基数,那么这个“平均工资”是哪来的?以深圳为例,多数企业为多数员工缴纳社保的基数,是法定最低工资2200元;从统计局、人力资源局官方到智联、前程无忧等各民间专业机构的调查统计,得出的全市平均工资也没有一个达到10646这个数字的,去年人力资源局公布的深圳劳动者收入中位数甚至只有5000多。那怎么算出来的10646?
答案很简单,这个数字是官方统计的“2019年城镇非私营单位在岗职工年平均工资”,也就是体制内的工资标准。至于体制外……跟标准没关系。事实上统计局今年公布的深圳市2019年城镇私营单位就业人员年平均工资为70233元,只相当于体制内的一半多点。
当然,深圳体制内的实际收入肯定不止那点工资,加上房补、绩效奖、高额公积金等,公务员和事业单位职员实际年收入一般在三十万以上,这个就不展开多讲了。
虽然说养老金的“均贫富”式算法让我们这些只能以最低基数缴纳的打工人可以占点便宜,但交得多的无论如何他将来养老金领得也多啊。再占便宜,他始终也比你多啊。我们可以来算一下深圳体制内人士将来能领到多少养老金(仍假设社平工资、物价指数等各项保持不变):
——王五22岁加入深圳公务员队伍,一直工作到65岁退休,以10646元的基数缴纳了43年(只要他不犯法,就铁定可以交够43年)社保,到退休时王五养老金个人账户有439466.88元。
那么王五退休时的指数化工资为(10646÷10646)*10646=10646元
则基础养老金为(10646+10646)÷ 2 ×43 × 1%=4577.78元
每月能领取的个人账户养老金为439466.88÷139=3161.63元
王五每个月的养老金总额为4577.78+3161.63=7739.41元
相当于体制外李四的7倍,相当于体制外张三(理想版打工人)的两倍多。
其实差距还不止这点,要知道,体制内他们是有职业年金的, 这玩意属于国家“倡导”但不强制,所以你应该明白,体制内是一定会有的,体制外除了极少数名企那是一定没有的。目前全国缴纳企业年金的企业不足10%,这10%中还包括国企央企哦亲。
年金一般按个人4%、单位8%的比例缴纳,以深圳为例,体制内每个月缴纳年金为10646*12%=1277.52,22岁进体制到退休时总额为659200元,退休后如果对自己的寿命比较自信不选择一次性领取的话,则每个月能领取659200÷139=4742.44元。
所以深圳普通体制内人士退休后每个月实际收入为:
4742.44+7739.41=12481.85元
差距是多少倍自己算去吧。
所以误导师为什么一直谆谆教导各位,如果你是普通人而不是什么天才,那么进体制内尤其是做公务员,绝对是你最好的归宿?为什么说公考才是真正意义上的一考定终生,考场上既分高下,也决生死?
实在是体制内外差距太大,大到没有可比性啊。打工人35岁以后就惶惶如丧家之犬,欲找一份有社保的工来打而不可得,能以最低基数交满15年已是竭尽全力,就这样最多能保证将来养老金勉强够吃饭。而公务员只要自己不作死,就轻轻松松稳如狗地干到65岁退休,退休后收入是你的十几倍。
而且体制内最讲人情味,你真到了五十岁甚至是四十岁以后,都没人好意思安排你做多少活了,实际上你去不去上班都没人管了。你一心混着养老不跟年轻有为的人抢进步机会,想要进步的年轻人也愿意多干点,大家一团和气和平共处,反正你工资福利再高花的也不是哪个人的钱嘛,谁会跟你计较。
对于体制外的打工人来说,什么延迟退休之类那是不需要现在去考虑的问题。日后你真正要面对的养老困境,比你现在所能想象到的要残酷得多。如果你还没到36周岁,那么现在该怎么做,该选哪条路,该跟谁走,不用误导师再多说了吧。年轻人,耗子喂汁!
我觉得可以加退休金,但是应该优先加那些低收入的退休金,而不是退休金群体里面的富人甚至超富。
因为退休金调整最需要体现的是社会公平而不是经济公平。那些退休金已经接近或者高于当地平均工资75%水平的,应该少加甚至不加。
但是下面这些原则,基本上导致了被主要关怀的人群是那些退休金最高的群体:
挂钩调整体现“多缴多得”、“长缴多得”的激励机制,使在职时多缴费、长缴费的人员多得养老金;适当倾斜体现重点关怀,主要是对高龄退休人员和艰苦边远地区退休人员等群体予以照顾。
目前美国的社保退休金收入封顶在3000美金左右,平均1600美金,大概10000人民币。
我上周和爸妈开玩笑,虽然他们的退休金暂时还没有到美国水平,但是比英国确实是已经赶上了。但如果按官方购买力平价换算的话,也和美国的退休金差不多了。真正的赶英超美……
当然你要问我支持不支持这么发,我肯定是支持的……。发都发了:)
一位邻居阿姨A是某垄断国企退休,退休金是7k+,她退休前只是基层工人,大概是出纳/保管一类的。她的爱人收入在12k+,退休前是个小领导。
另一位阿姨B是小国企的职工,当年曾经历破产下岗,目前的退休金大概在3k+,说起来不高,但在小城镇已经是很舒服的收入了。她爱人的收入大概在4k+。
小区的清洁工阿姨C跟他们同龄(还不到六十,所以没有钱领),农村户籍,临时工,每月收入是1.3k左右,疫情期间零收入,每年自己交保险,0.5k。没有退休年限,能做就会一直做下去。
他们因为某些原因生活在了一个小区,但几乎就是三个阶层 —
A阿姨跳广场舞,打麻将,去各处旅游,骄傲地说,一个人的工资都花不完。女儿的车/房,孙女的学费,全家人的欧洲游,都是她掏的。
B阿姨也算过的不错,孩子在一线城市落户,也是掏了几十万的,平时也买保健品,但没有很大方,赶集也常常等到最后买便宜的蔬菜。
C阿姨的生活,是我之前没见过/想不到的 — 她几乎不花钱,不用护肤品,衣服都是别人给的,日常的蔬菜和粮食都靠自家种,中午我常见她啃一个饼或者馒头,连咸菜都没有。疫情以来最大的烦恼就是,她没有智能手机,没有健康码!她是连个买手机的几百块也舍不得的。
这次退休金调整4%,可以大致推算的是:
A阿姨的个人收入会增加240,家庭收入增加650左右;
B阿姨个人收入会增加140,家庭收入增加300左右;
C阿姨的收入基本不变。她好像明年就能领退休金了,每个月100左右吧。我曾经跟她说过,让她按高的那一档交,退休后会多领一些,对她这个收入的人,政策一定会倾斜的,但她舍不得,一直是按最低档交的。
我讨厌煽情,但这样的现实真的让我觉得非常不公,这三个阿姨有这么大差距吗?她们明明就是同样的人,都没受过什么像样的教育,都只能从事最基础的工作,但收入差距高达几十倍。靠A阿姨这样的人拉动内需吗?她已经什么都不需要了,而C阿姨是连十几块的猪肉都舍不得吃的。如果她每个月能多拿一百块,去年煤价上涨的时候,她也会多买些煤的吧。
说来惭愧
早年我父亲辞去我们当地省重点高中教职下海经商失败又染上赌博恶习,家庭破裂。
没过几年我妈单位也减员待岗,我家在我小学初中那几年陷入了非常拮据的窘境。
而当时我们集团也正处于痛苦的转型期,虽然没有大规模下岗,但很多职工都不得不选择待岗在家,每个月只能领取一笔微薄的生活费。
包括我在内的很多同龄人在那会儿都是靠着爷爷奶奶的退休金顶过来的。
现在回想起来,我爷爷那笔看似不多的退休金在当时的购买力相当之强,养活一家五口人的同时还能保障一个不错的质量,每天肉食不断,周末必有硬菜,新鲜水果家中常备,临期特价牛奶管够,零食饮料也能偶尔开荤。
加上身为集体工的我奶奶也有一小笔退休金,她是农村妇女队长出身,生性豁达,人生信条从来就是生不带来,死不带走,活的畅快足矣,因此在吃上很舍得,卤菜,凉菜,糕点,面点,水果,蜜饯,饮料,甚至汉堡薯条炸鸡都时常买回家里,我爷爷对这些“垃圾食品”深恶痛绝,经常因此跟我奶奶吵架,不过倒是便宜了我,以至于我小时候一度养成了挑食的坏习惯。
在我读大学之前,几乎没有什么和外界接触的经历,不说去大城市,就是到本省其他市的次数都屈指可数,我就在那片巨大的央企家属区里度过了整个青少年时期。
直到在大学接触到来自全国各地的同学之后,我才知道原来中国有那么多老人是没有退休金的。
也就是在那个时候我也才见到了中国城乡之间的巨大差距,因为家中没有在职的劳动力所以和其他职工子弟相比我家显的较为清贫一些,但仅仅只是靠着家中退休“正式工”的养老金,我的生活水平就能高于绝大部分农村出身的同龄人。而我那个不读书跑去混迹帮会的表弟,他的外公外婆是我们工程局的处级干部,退休金更是高到咋舌,1998年家里就装了柜式空调,给我表弟周末零花钱一给就是五十一百,记得那时候流行小浣熊干脆面集卡片,我表弟能一次买几箱,然后把拿走卡片的面饼直接扔掉,后来被我发现才每次给我带回家吃掉。当然,我表弟后来走上歧路也和两个老人的溺爱分不开关系,不过讽刺的是即便他走上了歧路但他现在拥有的财富应该也超过大部分优秀做题家…
后边又随着“四万亿”的开始,中国经济开始加速腾飞,相应的离退休人员的工资也逐年上涨,我爷爷奶奶甚至还有了一笔不小的积蓄,我大学时期用的手机电脑都是我奶奶给钱买的,我居然买了一台华硕的玩家国度,把不少学习时间都花在了wow上,现在想来也是更加惭愧了。
广大农民和其他体制外劳动者为中国几十年的发展也做出了不可磨灭的贡献,但是分享红利的时候却几乎被排除在外,尤其是农民群体绝大多数只有非常少的一点养老金,即使是沿海发达地区给了一些特殊补贴和土地租赁费用之后还是和城镇退休职工差距很大。
但是本身养老金这个池子现在就已经入不敷出,想要增加一部分人的养老金,那就只能从其他地方找补,我猜很多人想说但是不敢说出口的想法应该就是从那些养老金特别高的群体身上匀一部分出来吧…
站在我的角度我也是觉得没有必要让养老金远高于社会平均工资,哪怕我也算是个既得利益者。可是这背后涉及到的利益太广太杂,哪怕在网络上呼声再大,但也不会有太大作用的。
不管是正面还是暗面,其实都是这个国家的真实的一部分而已,不管是歌颂还是痛恨都有其背后的理由,如果只有一种声音反而才是显的不正常。
养老金的上涨幅度取决于社保收入涨幅、人均收入涨幅、财政收入涨幅、未来社保支出压力。参考: