你其实早已经深陷在经济危机当中好几年了,但你却还在问如果不远的将来,这证明了,普通人根本就不用做准备,也无需做准备,因为你没有啥可准备的,也准备不了。
如果从四万亿后遗症导致的原材料暴涨算起,大量的鞋服外贸企业的经济危机发生在2011,2012年期间,许多中小外贸企业正是从那时候开始就已经走向死亡,所以,如果从他们视角来看,他们已经陷入了经济危机整整十来年有。
如果以钢贸从业者的视角来看,他们的危机也已经进入了整整十来年,那个时候的福建宁德人,全区没有一个人能从银行办到信用卡,贷到一分钱,因为,所有银行都怕宁德人,只好把他们集体拉黑。
如果从煤老板的视角往外看,他们的危机也已经发生了快十年了,在那之前,到处都是煤老板花钱如流水的段子和新闻,自那之后,到处都是煤老板破产跑路和被抓的消息。
如果从温州炒房团,浙江小水电投资者,各地房地产中小开发商的视角来看,他们的危机也已经爆发了七八年之久,2016年之后房价还暴涨了一倍以上,但那基本上已经没温州炒房团和其他中小房企什么事了,因为他们倒在了黎明前。
如果从炒股者的视角来往外看,他们的金融危机发生在2015年那次著名的水牛熔断股灾里,从那之后,许多经历过大大小小波动的韭菜被彻底断了根。
如果从P2P互联网金融的泡沫破裂算起,喜马拉雅的老板,深圳红岭创投的老板以及一众大大小小的精英们都会告诉你,他们经济危机在2017年开始就已经彻底失控爆发,还有那些贪图几厘利息而丢了本金的庞大受害者也会咬牙切齿不堪回首地告诉你,他们已经深陷经济危机好多年。
如果从恒大华夏老板们的经历来说,他们也已经进入了经济危机三四年了。。。。。。
但你却还在问,将来发生危机怎么办!这还用问吗?
在危机没发生到你身上之前,你完全可以醉生梦死熟视无睹,当危机发生到你身上了,你做了什么准备有什么用?
学会识别撤退信号,减少损失。
我们来回顾一下 2008 年的经济危机。
2008 年的次贷危机,是自 1929 大萧条之后,最大的全球性金融危机,不光直接造成三千万人失业,五千万人掉到贫困线以下,还波及欧洲和中东,引发了欧债危机和阿拉伯世界的革命。
这场危机发生的原因已经被充分讨论了:
1)根源是美国的居民和金融机构,杠杆过高;
2)大部分杠杆是短期的,极容易发生挤兑;
3)金融机构将抵押贷款证券化,把债务风险扩散到了全世界;
4)监管缺失。
这些问题,虽然现在看起来显而易见,但都是后见之明,在当时,可没有被这么深刻地理解到。
既然危机是房地产泡沫破裂引起的,为什么房价的下跌没有引起人们的警觉呢?

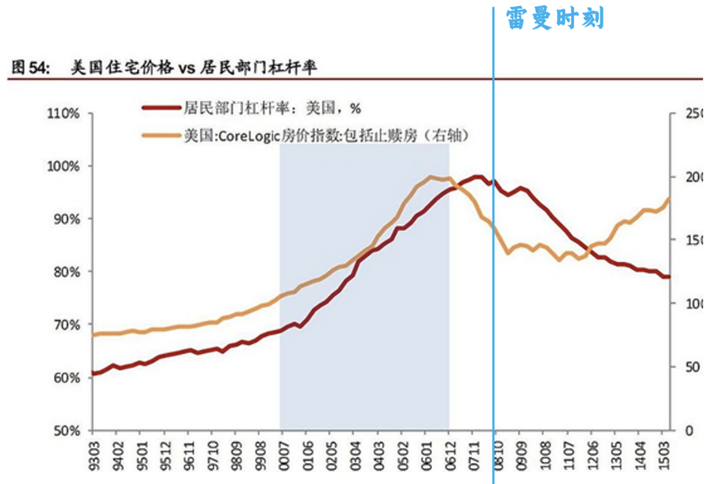
当时美国的房价:
2004-2005 年暴涨;
2006 年 1 月登顶,之后横盘缓跌;
2006 年 10 月开始急跌,当月新房价格中位数同比下降 9.7%,全年销量大跌;
2007 年春,是个人都能看出来,楼市已经繁荣不再,随后进入快速下跌通道——怎么涨上去的,就怎么跌下来了。
然而大众的认识是严重滞后的,普通人意识中的次贷危机,是在 2008 年 9 月 15 日雷曼破产开始的。
决策者眼中的危机,早在 2007 年 7 月就已经爆发了。
在伯南克、保尔森和盖特纳合编的著作《灭火,美国金融危机及其教训》一书中,我们可以看到,早在 2007 年春,美国当局就已经开始为次贷问题擦屁股了,同年 3 月,他们还在国会听证会上,就次贷问题做出过解释。
既然如此,那些抵御危机的货币和财政工具,为什么没有尽早投入使用呢?
那是因为在危机彻底爆发之前,美国遭遇了和大部分国家今天所面临的状况非常相似的麻烦,使政策陷入两难。
这个麻烦叫通胀。
当时的美国经济,一边是亟待治理的通胀,要求货币紧缩;
另一边则是摇摇欲坠的房价,若要维持,必须宽松货币。
问题来了:
1)自泡沫形成,到泡沫破裂的这个时间段内,华尔街的金融精英和美国的决策者都经历了什么?美国的意见领袖是不是也像我们今天一样,为泡沫如何处理而各执一词?
2)那些关键的经济指标,比如通胀率、失业率、信贷违约率……是如何变化的?我们根据这些数据,能作出怎样的判断?
3)那些具有先见之明的少数派,又是如何从危机中渔利的?
要想搞清楚上述问题,先得从全局视角,了解一下泡沫是怎么吹起来的,又是怎么破掉的。
01 泡沫是怎么酿成的?
这个话题说起来可就远了,远到得从二战扯起。
二战前,大萧条肆虐全球,世界各主要工业国,或主动或被动,都搞起了「大政府主义」,金融市场的各种行为,都处在严厉监管之下。当时的储蓄存款,是不可以用来搞风险投资的。
所以那会儿的华尔街,还不成气候。
华尔街的猥琐发育,是从 70-80 年代的滞胀危机开始的。
那时凯恩斯主义的缺陷暴露,新自由主义逐渐成为思想界主流。
华尔街趁机游说政府,要求脱离监管,之后就一发不可收拾。
比较显著的例子是 1972 年的摩根财团,只是一个拥有 110 名雇员和 1200w$资本金的小公司,到金融危机爆发时,它已经是拥有 5 万名雇员的巨头了。
随着巨头们一天天壮大,他们对政治权力的渗透也在增强,从里根时代开始,华尔街的高管就接连进入美国经济决策部门,担任重要职位。
掌握权力系统的华尔街资本,又在立法和政策层面,为金融投机的冒险行为,大开绿灯。
时间来到 21 世纪,最初的两年,美国接连发生了两件大事:
1)互联网泡沫崩溃(2000.03 ➜ 2002.10);
2)911(2001.09.11)

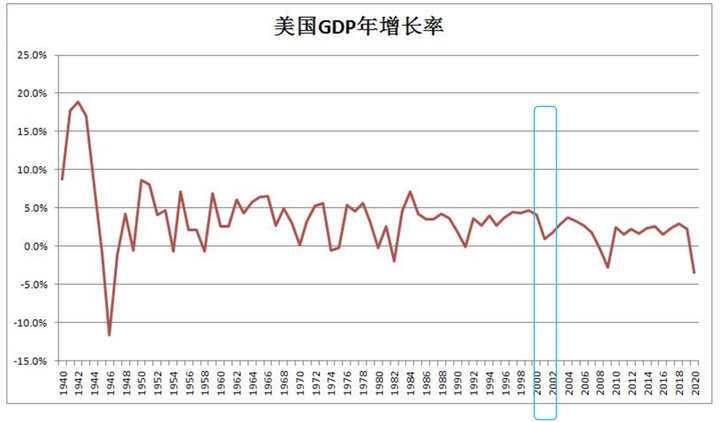
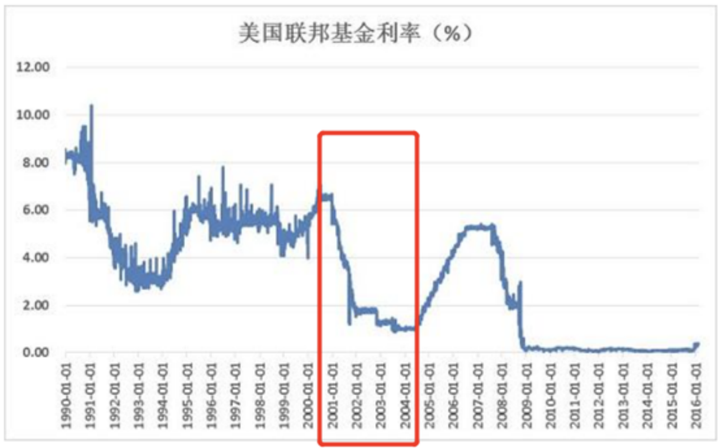
经历了一连串的打击,美国经济陷入低迷,为了刺激增长,美当局采取了如下措施:
1)降息,美联储将利率从 2000 年的 6.24%,逐步降至 2003 年的 1.13%:

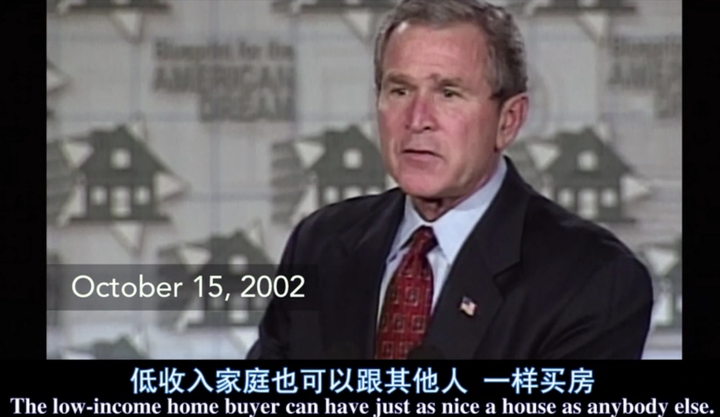
2)祭出美国版的「房地产拉动经济」——《美国梦首付法》和「居者有其屋」计划。
虽然美国两党总是斗来斗去,却在「美国梦得有房子」这件事上,达成了深刻共识,因为「居者有其屋」在选民心中,有着无可辩驳的正当性。
于是他们联手,一举将美国人的住房拥有率推高至创纪录的 69%。
买不起房子怎么办呢?
低首付,低利率,政府借钱给你买。

通常,银行借钱给贷款人,是要考察他的还款资质的,比如征信、收入啥的,因为要保证资产安全,就必须要考虑放贷的风险。
但华尔街那帮聪明绝顶的人,创造出了一种快速回款,转嫁风险的衍生工具。他们把住房贷款,打包成了一种可出售的证券化产品。
这里有几个关键词:打包、证券化、出售。
举个例子哈:
张三借了房贷 250w,30 年一共还款 500w;
李四借了房贷 500w,30 年一共还款 1000w。
银行把张三和李四的房贷合同打包在一起(MBS),作价 800w,卖给了投行。
一转手,银行获利 50w,而张三和李四不还钱的风险,也被转移给了接手的下家。
利润可观,而且不再承担违约风险,银行大受激励。
而且他们当中的很多人,所获得的奖金是由贷款规模,而不是由贷款质量来决定的,所以他们有足够的理由,让所有的美国人都去买房,这简直就是美国版的涨价去库存。
高质量的借款人很快就消耗完了,他们就把目标对准了低收入人群——这些人所借的钱,就叫次级贷。
次级贷因为利率更高,对银行的激励更大。
为了忽悠低收入者贷款买房,银行家们编造了各种各样的美梦,搞出了:
1)忍者贷款,贷给那些没有收入、没有工作、没有固定资产的借款人;
2)骗子贷款,贷给那些夸大年薪、谎报资产的人;
3)掠夺性贷款,这是一种性质恶劣的,带有误导或欺诈性的贷款。经纪人利用部分借款人受教育水平低、金融知识匮乏,以各种手段诱使借款人在对借款条件不了解的情况下,借了高成本的甚至一辈子都还不清的贷款。
比较普遍的是贷款机构针对低收入人群开发出的一种诱导利率,即头两年 0 利率,2 年后再逐渐加上来。
这是个非常重要的细节,在电影《大空头》中,蝙蝠侠麦克料定,一旦利率加上来,那些低收入人群很容易发生断供。于是他下定决心,做空次级贷款抵押证券,大捞了一笔。
为什么会有人愿意接盘次级贷这种风险很大的证券化产品呢?
因为聪明的银行家们,早就将风险转嫁给了投资人。
他们将不同风险的抵押贷款证券分拆,然后和其他类型的贷款,比如信用卡、车贷、消费贷等放到一起,重新打包,成为了另一种更加复杂的证券化产品(CDO),然后卖给投资人。
而投资人又是如何看待这些风险的呢?他们难道脑子有坑么,看不出里面的次贷风险?
投资人当然不傻:
1)有专业的评级机构来对这些 CDO 产品进行评级调查,不同风险等级的证券化产品,报价和收益率都是不同的,想要高收益,就买高风险的;想要资产安全,就买低风险的。
但这些评级机构也不地道,他们收卖方的钱,自然替卖方服务,也就有动机和意愿,对卖方手里的屎,做出黄金的评价。
2)当时美国的房价持续涨了 20 多年,房价永远涨,已经成为了一种信仰。只要房价还在涨,次级贷就是安全的,因为一旦借款人还不上贷款,银行有权卖掉房子,收回贷款。
3)投资人还可以给自己购买的风险资产(CDO)进行投保,如果 CDO 崩溃,保险公司会赔付其损失,这又是另一款非常复杂的金融创造,叫信用违约互换(CDS)。
MBS:住房抵押贷款证券化的产品;
CDO:信用贷款和抵押贷款分级打包后的证券化产品;
CDS:信用违约互换,即为 MBS、CDO 等风险资产投保的金融产品,是做空 MBS 和 CDO 的工具。

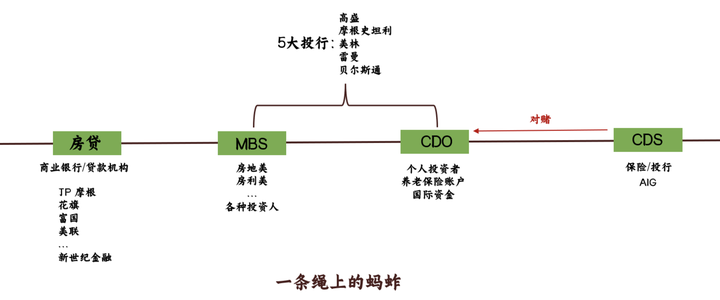
这么一看,风险似乎消失了:
放贷的银行,把风险向下转移给了购买 MBS 的投行;
投行则把风险转移给了购买 CDO 的投资人;
投资人则为自己的风险买了保险,把风险转移给了保险公司;
而保险公司则有美国政府的信用背书……
风险当然不可能消失,只是被隐藏、稀释,并扩散到了更广的地方——全世界的金融体系。
我们现在知道,上述的金融创新,是金融危机得以扩散的源头,但在当时, 有不少经济学家宣称,像 CDO 和 CDS 这类金融衍生品,因为具有分散风险的能力,所以美国将会成功战胜金融危机。
正是这种盲目的乐观,再配合楼市繁荣、经济向好的基本面,银行家们不顾一切地在资本市场大快朵颐,不光 all in,还把杠杆加到了极致。
杠杆之所以诱人,是因为它是利润的倍增器。举例:
你买了一套 100w 的房子,一年后涨到了 120w,你卖出后,获利 20%。
如果首付 20w,贷款 80w,那么你的获利就是 100%。
所以在确定性高的投机市场,盈利欲望强烈的投机者,总是会不择手段地加足杠杆。
从 2001 到 2007 年,美国家庭债务量激增,抵押贷款债务飙升了 63%,这速度远远快于收入的增长,美国整体债务则超过了 GDP 的 300%。
但这样的数据,并没有引起美国决策层的警觉。时任美联储主席的伯南克回忆说,当时美联储最关心的是经济增速、通胀和失业,而非债务增长。

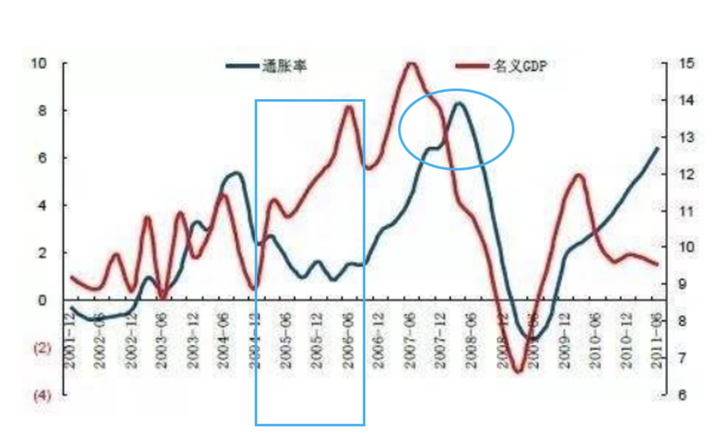
上面这张图,对于理解美国决策者的行动非常关键:
1)在 2004-2006,美国房价疯涨的两年间,美国经济处于一段低通胀高增长的蜜月期,在这种形势一片大好的情况下,决策者对泡沫增长采取了放任的态度。
2)为什么在 2007 年,美联储的政策陷入两难了呢?
正如前文所说,这一年美国经济正在经历一轮不大不小的通胀,货币政策在治理通胀和维持房价之间徘徊,最后只能眼睁睁看着房价崩溃。
不论是 80 年代的大滞胀,还是这一次,在面临治理通胀还是维持房价的选择时,决策者无一例外,都选择了优先治理通胀,这是为什么呢?
首先,从政治角度,没有人愿意承担激化通胀的责任;
其次,从经济角度,决策者非常清楚,维持楼市泡沫没有意义,它最终无可避免都会破,而货币宽松,只会把问题拖延得更严重。
02 债务危机不可避免
人们印象中的泡沫危机,好像是一瞬间崩溃的,似乎没有征兆——世界本来好好的,直到 2008 年 9 月 15 日雷曼时刻之后,一切就都变了。
这其实是金融家们故意让我们相信的故事,好让老百姓以为,金融界对危机的爆发也是无能为力的,他们也是受害者,好逃避人们的口诛笔伐。
比如格林斯潘说:「只有在泡沫破裂之后,我们才能意识到泡沫的存在。」
格林斯潘在 1987-2006 年的 19 年间,都是美联储主席,是美国经济决策的最关键人物,他亲手打造了「低监管、宽货币」的金融体系,为华尔街掠夺世界财富大开绿灯。
所以他的话,显然带有逃避责任的意味。
像房地产这种自我强化的金融空转系统(高房价➜高债务➜更高的房价➜更高的债务……)是一定会走向泡沫的,任何一个成熟的经济学家都知道这一点,格林斯潘怎么可能需要等到雷曼破产,才意识到这是场泡沫呢?
那么泡沫破裂,到底有没有预兆?
当然有!
泻药,我是学国贸的,对经济危机这东西比较敏感。才疏学浅,分析一下
经济危机出现前,一般会出现三大征兆:一是全社会的负债率上升,超过警戒线;二是资产价格飞涨,出现泡沫;三是经济增长潜力弱化,高速扩张的产能不能被市场认可。
如果将来爆发经济危机,首当其冲的是企业债务出问题。最近已经出现了一些民营煤炭企业、钢贸企业和中小房地产企业的违约。将来出问题,肯定还是这些企业。尤其是类似浙江奉化兴润置业这种房地产企业,在房地产泡沫严重地区投资比较多,危险非常大。
当社会上有一大批“兴润置业”的时候,危机就自然而然爆发了。大量建成的房子无人购买,房地产企业资金无法回笼,无力偿还贷款、货款和员工工资。于是,危机向上传导给银行、信托机构,向下传导给建筑企业、建材企业,以及众多员工。员工实际收入下降,购买力必然下降,影响他们买房子、消费。这样就开始恶性循环。
一些中小银行或信托企业,因为跟违约公司关系密切,马上会出现挤兑,于是银行间市场的资金价格陡然上升,大家都本能地攥住自己的钱袋子,钱荒爆发,利率飙升。到这时,全社会经济正常运转的链条就突然停止或者慢了下来,债务危机开始演变为金融危机!
这时,居民肯定会抢购美元、英镑、欧元、黄金等硬通货。国家将会收紧兑换条件,黑市也就出现了。人民币突然出现两种汇率:官方汇率,黑市汇率。如果扛不住,官方汇率会剧烈下调;但由于预期转坏,大家还会继续看跌人民币。
鉴于出现钱荒,为了挽救经济,国家或开动印钞机,降低存款准备金,人民币对内贬值将是毫无悬念的。
这时候,房价也会剧烈下跌,股市暴跌、收藏品价格暴跌,但黄金价格会上涨,而且很难买到。当然,危机很快就传递到职场,很多人会失业、降薪。在这个过程中,会有不少炒房客和高比例贷款的企业家自杀、逃亡。当然,社会稳定也会受到严重挑战。
对于普通人来说,除非你是刚需,不要再轻易贷款买房子。尤其是三四五线城市非核心地段的房子,将成为陷阱。即便是一线城市,郊区的房子也要非常小心。
所以,如果你只是一个普通的穷逼,又不从事外贸相关行业,除非你闲的没事投入全部家底炒股,或者倾家荡产贷款买个房。就基本和你没啥太大关系~~~
按目前的形势和疫情发展来看,我觉的明年开始大概率会经济衰退,至于经济危机这个词,我不太理解,好像也没有什么危机,主要是疫情影响下造成需求和供给的消亡,这和2008年的金融危机是不一样的。
从数据方面来看的话,从2020年开始,各项指标都是震荡式下行,

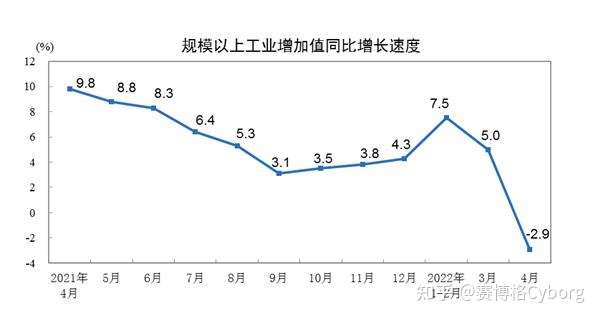
这是官方的工业生产值,其实抛去4月份封闭不算,从21年开始,就是一个下降的趋势,疫情和封闭则是加速了这个过程,4月份生产值是负的,大量的大型企业在亏损,这里还只是统计了规模以上工业,如果把小企业小地方的数据算一算的话,可能更糟糕,小企业也不同大企业,基本是倒闭收尾,没啥抗风险能力。

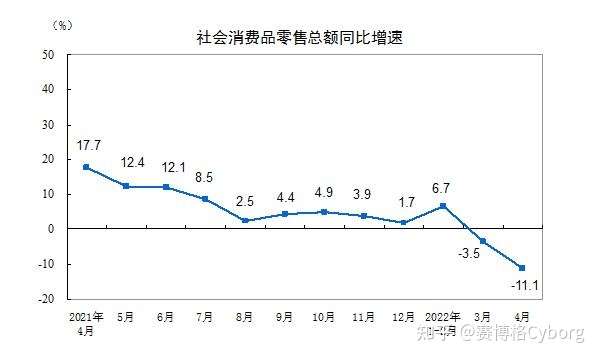
这是社消,里面比较严重的是餐饮和汽车,这两个下降速度最大,而这两个产业在国内算是比较大的行业了。同样的,抛开4月封闭不谈,整体趋势就是在下行了。其他数据像是失业率,20%左右,这还只是名义上的,不包括灵活就业,实际多少有的专家猜测30%。社会融资和贷款,我没记错的话,4月应该都是腰斩,3月份喊着要复工,现在是给你复工都复不起来了。
采购经理人指数PMI则是从20年开始大部分时间都处于枯荣线下方,制造业和非制造业都一样,要注意的是,PMI在下降的同时还伴随着上游原材料价格的上涨,从期货端大宗商品价格可以看到,像是原油,铜,煤炭等基本都在高价位徘徊。
经济数据在下行,而物价在上涨,这是非常符合经济上的滞胀时期,这一情况从2018年左右就差不多开始了,在经历20年一波疫情后,原材料端尤其是原油的上涨更明显,而经济数据各方面更糟糕,按着经济周期的正常节奏,滞胀时期过去就要迎来经济衰退,企业开始裁员不扩张,老百姓不贷款买房,甚至更严重的,许多人开始断供,要跌价卖房,但按现在的情况来看,大量的卖盘要抛出去的话有没有人会接盘都是个问题,这后面的情况各位可以自行脑补。
所以,就我自己肤浅的经验认为,经济衰退已经是不可避免的,这是正常的经济周期规律,疫情以及封闭则是加速这一现象。
那普通人要做些什么准备呢,首先几点,我不太认同其他人说的参照2008年金融危机,以及屯黄金等操作。
08年金融危机是属于资产泡沫的破裂,那时候美国房地产以及大宗商品价格被垃圾资金推的太高,最后导致金融危机,但是这并没有导致需求在那个时候大幅减少,以及制造业,服务业产业链的断裂,这是和现在国内疫情以及经济周期下滑最大的不同,目前的情况是制造业和服务业产业链出现断裂,原材料价格高企,而下游又没有承接力,疫情以及封锁还会导致运输不通畅,最后造成产量不稳定,然后大量的裁员以及小企业倒闭,会造成需求大幅减少,现在环境是企业和个人不愿意扩张和消费,这是在心理预期层面上和实际生产环节上都有的双重影响,和金融危机有很大的差别,金融危机发生并不代表企业和民众没有扩张意愿,或者没有需求,只要央行发钱,还是愿意消费和生产,但是由于需求饱和和环境变化所引起的衰退不是发钱能解决的,企业百姓已经没有消费的意愿。
其次,08年那时候国内房地产还没有那么高的价格,可以通过大水漫灌来拉起需求,以及大量的基建项目和城市化,以及那时候有很多可以投资的项目和公司,像是互联网、共享行业、新媒体、新制造、手机汽车,等等等等,可以通过投资回报来满足借贷利率,但是现在的环境,已经没有那么多可以投的,或者说投了就很容易赚到钱的项目了,现在的环境已经从过去的粗放型转为精细型和专业型,这就需要大量的时间和研究投入下去,回报非常慢,那么这种情况下,搞短期的刺激就没有什么作用,然后房地产也已经这么高的价格了,钱也没地方去。所以说这次出台了算是12万亿的经济援助政策,但我并不认为可以复制08年的情况,包括政策具体的细节大都是属于财政手段和基建,而不是大幅度货币刺激手段,是比较温和的。
现在情况下再次通过大水漫灌货币政策的概率不大,一方面经济环境和以前不一样,另一方面09年的商品价格是大幅下来的,但是现在的原材料价格仍然高企,而制造业对国内的重要性不言而喻,除非放弃制造业,否则不会再让原材料价格再次暴涨,至少保持在目前水平,所以在汇率方面和货币政策方面应该会有些牺牲。
整体的环境已经不同了,发生的原因也不一样,从这两方面来看,不太可能再出现像10年11年那样的报复性反弹,我也不认为应该对后市再抱有太好的希望,短期的反弹肯定是有的,但大形势就是进入经济衰退。
也因此,同样的不认同购买黄金或者屯其他东西的建议,目前是处于经济滞胀的尾端,也就是商品原材料价格快要涨到头了,之后会慢慢过渡到经济衰退期,在这个期间内商品的价格会在高位反复震荡,这种震荡的幅度是很大的,经历高位盘整后,大概率要下跌,因为需求已经没有了,现在都是中间的制造企业在承受这个压力,等到制造企业也哑火了,那大概率商品就要开始下跌,这也是经济衰退期的一个征兆,商品价格开始从高位回落。而这一过程中,商品价格的变化以及市场走势会非常难操作,也很难把握的好,会伴随大量的震荡型趋势,不要说普通人,就是职业交易者都要亏损。
这期间原材料的价格,包括其他的一些资产,房子股票黄金等我觉的都不太稳定,不是普通人能够把握的住的。
所以我自己总结的,普通人该做些什么:
1,不要辞职,除非是万不得已,否则别离职,不然很难再就业。
2,存钱,存现金,目前的情况以及之后的很长一段时间,就是现金为王。千万别听什么投资这个那个,现在各行业的增长都到头了,环境也就这样。好好存钱,等到经济衰退过去,开始复苏的时候,买股票,相信我,那个时候起来的股市绝对是大牛市。时间点我估摸在25年左右可以准备买起来,然后耐心持有。
3,现在来看,疫情是一件长期的事情,没那么容易就过去。一个是新冠后续有可能还会突变,然后再一次传染开,对经济的杀伤是持续的,然后很多行业必须要转型互联网,线上开会,外卖等等都会成为常态。持续做好对疫情的防护,以及长期网上办事情的准备,如果是做服务业的,建议早点转型线上。对于各行各业的岗位,可能以后都需要长期用到线上办公的方式来工作。
4,买房子这个事情,尤其一线城市最好别买,现在的工资增长速度以及行业发展速度和现在的房价已经完全脱轨了,而所谓的一线城市资源在疫情的封闭下也会减弱,会不会跌这个事情不好说,我认为更可能的是,就在这个价位谁也别买谁也别卖,就这么僵硬着。买了的人再想卖掉,肯定是要大跌价,真有需求,不如租房子,现在的情况买房子特别不稳定。
5,至于车子,奢侈品等,过阵子肯定大甩卖,闲钱多的可以买了玩玩。
广积粮缓称王,熬过衰退,就能迎来真的曙光,到时候该消费消费,该投资投资,现在存现金就是王道。
今年(2022)应该就能出房价的阶段性结局,是涨是跌是横盘看今年;
五年内就能出这个阶段的历史剧本了,是巴士底狱,啤酒馆,太平道还是赛博朋克就看这五年了;
我个人的做法是;
1,减少非必须消费。拒绝轻奢,拒绝下馆子,拒绝小而美,拒绝网络充值,经常点外卖的自己整点料理包来解决。
2,去杠杆。停止购置车辆的计划,非刚需不买房,买房也别加太重的杠杆,随时可能面临失业的人加高杠杆就是作死。
3,减少对成瘾性物质的依赖。少抽烟,少喝酒,不要求你把这俩完全戒了,不现实。但是尽量减少对这两哥们的依赖,既花钱,又伤身。还有,槟榔必须戒了。
4,锻炼身体。有空多去跑步,免费的马路不要钱。
5,多认识青壮年朋友,多参与青壮年人多的社会公益活动。人归根结底是野兽,团体是很重要的。
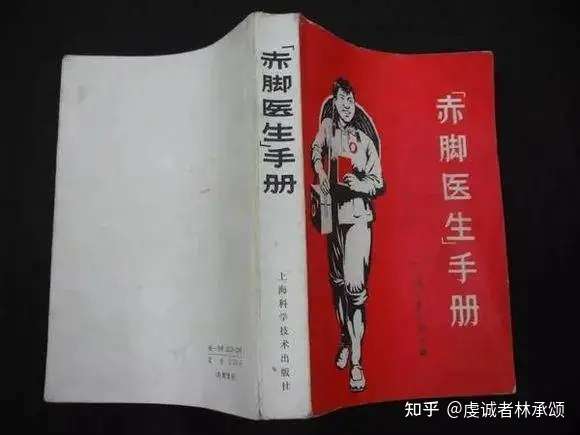
6,了解一些生存知识。赤脚医生手册买一本搁在身边,经常翻翻看。

7,见一见红。有农村亲戚的,可以去农村帮忙杀鸡鸭,见一见屠夫是怎么杀猪的,最少降低一下见红之后呕吐的概率。
8,去当地射击俱乐部看看。一方面是交朋友,扩展人脉,一方面是练习一下射击技巧。一定要是中产以上的家庭,一发子弹最便宜也要12米,没点家底负担不起的。