建议没事多读读KK大神10年的文章,摘选如下
垄断,国家队的垄断,可以解决眼红问题,也就是社会稳定问题。
银行和民营开发商之间,是官与民之间的问题。
而银行和国家队央企,是左兜和右兜的问题。
国家垄断控制风险的意义还在于:需求可以拆出来。
以后的路,民营开发商的日子将变得越发艰难。
土地是地方政府的,商品房开发是央企和国企的。
处于金字塔下层的40%家庭,如果还没有一套自己的房子,那么买一套自己的房子就越发的变得不可能。
商品房将逐渐往金字塔的上层积聚。
处于金字塔下层40%的无房家庭将只能以租房来解决居住问题。
租金的快速上涨期将到来,政府已经盯上了房租这块巨大的蛋糕。因为房租的收益比房产税更靠谱,更具有操作性。
土地出让金是地方政F的收入,而城投的钱是地方政F自己的钱,乍一看是左口袋到右口袋。
但从另外一个角度去看这事儿,可以类比自成交做(la)市(pan)
城投公司是一个名义上不是地方z府,实则大家都知道是政f延展的一个公司主体。其作用是给地方政F融资的一个工具,购买城投债的本质是一个地方债,以绕过一些限制。
房地产项目最大的资金流向是土地出让金,也就是说土地是地方Z府出售部分自己的“类股权”,和城投债这样的“类债融资”不同,购买土地能分享城市发展的收益但并没有刚性兑付兜底。
当你买了一个城市的某个土地做开发,无论是住宅还是商业地产,这是一个“不保本”项目,如果你自己做亏了是你自己的问题,好处是上限可能是很高的,如果该城市腾飞的话。
城投债是债,土地是股
那如今土地卖不动了,本质上是什么?就是城市的“股票”跌到没人买了。
而城投债本身的抵押物又是土地。
这一联立:
类似于某上市公司拿自己的股权抵押去融资贷款,然后用融来的资去托自己的股价。
这是什么征兆……老股民朋友们都是明白的。
都变成金融产品了,反正总有人为了高收益去买,反正也总有任务,至于未来违约,政府是政府信用,城投是城投的投资,完全翻脸不认不是没可能,理财都打破刚兑了,最近几年城投违约的也不少,如果想不通,可以观察下河南的存款问题处理方法。
从货币流通角度来看,不管是谁拍地,想要赚钱总是要企业和个人最终高价接盘,房地产周期下,房子永远涨,地价永远涨,涨的过资金成本,缝缝补补拆东补西还是可以玩下去的,现在谁敢举跟多的债置换他人的风险和投资收益,房地产金融属性自然下降,击鼓传花玩不下去,以房地产为中心,一条链条上所有人的收益都无法保障,怎么可能还能兑付高息融资产品呢。
我们经济体虽然没有次贷危机时的一些金融创新工具,但应用到的并不比美国次贷危机的金融创新差,核心还是和美国次贷问题一样,一条链条上所有人收益取决于中下层的解盘能力,就看居民还能加多少杠杆吧。
我干地产12年,给大家讲个故事:
去年,我一市城投公司的朋友跟我说,他们准备拿一块地,那块地位置不错,公园边、学校旁,所以关注的房企很多,估计拿地竞争比较激烈。
为了迅速结束战斗,他们跟国土资源局专门设置了参与门槛:
1.拍卖保证金1000万,若未中标,保证金将于拍卖结束后60天内无息退还。(小开发商就不要参与了,保证金1千万,数额不小,而且大概率要两个月退还,现金流压力受得住?)
2.土地出让金50%必须为自有资金。(言外之意就是别想着空手套白狼,自身资金要雄厚)
3.需本地纳税5年以上的企业或个体,需配建24班公立幼儿园,建成后移交当地政府。(这条最狠,基本就指向了本地房企)
果然,到了正式开拍日,符合条件的参拍方并不多。经过28轮的报价,市城投合理合法地拍得土地使用权。
拿下地块后,他们情绪高涨,说是准备自己操盘。于是马上开始产品定位,并找到了我们给他们做咨询服务。
合作很愉快,一个半月的时间就完成了定位工作,正准备推进下一步时,意外发生了。
那个时候,房地产市场急转直下,成交量腰斩。再加上领导班子换届,新来的老大觉得他们操盘水平不够,所以土地开发先搁置。
就这样,我们的咨询服务费还有几万块的尾款一直没结算。
时间过去大半年,就在前两个月,我那朋友说领导最终定了,那块地变成合作开发,让我推荐一家实力强的房企跟他们合作。
我说你们那个土地条件,房企很难算得过来账,本来目前市场行情就不好。
他就跟我说,这些都有得谈,暗示我现在市里财政有点困难,虽然手里拽着这么好的一块地,却不能及时变现,新上来的领导很发愁。
就这样,折腾了一个多月,终于找到了一家头部房企进行合作。案名都定了,前缀里头只有那家房企的名字,市城投没加上去。
简单的故事,到此结束,总结几点,可以回答这个问题。
1.城投公司其实就是ZF的钱袋子,是ZF在商业领域的利益延伸;
2.相比业绩,他们更看重的是防止国有资产的流失;
3.城投公司是房地产市场的调节器。市场行情好的时候,它插一手,要么抬高地价,要么抬高房价;市场行情不好的时候,它是最后的遮羞布,大量拿地,强化客户和房企信心,要么拿地捂盘,等待行情有起色时找到合作方变现,维持城市房地产市场有序供应。
所以,现在城投公司大量拿地,是ZF在托举,通过左手倒右手的魔术来烘托地产的明天。
嗯,真棒!
在1994年进行分税制改革之后,中央政府在经济权力和利益分配中重新获得主动[1], 但也导致地方政府与中央政府的财政收入-支出不均衡的问题——地方财政收入占比低,但财政支出占比高,特别是在教育、社会保障等方面,地方财政支出是中央财政支出的10倍左右。
这种收入和支出的不匹配,实际上是地方政府在整个政府系统中“权利”与“义务”的不匹配[2]. 但是土地出让制度,为打破地方政府这种矛盾的状态提供了机会。地方政府拍卖土地资产(土地出让金),房地产公司拿地之后以获得的土地为抵押物到地方银行进行贷款融资,房子造的差不多之后,购房者通过首付去银行撬动另一波贷款。如果房子价格上涨,购房者还可以卖出房产,让二手房买房以此撬动更大的贷款。这整个过程就是典型的“信贷创造货币”(Credit Creation)过程[3].
在这个过程中,房地产公司 和 地方银行 就是地方政府印钞机的两个关键部件。如果以房子卖出比作IPO,那么房地产公司、地方银行 和 地方政府就是一级市场玩家,获取了这个发币过程的绝大部分收益,购房者和炒房客是二级市场玩家,获取了少部分收益。当二级市场景气时候,房价越来越高,一级市场也会景气,卖地-土地抵押贷款-建设-准售 的周期就短,而且房地产可以上更高的杠杆撬动更多信贷,也就是“发币”速度更快。而当二级市场不景气,比如居民收入受到经济危机、疫情管控等因素打击时候,房价上不去,房子在房地产公司积压的周期会变长,一级市场也会变得不景气。可见,地方政府的这个“印钞机”是天然顺周期的——经济形势好时,印钞速度快,经济下行时,印钞速度慢。在这个印钞过程中,地方政府获得了天量货币,可以进行更多投资,从而带动地方GDP增长和税收增长,获得更好的政绩,也可以给公务员开出越来越高的工资。
但是,当经济状况变差的时候,也是需要地方政府拿出财政政策进行刺激的时候,所谓刺激,无非就是积极的财政政策和货币政策。前者意味着政府更积极的花钱(特别是基建),后者意味着政府加大印钞机的印钞速度。而地方政府“印钞机”的工作状态在此时是天然慢的,这就需要地方政府对这个“印钞机”进行调控,比如“托市”。调动城投公司取代之前房地产公司的角色拿地就是“托市”的关键步骤。城投公司跟政府关系相比于房地产公司更密切,可以更快地拿到银行的抵押贷款,甚至可以以政府信用担保发债(城投债)。也就是说,对于地方政府来说,城投公司是相比于房地产公司更可控的角色,在经济下行时,是让“印钞机”加快运行的关键。
这个“卖地-发债/币-税收”的循环本质上就是MMT(Modern Monetary Theory)[4][5]. MMT认为,政府可以以本币借贷更多,只要银行保持低利率,政府的还贷能力可以通过发币能力增强多倍。这个观点跟主流经济学中的货币以实物、货币指标、通货膨胀或者利率目标等经济指标为锚的观点完全不同[6]. 在MMT中,政府既似乎是一个既当裁判又当运动员的角色。
但是,MMT无疑会让政府支出和债务暴涨,并且挤压私人经济部门。在“卖地-发债/币-税收”循环中,政府通过天量发币快速推高房价,使得除房地产外实体经济的投资收入预期低于投资房地产行业,同时高房价还增加企业经营成本,员工居住成本,也就打击了私人部门的投资积极性。“干啥不如买房”在这种机制下逐渐成为共识。
而政府在整个经济体中毕竟是一个成本部门,当私人部门和其他生产部门收缩时候,政府部门不可能继续扩张,所以经济下行在这种循环下必然会到来,而且只要政府不放弃挽救这个循环,彻底跳出MMT,经济下行就不会结束。
地方政府在长期的MMT制度下,花钱惯性已经形成了,庞大的公务员群体也不可能快速收缩,地方政府财政在经济下行时出现严重问题是必然的。此时私人部门收入紧缩,政府的税收也必然会收缩,会进一步加剧这个问题。在彻底扭转之前,地方政府部门一定会尽全力挽救“卖地-发债/币-税收”循环(过去的“四万亿”、“涨价去库存”,如今的城投拿地),将经济情况推到政府认为不可以更差的地步。
参考
- ^Loo, B. P., & Chow, S. Y. (2006). China’s 1994 tax-sharing reforms: one system, differential impact. Asian survey, 46(2), 215-237.
- ^Wong, C. P. (2000). Central-local relations revisited the 1994 tax-sharing reform and public expenditure management in China. China Perspectives, 52-63.
- ^Stoop, M. (2010). Credit creation and its contribution to financial crises. An Unpublished Master Thesis Submitted To The Department Of Management, Technology And Economics (Mtec), Swiss Federal Institute Of Technology.
- ^Tcherneva, P. R. (2002). Monopoly money: The State as a price setter. Oeconomicus, 5, 30-52.
- ^Juniper, J., Sharpe, T. P., & Watts, M. J. (2014). Modern monetary theory: contributions and critics. Journal of Post Keynesian Economics, 37(2), 281-307.
- ^Crockett, A. (2005). In search of anchors for financial and monetary stability. In Adapting to Financial Globalisation (pp. 19-28). Routledge.
今天在吹水群里刷到一篇新闻,讲述安徽省合肥市的下半年首场土拍成果很牛。该新闻标题如下所示:


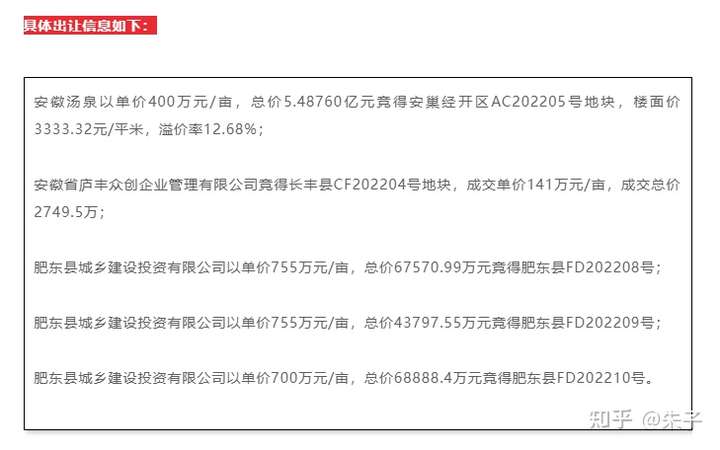
该新闻说明了合肥市的下半年首场土拍五块地全部拍了出去,虽然有四块是底价成交,但其中还有一块地溢价率12.68%!
新闻仿佛给土地市场注入了一剂强心针,毕竟合肥市近年来“招商引资”搞的很火,也是社交媒体上的明星城市,普通人看了这个新闻,对合肥房价只会更有信心。

但事实如何呢?
下面我们抽丝剥茧的分析一下:
首先是第一个地块,来自巢湖经济开发区,也是此次土拍中唯一有溢价的地块:
安徽汤泉以单价400万元/亩,总价5.48760亿元竞得安巢经开区AC202205号地块,楼面价3333.32元/平米,溢价率12.68%;

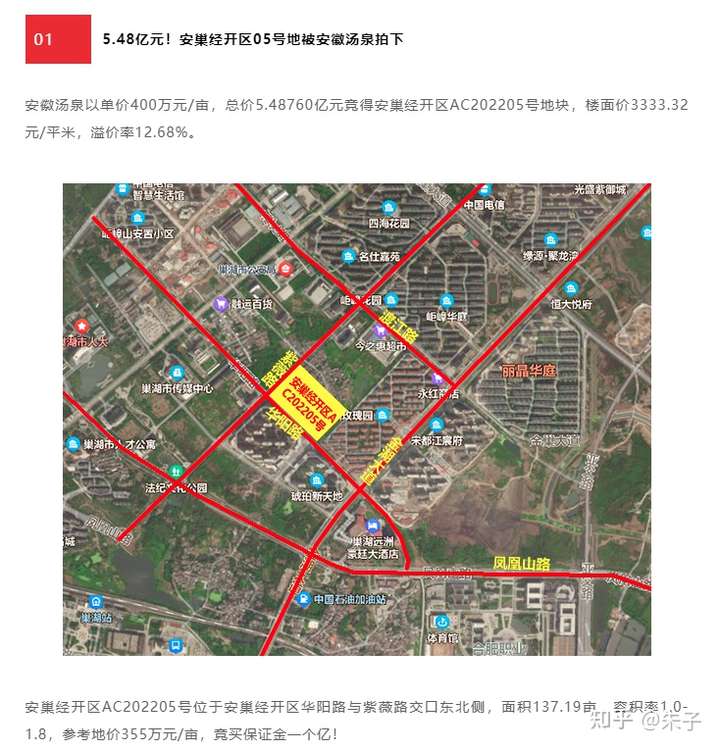
从新闻中可以看到,成功拍下土地的开发商叫“安徽汤泉”,听起来好像是一个本地民企,这时候别慌,我们先在企业查询网站搜一下看看。

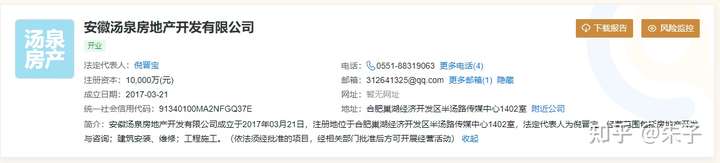

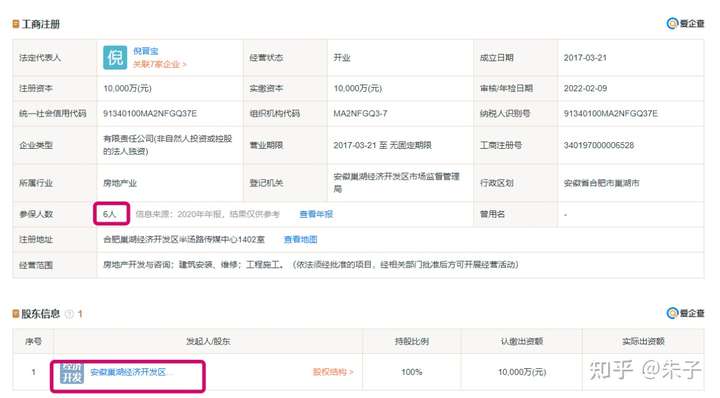
上图可知,安徽汤泉房地产开发公司注册资本很雄厚,但是整个公司的参保人数只有6人,似乎也不太像一个能够耗资近6亿去拿地的大规模房地产开发企业。而且通过股东信息发现,该公司只有一个出资方股东,名叫“安徽巢湖经济开发区东鑫建设发展有限公司”于是我们通过股东信息,再进一步深挖。

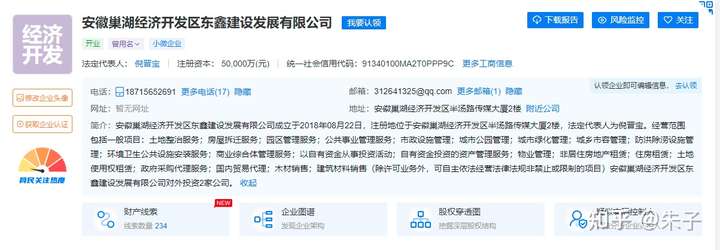

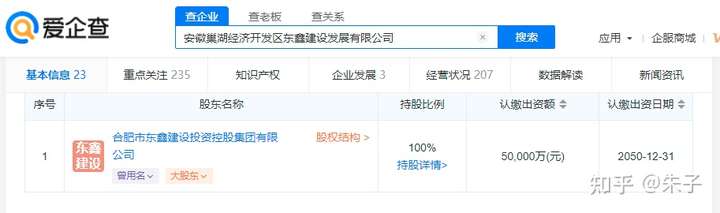
通过查询安徽巢湖经济开发区东鑫建设发展有限公司信息,发现该公司与安徽汤泉公司是同一个法人,而且也是被另一家名叫“合肥市东鑫建设投资控股集团”的公司给单一控股的。
再查询“合肥市东鑫建设投资控股集团”,真相大白了:

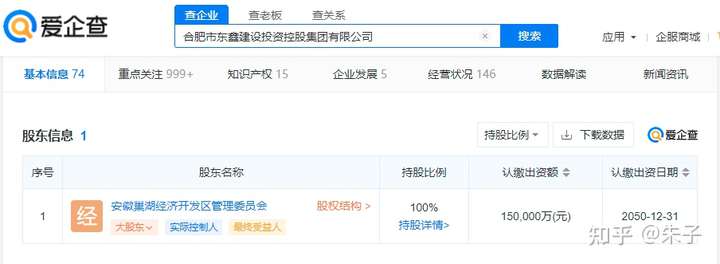
自此,我们查询了三层公司控股关系,发现所谓的“5.48亿,安徽汤泉拿下地块”的新闻,不过是安徽巢湖经济开发区的自产自销罢了,安徽汤泉就是一个当地的城投公司,只不过隐藏的比较深,也没有起一个XX城投的名字。
同样的,我们对该新闻中拍中剩下的四个地块开发商进行查询。
第二个地块,来自合肥市长丰县:
总价2749.5万,长丰县CF202204号被拍!

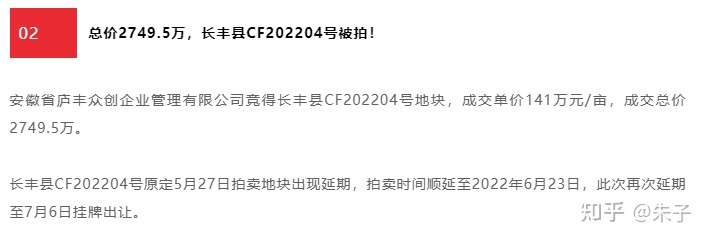
第二个地块的拿地公司名叫“安徽省庐丰众创企业管理有限公司”,简单搜索这个公司的新闻,发现除了这次拿地的壮举之外,互联网上再没有其他信息了。

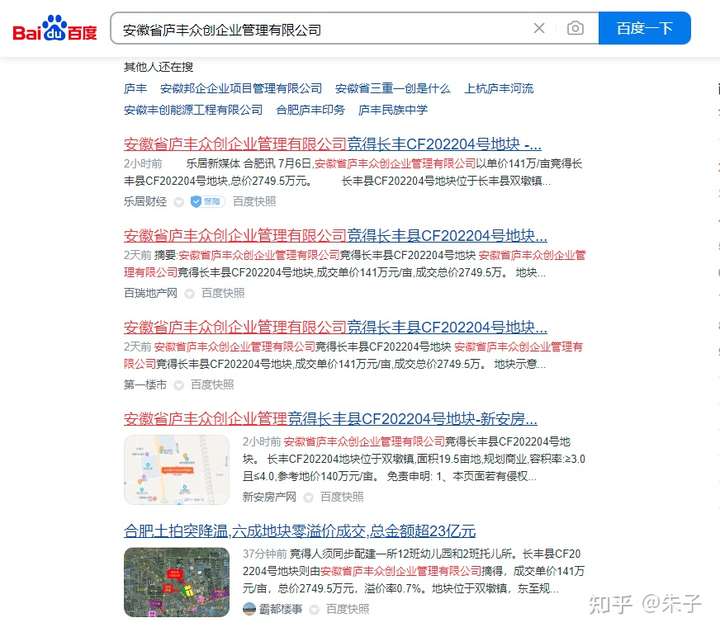
再查一下企业的营业信息,发现参保人数为0:

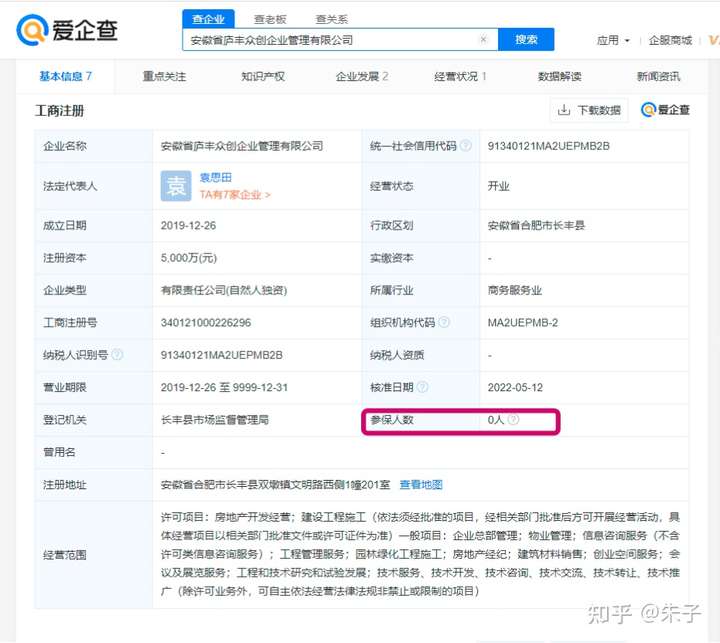
当然,该企业是自然人独资,看起来也确实是民企,可是通过企业法人,我们又查询到了其他意想不到的东西。–该企业法人名下还有两家公司,随便找了一家点进去,发现注册地赫然是长丰县XXX政府大楼。。

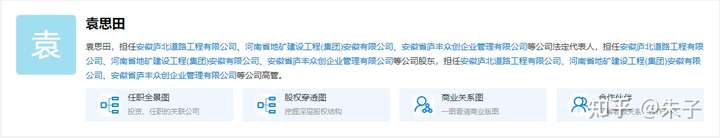

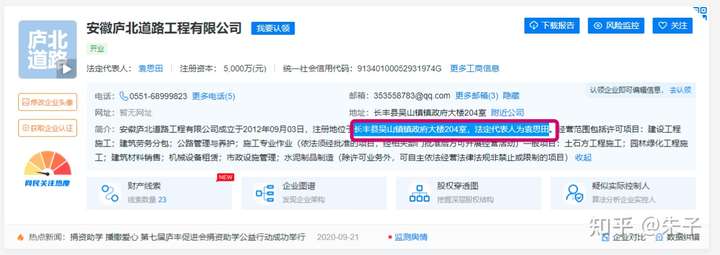
第三/第四/第五地块,均来自合肥市肥东县:
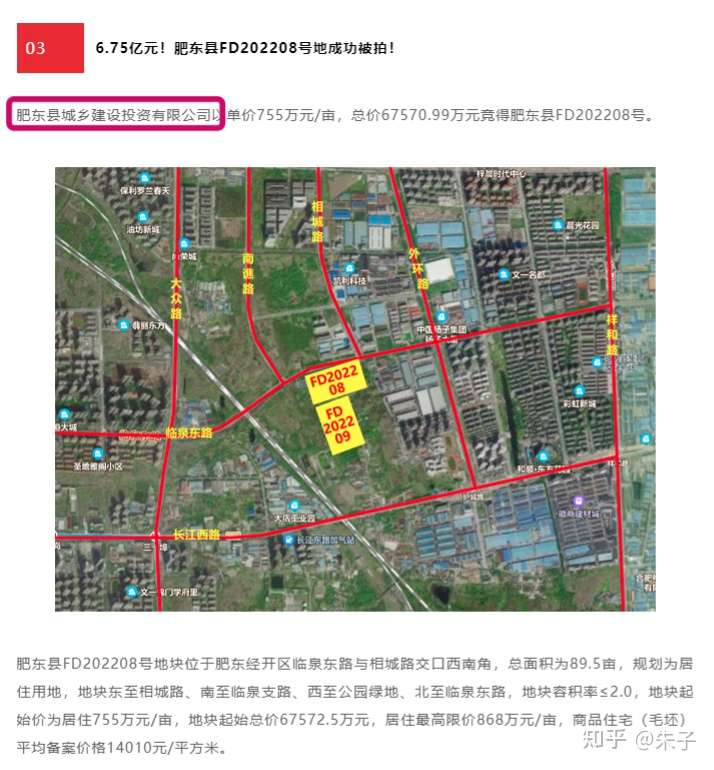
6.75亿元!肥东县FD202208号地成功被拍!
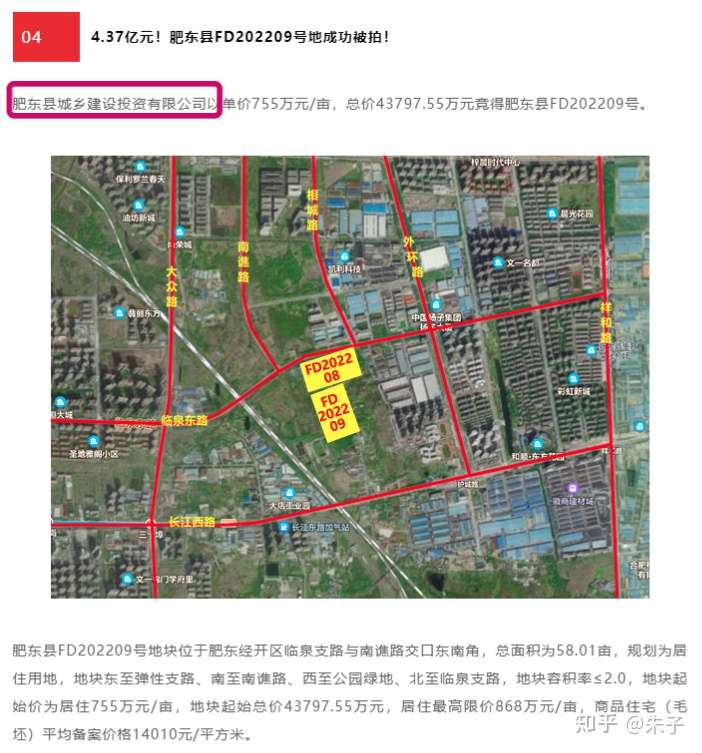
4.37亿元!肥东县FD202209号地成功被拍!
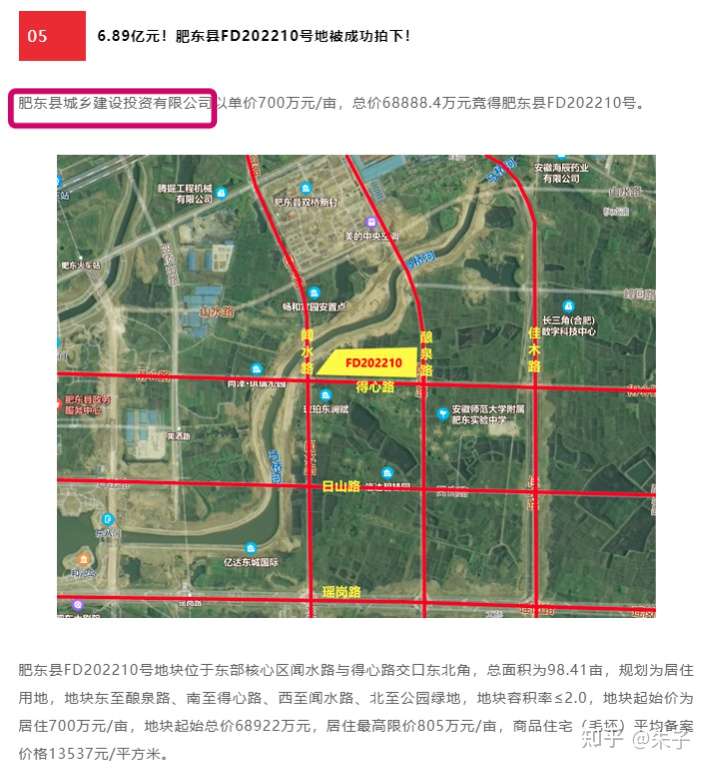
6.89亿元!肥东县FD202210号地被成功拍下!
这三个地块我就不做解释了,大家看图都能明白是谁拍的。



~~
最后总结一下:合肥市昨天发布了一则“振奋人心的新闻”,宣布下半年第一次土拍圆满成功,吸金23亿多。但经过简单分析即可发现,本次出让的五块地块中有四块已经100%确认被城投公司拿下,唯一的一个不确定地块出让金额只有2000多万,金额占比仅为1%左右,且该地块拿地公司的法人所辖其他公司注册地在当地政府大楼,也有城投嫌疑。
这种左手倒右手的行为只能说是政府为了托地价的不得已之举,然而合肥市的房价自2015年以来已经翻了几番,考虑到安徽当地的工资水平,政府真该想一下,土地财政这一招是不是能永远使用下去?老百姓还有多少能接盘的了?
这个问题从根源上来说关系到地方政府竞争、分税制改革、房地产行情和我国的金融制度等,我尝试来做个回答。
首先,我国地方政府之间是一种竞争的关系,每个地方政府都有点类似于一个大号的公司,只有这个公司业绩快速增长了,公司的董事长升迁的可能性更大,同时公司更有钱了董事长能调动的资源也会更多,无论是给下面人发奖金福利,还是给自己小舅子做的副业也才有资本。具体到地方政府,结合官员任期,于公于私都需要GDP快速增长。
拉动GDP增长三架马车投资、消费、和出口,作为一个地方政府对于出口和消费的影响很有限,最快速带来政绩的就是投资,投资就需要钱,而地方政府的钱来源主要以下几类:
1.以税收为主的一般公共预算收入
这里涉及到分税制改革后税收的大部分被中央分走了,短期内大幅度提升的可能性不大,但是有个转移支付是例外,这一块拼主政地方领导人的中央关系了,牛逼的领导能够多拉来转移支付,但这个不是每个地方领导都牛逼。
2.以土地财政为主的政府性基金收入
这部分收入构成了主要地方收入,也是地方政府最能发挥能力的地方;
3.国有资本经营预算收入
主要是地方国企上交的利润,这个更要靠命了,和地方政府领导的能力关系不大。
4.社会保险基金预算收入
这部分也是很稳定的,不大幅度减少都已经是万幸了。
通过上面的内容大家可以看出,地方领导想要升迁就需要GDP,而创造GDP就需要钱,而地方政府来钱的渠道中地方政府能通过自身努力能在短时间内获得大幅度增长的基本上只有转移支付和土地财政收入,而获得更多的转移支付难度又太大,所以大家都不约而同的通过土地财政搞钱。
在房地产市场行情好的时候地方政府可以通过各种政策,土拍,学区房,新区,棚改等方式吸引开发商来高价拿地,获取大额的土地财政收入,这部分是收入基本上平均占地方财政收入的60%以上。但是这两年房地产行情不好了,开发商房子卖不出去拿地,利润空间被无限制压缩,瞬间开发商的拿地热情直接下降80%以上。
开发商拿地下降80%也意味着地方土地财政收入下降80%,对应的整个地方财政收入下降50%以上。而地方政府是没有办法承受在短期内地方财政收入下降50%的这个巨大压力的。这个时候地方政府能采取的措施无非以下三种:
1.出台房地产刺激政策,让原来开发尽可能的多拿地,目前来看效果很有限;
2.鼓励本地国企,特别是本来就是做房地产开发的国企多在本地拿土地,再让一部分账面上资金富裕的国企也拿一点土地,但是即使把有富裕资金的所有国企都逼去拿地也没办法弥补下降的缺口;
3.最后一个就是通过城投公司了,虽然很多城投公司本身也没有钱,但是政府可以通过提供隐形担保和注入资产的方式提供担保,让城投公司去发行债权,去金融机构借钱来买土地,而各地城投公司拿地的多少就取决于地方政府的融资额度及预算资金缺口,严格意义上来说只要融资额度够用城投公司可以无限制拿地。
至于城投公司拿地土地怎么办?一般有两种方式:
1.城投公司自己成立开发公司,自己开发项目来卖房,毕竟开发房地产业不是什么高科技的事情,组建开发团队也不是难事,比如说重庆市政府的城投公司重庆地产集团下属就有康田置业公司来进行房地产开发,只是城投公司开发的房子很多时候有个通病,设计比较差,整体风格、调性都偏保守,造价普遍还偏高,城投公司也知道自己的问题,所以城投公司直接开发的项目不多;
2.大多数城投公司普遍选择找一家在当地做的比较好的地产公司合作,城投出土地,另外一个地产公司出管理、销售团队,通过合资公司的形式开发项目,城投主要是管财务和重大事项的审批权,这样相对比较灵活,兼顾了国企和私企的优点。
最后关于城投的债怎么换就比较复杂了,大多数城投的债是一辈子都还不完的,甚至少数城投公司连自己债务的利息钱都还不起的都有,还债方式大概有以下几种:
1.项目收入还钱,比如说卖了房子的收入可以还债;
2.借新还旧,发新的债券去还旧的债券是最常用的方式;
3.债务置换,通过把城投的债直接置换成地方政府的债;
4.债务重组,就是地方政府给城投公司重新装入资产、重新进行公司重组合并、拆分之类的。
反正地方城投公司就是一个任人打扮的小姑娘,具体如何还债还得看背后的主人怎么打扮,各种创意和想法千奇百怪。
看到这里还想了解城投及地方政府和房地产市场运营关系的推荐看两本书
《置身事内》和《结构性改革》

房地产行业是高周转行业,一般的商业住房三年就要力争清盘。保障性住房再慢也要两年建成,三年卖完。更不要说更不值钱的厂房租赁和销售了。因为如果做不到,光是银行利息就能吃垮原项目的应得利润。所以,过去的房地产行业虽然能赚钱,但真不是一般企业能玩的转的。
现在的城投公司大可以2022,2023,2024年大规模拿地,然后呢?我不相信现在城投公司所付的土地款是完全经营性所得,而是应该基本都是借款。那么好了,就算按最低国企平台融资利率来算,三亿元的土地款每一年贷款利息就要1200万元,所以城投公司根本不可能拿了地就捂着土地不开发。可是开发呢?一般房企每平米房屋造价是2500元到3000元每平,但是到了城投这里,就会因为各类稀奇古怪的原因直接就涨到3500元每平,原本底价拿的地,最后的综合成本并不低。而且,过了三年后,建好的房子卖给谁呢?根据国家统计局数据,截至2022年4月末,全国商品房待售面积是5.57亿平方米!
而且城投公司拿地开发房地产还有个弊端,就是贷款规模太大。100亩地,基本可以建20万平的住宅。举个中西部地方城市的例子,拿地价便宜些,200万一亩,造价低些,房屋造价3000元每平,那么总的支出规模在9亿元左右。这9个亿的项目在最长的贷款周期5年内还会产生各种费用,最后总贷款规模会有11个亿左右。如果房子卖不掉,就是净亏这么多钱。而且不要看20万平的住宅规模很大,换算成平均套数也就1500套左右,对比现在一个城市动辄就是几万套库存的规模,背后的贷款总量真的挺让人心惊胆寒的。
所以指望城投公司靠拿地交土地款来解决政府财政问题的,真的说句难听的,从现在算起估计最长还能撑五年,然后就是大家一起抱团死吧。不论是地方政府,还是城投公司,还是各家贷款行。因为房地产行业说一千道一万,还是一个长期靠人口,中期靠供给,短期靠政策的行业。那么你告诉我,一个14亿人口的国家,出生人口都快要跌破1000万了,每个城市还有大几万的库存住宅,得出台什么样惊天地泣鬼神而且还得持久的政策,才能拉得住现在的房地产市场。
就算走极端路线,现在就把十五年以上的住房全定义成危房开始拆除,开始走大规模棚改,然后原本的货币化全改成郑州那样的房票,全年取消首套房二套房政策,首付直接变成零首付,三年期以上贷款利率降到2个点以下,估计也仅仅能保证现有的存量消化掉而已。可是现在正在建,然后两三年后建成的巨量住宅靠谁消化?真的除非是外星人登录地球来买房,才能继续玩击鼓传花吧。
所以我反正最近也被限制流量了,只有关注者才能看文章。那么有谁愿意跟我对赌下以后的情况?我预判三年后中西部地区的房地产市场崩盘,城投公司大规模倒闭。五年后除杭州,上海,苏州,广州这类高度工业化的城市,其他所谓新一线二线城市房地产市场也会崩盘,城投公司也会大规模倒闭。
因为在我看来,如果现在城投公司少拿地,谨慎的开展城市更新,产城融合,保障房建设,那么还有一救。可是现在的情况,除了用饮鸩止渴外,我想不到第二个词来形容了。
不要存地方银行!不要存地方银行!不要存地方银行!
重要的事情说三遍。
什么,你问我地方国企高价那地,我扯什么地方银行?驴头不对马嘴?
但如果我告诉你,它们是一家的呢?
地方国企高价屯地,卖不出去不是都砸手里了?你这么春的人都能想到的,人精环集的党和政府,它们会想不到?
但如果地方国企本来就无所谓卖房子呢?房子卖不卖的出去不重要,最重要的是地方国企手里有了可以质押的硬通货:土地!
有了这个地,就可以向银行贷款,贷款政府就有钱花,地方财政就可以运转。
不过银行也不是傻子,国有大银行是不会轻易上套的,但如果是地方银行呢?领导统一安排,这边高价卖地,那边高价评估,左手倒右手,储户的钱就到了政府手里。
这些钱如果能高效回报也好,但很多钱其实是消耗掉了,比如发工资,补窟窿。这些钱政府是绝对还不上的。
地方国企破产,地方银行村镇银行破产,党和政府片叶不沾身,只是苦了储户。
这就是最近沸沸扬扬的河南村镇银行丑闻的真相。
那个什么吕奕,他只是个背锅的。400亿?你宰了他,他也吞不掉四百亿!
正常这种人根本跑不掉,只能是有人故意放跑的。他跑了扛锅,政府装包青天甩锅,顺便给储户泼点脏水,“谁叫你们贪图高额利息的”,然后再拨点财政资金安抚民心,根据国家政策,50万以上的存款,最多顶格赔偿五十万。这么一通骚操作,本来让人咋舌的四百亿地方债务,可能就变成了四十亿,四个亿。完美。这赖账才叫高手。
眼下情况是,政府,城投,国企,之间倒手本质上并未发生任何交易。
再带上银行是一样的。
本来同时存在市场经济和“计划”经济。
现在不如说在地产领域,“计划”经济把市场经济吞掉了,以市场经济之名假装存在,假装城市繁荣。
市场经济的本质是自由交换。
计划经济的本质是上级下指令。
虽说没有绝对意义上的市场经济和计划经济,但以现实中的概念来看。
市场经济才存在价格,计划经济没有价格。
因此当下的房价是“虚拟”的,不是真实的,更准确的说法是虚拟的更多一些。
因此我们也会知道,如果当地政府通过真实的企业倒手了一下地皮也是毫无意义的,只要不是企业基于自己盈利为目的发生的交易,都是非市场的,只会扩大社会的损失。
因此半计划经济的弊端,必然要暴露无疑。
这便是当下最大的危机。
为啥说创新是发展之源呢,这其实是一个挺悲哀的问题,因为旧的东西总是在不断劣化的。正如加尔布雷斯在《正常的终结》一书中所指出的那样,金融活动总有向着庞氏骗局移动的趋势。如果说你在市场上以4%的利率吸储,还有一个骗子以4.5%吸储,那当然是你竞争不过他,结果就是你也会慢慢变成一个骗子。如果不在监管模式上进行创新来识别骗子,那么最后一定市场上全是骗子。
没想到啊,中国的旁氏骗局化正在以疯狂的速度推进。
民营房企肯定都不拿地了,因为他们个个都要暴雷,六七月份民营房企还有一千多亿的债务要到期,目前看来没有能渡过的,到了七月底中国还有几成民营房企能不暴雷真的很不乐观。国营房企也是一样,他们也许资金链不那么紧张,从银行拿贷款稍微容易点,但是谁会拿钱往水里扔呢?房企拿地熄火了,就是花钱从政府买地再盖成房子卖给韭菜这种模式熄火了。那么地方怎么用地换钱呢,就只能用城投公司出来顶上了。
城投拿地的本质,就是地方把土地抵押给银行套钱,因为城投就是地方的白手套,这个大家都很清楚,不需我多说。对于这种事情定性就是庞氏骗局到了最后一步,没有韭菜接了,隔着一层白手套接到了自己手上。
说句老实话,难道银行看不清楚吗?当然不可能了,银行都是人精,但是有啥办法呢,整套模式没有任何问题,捏着鼻子也要掏钱。但是这模式的风险在于估值泡沫,说这片地值十个亿那是因为有历史价格做参考,可是如果梦碎了这片地只能种红薯了,可能就只值一千万了,那银行的抵押贷款就暴雷了,你的存款也就危险了。
房子卖不出去是中国经济最大的噩梦,因为这条线上的蚂蚱太多了,房企、地方、银行、一直到海尔美的再到建筑工人。地方不经过房企直接从银行拿钱,就证明房企太拉跨已经被这条线抛弃了。后面又是那一个环节被抛弃呢?
想说点啥又觉得无话可说,就祝各位韭菜尽量不挨雷吧。