为防止被跨国查水表,我要尽量保持语言的克制。。。这个表述本身被断章取义的话是很容易被认为很荒谬的,写稿子的记者不太懂,比如利润率是指净利润还是经营利润等等,我个人理解5%的净利润率不算太离谱。
这种问题本身说错和评论说错的根源在于对corporate finance基础的不了解和一知半解,我编了一个简单的例子来说明。(报表已捏着鼻子翻译成中文)

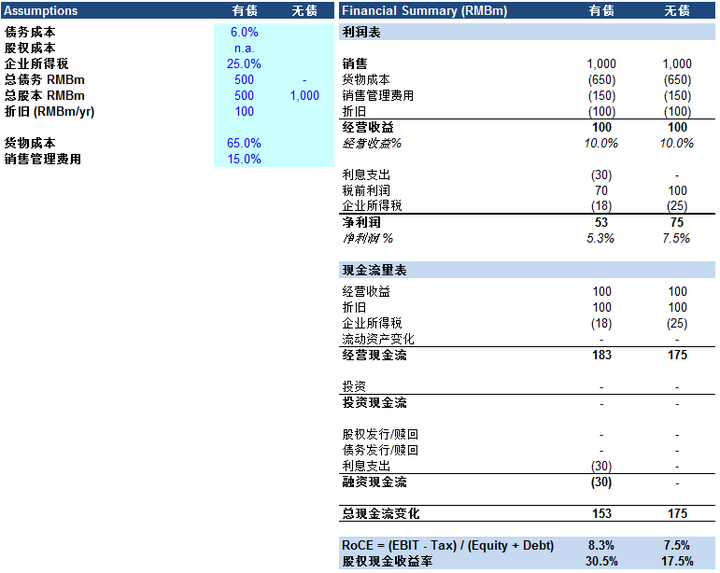
假设有这么个公司,总资本十亿,一年销售十亿。贷款成本6%,企业所得税25%,净利润率即5.3%,四舍五入算是5%。每年折旧一亿,无投资,无流动资产变动,无股权和债权变动。一种情况是五亿股本/五亿贷款,一种情况是无贷款。
首先,不管谈净利润率还是经营利润率,分母都是销售额。而债务成本的分母则是贷款总额,两者根本就是不可比的。以有贷款为例,5%的净利润率本身就是在扣除折旧和贷款利息以后的数字。
其次,一个企业的经营所得永远是在债权人,税收和股权人之间分配,并遵守这个顺序。因为债务的税盾效应,从股东的角度来说,对比有债务和没有债务的情况,不管是RoCE (Return on Capital Employed,衡量营利的常用指标)还是股权投入的年现金收益,有债务都会高于无债务,这是最基本的债务杠杆效应。在盈利范围内改动假设对结论没有影响。
最后,正确的认识债务成本的方法是去比较税后债务成本和想要进行投资的项目的内部回报率,从一个投资的完整周期来衡量资金成本。假设我们可以投资十亿来建起这个公司,可以经营十年间保持假定的利润率不变,十年后公司自然分解没有剩余价值:

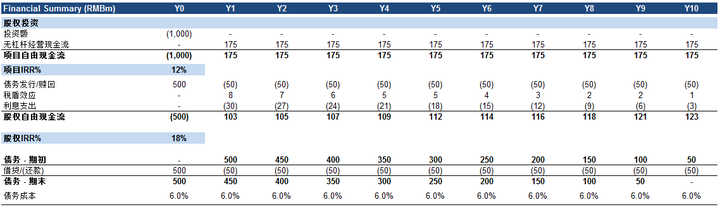
在没有考虑是股权还是贷款之前,无杠杆的项目的内部回报率是12%,这时只要对比这个数字和税后债务成本4.5% (6% x (1-25%) = 4.5%)。只要项目内部回报率高于税后债务成本,借债就是对股东而言合算的,且代表了先进资本主义生产力的发展要求,代表了正常理智资本市场的文化要求,代表了广大股东的根本利益。