There are various signs that the global economic crisis may be coming. If the economic crisis breaks out, how can we make money from it
随着人类文明的进程,经济危机爆发的形式,经历过三个阶段:
第一阶段——马尔萨斯陷阱
工业革命之前,人们生活所需,皆来源于人和牲畜的“肌肉做功”,能源转化来自于食物中的化学能。
由于地表食物总量有限,食物化学能→ 肌肉做功的转化效率又极低,所以人类社会的经济总量一直没有什么变化,属于存量时代——你多吃一口,我就少吃一口。
“分久必合,合久必分”的发展周期,以残酷的马尔萨斯陷阱为分界。
第二阶段——生产危机(大萧条)
随着分工和交换的加深,资本主义产生。
资本主义的发展可粗略分为两个阶段:产业资本时代和金融资本时代——以1971年布雷顿森林体系瓦解为界。
在产业资本时代,财富来源于生产。谁控制了机器、工厂、土地等生产资料,谁就有财富分配权。
按马克思的理论,资本家过多分配社会财富是造成生产与消费不平衡的主要原因。
道理很好讲,假设酒厂生产了100瓶酒,每瓶售价1。
酒厂的营业额是100。厂长向工人支付工资20,向生产原材料的农民支付采购成本30,剩下利润50。
所有的工人+农民的消费能力只有50。
厂长有50的消费能力,但肚量有限只能喝掉10瓶酒,那么就有40瓶酒卖不出去。
卖不出去,就是过剩产能,就要减少投资,裁员,减产……
工人和农民的收入进一步减少,消费能力也随之下降,于是陷入通缩的恶性循环。
当生产过剩与需求不足同时存在,经济危机就发生了。
经济危机在产业资本时代表现为生产危机,解决思路是:消灭过剩生产力或者扩大有效需求。
消灭过剩生产力的操作,用两个字就可以形容——浪费。
不论是海外倾销还是去产能,抑或发动战争,都是对生产资源的浪费。
用“浪费”来解决经济问题怎么看都不合理,后来由于核威慑的存在,热战的可能性极大降低,于是思路转向以刺激有效需求为纲。
第三阶段——债务危机
工业革命之后,地球亿万年所储存的地质能源得以释放,产业经济发展迅速,人类结束了存量争夺,迎来增量时代。
看到了增长,老王相信自己未来收入会越来越高,便敢于向银行借贷,银行也相信老王将来会赚到更多钱,便愿意借贷给老王。
有了信贷,也就有了债务周期。
凯恩斯主义解决上述例子中问题的方式,是借40给工人和农民,这样他们就能消费掉全部的90瓶酒了,再加上资本家消费的10瓶,生产和消费刚好达成平衡状态。
但借来的钱是要还的,一旦工人和农民的还债周期到来,他们就必须压缩消费,于是消费与生产再次失衡。
所以信贷不解决根本矛盾,只能将生产与消费不平衡的问题向后拖延,直到“长债务周期的末期”。
在金融资本时代,资本家的财富分配,来源于资本流动,即全球化状态下的“水往低处流”——资本流入人权底线更低、环保要求更差、人力成本更低的发展中国家。
金融资本通过控制全球化的生产和商品流动创造更高的利润。
一旦一国债务高企,增长趋缓,外部威胁加重,资本外流的可能性就会增加,债务危机就会爆发,这就是金融资本时代经济危机的特征。
疫情后各国债务再上一层楼,直接偿还已无可能,债务货币化是最后的解决路径。
简单说就是超发货币稀释债务。
但是货币发行是通过政府、企业、居民增加负债来实现的,这就等于用更大的债务来解决眼前的债务。
那么累积到未来的债务怎么办呢?能否一直无限循环下去?
货币能否继续超发,债务能否循环累积,有两个基本问题需要解决。
第一是汇率问题。
货币超发→ 货币贬值→资本流出→汇率崩溃……
由于货币信用即是国家信用,所以汇率崩溃通常会导致政治危机,加剧资本外流,造成恶性循环。
解决这个问题的关键在于“全球同时宽松”,美联储作为世界央行,它的行动尤为关键。
事实上,美国利用美元霸权的优势,多次通过美元的扩展和收缩周期将其国内的债务问题输出到全世界,70-80年代的拉美债务危机、90年代的东亚债务危机都与此有关。
2008年金融危机爆发,美联储带领全球开启QE之路,进行货币扩张,2014年之后则开始缩表引导美元回流,俄罗斯、土耳其、阿根廷……新兴国家纷纷遭遇汇率危机。
第二个是货币传导机制的问题。

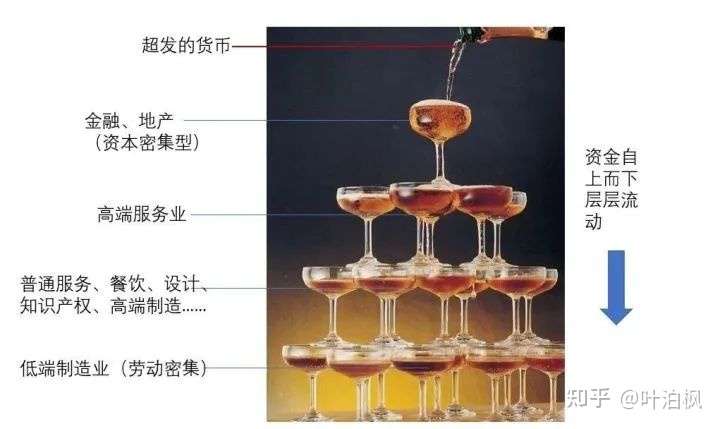
上图是较为理想的货币传导途径,超发货币通过金融部门,最终流通到了消费领域,进而刺激生产部门的增长。
但现实的阻碍在于过度金融化,造成“产业空心化”和“资金脱实向虚”。

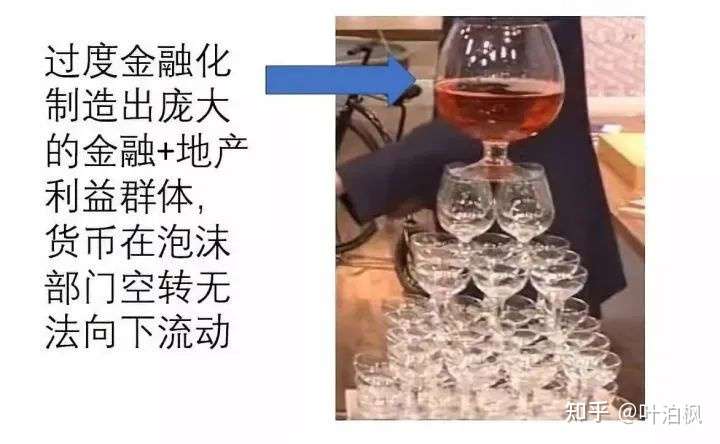
过度金融化会造成货币在金融领域空转 ➱ 无法向下流通到劳动力密集的产业 ➱ 无法创造新的就业机会,人们的收入水平就得不到提高 ➱ 无法提高消费(内循环不通)➱ 生产部门利润减少 ➱工厂减产、裁员 ➱ 就业进一步减少、消费进一步减少…… 恶性循环。
居民消费是经济问题得以解决的最后一道防线,经济结构改革也需要消费做依托,有消费才有生产,生产+消费 才是经济的本质。
然而居民消费却始终在货币流动金字塔的最下层,也就是说“宽松”之前需要完成经济结构改革才能实现货币的良性传导。
以上,积极财政所推动的“需求端刺激”需要先解决货币传导的问题,首先就要去“金融化”,也就是去泡沫,但这等于自爆危机。
在前文所讲述的例子中,假设工人工资涨到40,农民采购金是50,厂长利润是10,不就刚好能够消费掉100瓶酒了么?
为什么不能这么分呢?
因为只有提出要求的阶级掌握了主导社会的力量,其分配要求才会得到回应。
分配问题不是短期能解决的,而债务问题却是眼前的,从决策者的角度看,通胀贬值债务是最好的处理方式。
❶ 经济危机之前,我们会经历一段过热通胀期,房地产、大宗商品、各种币、片仔癀等奇怪的东西被爆炒就是特征。
❷ 接着会经历痛苦又反复的滞胀期,即高通胀、高失业、低收入同时存在。
❸ 再之后,为了维护政权(货币)信用,货币开始收缩,泡沫崩溃,经济危机正式爆发。
重点来了,怎么才能赚到钱呢?
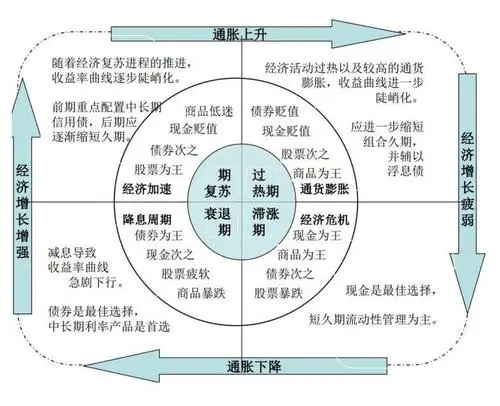
要么你有做空工具,要么就参考美林投资时钟,老老实实现金为王。

我是
谢邀。美林投资时钟指出,经济上行、通胀下行,适合投资股票;经济上行、通胀上行,适合投资大宗商品;经济下行、通胀上行,适合持有现金;经济下行、通胀下行,适合投资债券。
因此,关于如今适合投资什么,了解一下如今的GDP和CPI,就能有自己的判断了。
至于经济危机前夕(如果真的能预知的话),现金为王。因为经济危机的爆发源于基于私有制的大生产模式所固有的毛病,或者具体地说,就是信用链暴雷,引发多米诺效应。银行与企业连锁倒闭,社会迎来失业潮。
因此,不要加杠杆去参与不熟悉的金融游戏(比如借钱买房),因为一旦失业,你就会被迫断供,最后倾家荡产;反过来,同样地,不要去玩P2P、垃圾股(名字前带ST的那种)、高利息债券之类的东西,这个时候如果贪图高收益把钱借出去,就容易收不回来了。
当然,我们也知道,经济危机本身也是弱肉强食的过程,经营状况良好、负债少的企业,就可以去低价收购一些企业,实现快速扩张。但身为散户,要记得:你微薄的财力不足以拯救一家企业。或者更直白地说,这种馅饼你还是别想着能坐着吃到了。
起死回生者自然是一本万利,然而散户作为搭便车的,还是要认清自己的实力和耐心。要投资,就要侧重考察其现金流。买股票就该买经营状况良好、分红多的企业,买房子就该选租售比合理、租房需求高的地段;要是都没有好机会,宁愿把钱存着,利率虽低,但有存款保险保护着啊。要是一门心思研究低买高卖,那就跟去赌场押大小没多大区别。
2006 年,美国一个金融大佬查阅了大量的数据,发现在 2000-2005 年间,美国房价上涨了 5 倍,但人们的收入却没怎么涨——
他敏锐地发现美国房地产市场快不行了。
后来,后来就来到了 2008 年,发生了什么大家都知道。
他却因为敏锐的嗅觉,在大衰退中狂赚百亿美元。
到底哪些信号能够支撑他做出这样的预测呢?
说到这,大家肯定都会想到《大空头》这部电影

现实中,比上面 4 组人还大的空头,是个叫 John·Paulson 的家伙,危机爆发时,到处是破产跳楼的,而他名下的基金,却在 2007-2008 年盈利超 200 亿美金,简直逆天,以至于好莱坞不敢把他的故事搬上荧幕,怕把接盘侠刺激到肝疼。
大家一定会困惑:
1) 他们是怎么发现做空机会的呢?
2) 他们又是用什么工具做空美国楼市的呢?
3) 做空的过程就那么顺利?没有什么阻碍吗?
4) 普通人没有做空渠道,该如何保护自己的财富呢?
01
好多人觉得次贷危机的过程好复杂,好难懂,光是那些金融衍生品,什么 MBS、CDO、CDS……就令人头秃。
根据难度守恒定律——表面复杂的,内核往往简单。比如互联网黑话,听起来很专业,是不是?但掰开了揉碎了就会发现,嚯,那些人只是单纯不想讲人话,惯性装逼。
金融人士倒不是为了装逼,而是故意让你看不懂,这样你就会乖乖把钱交给他,不然他怎么赚佣金?
我不一样,我做知识分享,既没有装逼需求,也没有赚佣金的意愿,搞太复杂了就分享不出去,所以我的原则是——怎么简单怎么来。
金融其实很简单——所有的金融问题,核心都是信用。
而信用的作用,就是用来负债的。
债所对应的,无非就是 1)风险;2)收益;3)兑现周期。
一切的金融产品,甭管叫什么,都逃不过这些要素。
收拾起畏惧的心理,我们再来审视 MBS、CDO、CDS,看看这些所谓的金融衍生品到底是什么,为什么可以被做空。
MBS——房屋抵押贷款债券。
房屋抵押贷款即房贷,债券就是借条。
打包在一起,就是……一堆借条。
所以这个 MBS,往简单了说,就是一堆房贷合同打包在一起的,可以交易的债券。
别小看打包这个动作,它可是改变了债券行业在华尔街地位的伟大发明。
80 年代之前,因为强监管,华尔街并不是什么赚大钱的地方,债券部门更是冷清。直到抵押贷款债券之父——刘易斯,发明了将房贷合同打包成 MBS 债券的盈利模式,各大投行的债券部门才开始风生水起。
举个例子:鹅城银行放出 100 亿房贷,利率 6%。这些钱都拿去交了房贷,没有个二三十年收不回来。很快,银行的资金就放完了,后面还怎么赚钱?
当时还在所罗门兄弟投行(现属花旗银行)的刘易斯,想到个办法,他把这些房贷合同打包在一起,以 5% 的收益率卖给下家,自己赚 1%。
1% 看起来虽然不多,但只要他周转得够快,利润就足够高。
一年周转一次,利润是 1%;一个月周转一次,利润就是 12%。这还没算复利的部分,就问你香不香?
这么一来,鹅城银行不光赚到了利润,还回笼了资金,最关键的,是他把风险转移给了下家。
理论上,MBS 模式可以形成一个无限的放贷循环:放贷 ➜ 打包 ➜ 售出 ➜ 再放贷 ➜ 再打包……
一般来说,银行会顾虑借款人的还款能力,但现在风险被转移了,银行就不再介意放贷给一个征信差,还款能力低的人,只想着更快更多地放出贷款。
当优质借款人耗尽,银行就会把目光瞄向那些资质不太好的人——这些贷款,就叫次级贷。
CDO 又是什么鬼呢?
其实也不复杂,就是各种债券反复打包的套娃产品。
MBS 里是房贷债券, CDO 里可能有房贷,也可能有消费贷等其他各种贷,甚至 CDO 里还有 CDO。
但不管它怎么打包,其本质依然是债。
是债,就有违约的可能,一旦违约风险暴露,债券就没人愿意买了,价格就会暴跌。比如恒大的公司债,现在就是打骨折也不会又人要。
也就是说,当次级贷违约率上升, MBS 和 CDO 就会暴雷,这就是做空的机会!
那么问题来了:
1)什么时候次级贷的违约率会上升呢?
2)什么工具可以做空 MBS 和 CDO?
有请第一位大空头——Michael Burry,来帮我们搞清楚这两个问题:

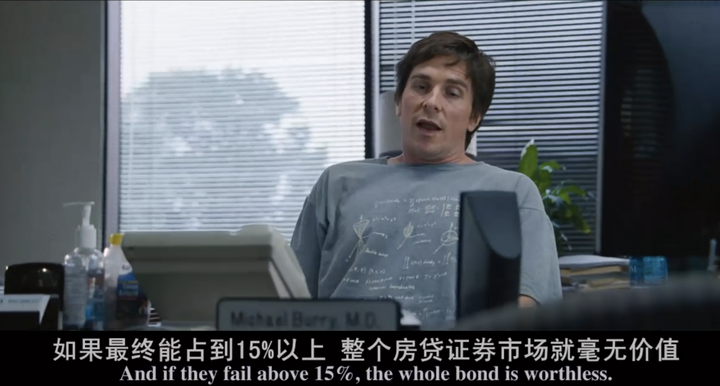
在《大空头》中,Michael Burry 是唯一一位用原型人物的真实姓名出演的角色,演员是著名的黑暗骑士-蝙蝠侠-克里斯蒂安·贝尔。
现实中,他长这样:

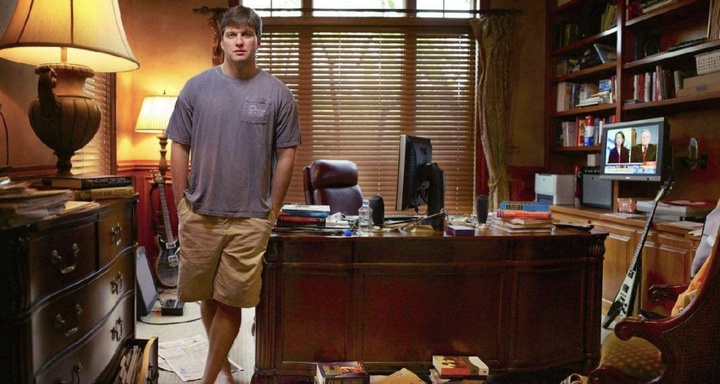
他原来是个医学博士,靠业余时间炒股积累了投资经验,由于见识过于牛逼,被华尔街大佬发掘,成为了职业投资人并执掌塞恩基金。
他是怎么发现美国房地产市场快不行的呢?
他先查阅了大量的数据,发现在 2000-2005 年间,美国房价上涨了 5 倍,但人们的收入却没怎么涨——说明楼市有泡沫。

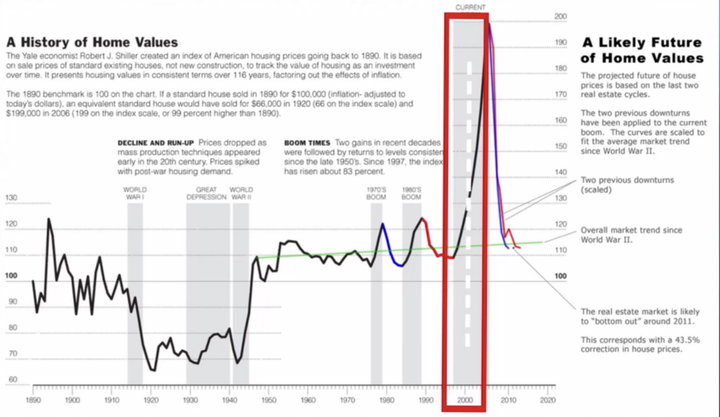
然后他又关注到了「次级贷」这个引爆债务炸弹的「易燃物」。
前面提到,当优质借款人被消耗完,银行就忽悠次级借款人贷款买房,银行一般用「可调利率」忽悠他们,即贷款的前两年利率很低,后面再慢慢加上来。
利率加上来之后,次级借款人的还款压力骤增,违约风险上升。
难道这些人看不到可调利率的坑吗?
他们当然看得到,但银行告诉他们,房价永远涨,如果利率上调,他们完全可以利用房产增值的部分,重新办理「抵押贷款」,所以不用担心付不起房贷。
这就是说,光看到利率上调会引爆债务风险是不够的,如果房价一直涨,这个泡沫就可以一直拖下去。
问题是,房价会一直涨吗?
这个问题,你要是在 2007 年之前问美国人,他们一定会回答:「当然会啦!」
因为:
1)美国楼市连续上涨了几十年;
2)格林斯潘等专家们一再表示,美国历史上从没发生过大的房价回调。
问题是,美国房价当真从没跌过?
并不是,只是大多数人无法跳出自身经历的局限,所以无法从更久远的历史周期中,获得经验和教训,只会惯性地认为,过去一直涨,现在也在涨,那么未来就一定会涨……
实际上,美国楼市曾在 1933 大萧条时崩溃过,Michael Burry 仔细研究了那段历史,总结出了两个楼市将要崩溃的信号:
1)复杂性上升;
2)违约率上升。
复杂性指的是那些花里胡哨的 CDO,在当时,即使是专业投资人,都搞不清楚里面包含哪些债券。
违约率则是 Michael Burry 研究了大量次级贷款数据及次级借款人的资质信息后得出的结论:他认为在泡沫高峰期(2005-2006)买房的人,会在 2007 年可调利率上调之后,大规模违约。
现在信号都对上了,Michael 坚信美国楼市药丸,MBS 和 CDO 将会跌得一文不值。
问题是,用什么办法做空呢?
02
要是你认为房价要跌,你会怎么做?
A:赶紧卖房;
B:跑到港股做空房企股票;
C:购买那些沽空房企股票及债券的基金。
以上都是传统意义上的做空。
举个例子:假如你从去年开始看空恒大,你先从券商那里借出 1 亿股,在 2020 年 7 月 6 日,以 27 元/股的价格卖出。
又于 2021 年 12 月 15 日,以 1.5 元/股的价格买回,还给券商。
短短一年半的时间,就可获利 25.5 亿元,是不是很香?
Ps:逻辑是这么个逻辑,但实际过程没这么简单,千万别看到这段就财迷心窍瞎操作,咱鼓励劳动致富好吧。
股票可以这么做空,但对抵押贷款债券来说,却没有那么容易。
首先,做空的对象,不明确,里面包含哪些成分,也不容易搞清楚。
其次,那些看涨的投资人,通常会买下一整期的 CDO,且拒绝向外借出,不给你做空的机会。
是不是就没法做空了呢?
必须不是,大鳄们好不容易看到了猎物,不咬上一口,还是大鳄么?
于是,CDS 出场!
CDS 是一种保险,专门为债券资产提供保护。
比如你不小心买了恒大的公司债,又担心许老板无法按期偿还,就买了对应的 CDS,每年支付保费,当恒大暴雷,保险公司就要按合同赔付你的损失。
理论上,你应该先持有资产,再为其买保险。
但华尔街的聪明蛋们,硬生生把 CDS 发展成了一种对赌工具——即便你尚未持有,你只要认为那玩意儿会扑街,你就可以为它买个 CDS。一旦它真跌到没人要,保险公司就会按它的账面价格付给你钱。
举个例子:上海某豪宅的挂牌价是 1 亿,老王判断上海房价会扑街,故决定做空。他并不需要把豪宅买下来再去给它买保险,而是直接买 CDS 来赌空这栋房子。
假设 CDS 保费约定为房价的 1%,那么他只需要每年支付 100 万,就可以和 1 亿元的豪宅对赌—— 一旦房价崩盘,保险公司支付他 1 亿;不崩盘,他则需一直支付保费。
相对于传统的做空方式,CDS 的好处可太明显了。
用传统方式做空股票,一旦股价上涨,空头就会面临巨大损失,因为股价更高,回购的成本就更高,而且亏起来是没有顶的。
最典型的例子就是 2021 年初的「GME 打爆华尔街空头」事件。空头们做空 GME 的融券数竟然达到了全部股票的 140%,被对家抓到机会,一阵猛拉并拿住不卖,空头无法回购股票,一直被打到濒临破产。
购买 CDS 做空的话,不光成本低,如果踏空,损失也是可控的,不过就是白交保费而已。
OK,现在做空的逻辑和工具都有了,空头们磨刀霍霍,准备收割!
03
2003 年,就在 Michael 预感美国房地产行业要出事后,之后的两年,他都在持续买入 CDS。
然而,这两年里,美国房价涨得却最为凶猛:

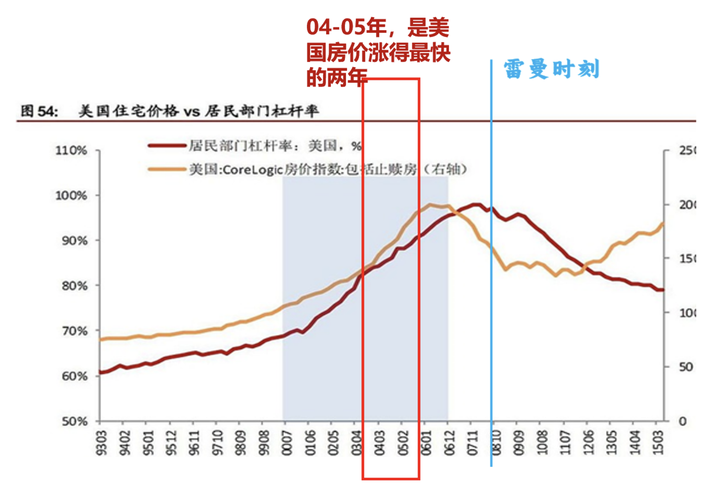
这真是,打脸来得太快,就像龙卷风。
做空这种投资方式,赌对了固然利润巨大,但要是选错了时机,就很容易踏空。
那是不是做空的时间越晚越好呢?
也不是。
危机到来时,权力将比和平年代更彰显它的力量,连资本都将瑟瑟发抖———题主别做梦了,我们这群连在和平年代都无法实现财富自由的人,只是被权力和资本宰割的对象———且被宰割的更狠中———只不过和平年代资本优先刀叉,危机时代将是权力优先进餐。我们只是权力和资本渡过危机的代价。
本轮危机的本质是法币危机。全球的生产体系没有问题,但分配与交换体系出了大问题。
交换体系,是现代文明的基石。是交换体系促进了专业化生产,而不是专业化生产促进了交换体系。交换体系的核心是货币,仅仅在一百年前货币仍然与贵金属相关,保持有货币的基本要求:不易得,一如它的祖先深海贝壳。这样子专业化生产才得以维系,每一个默默精心于生产之人,才会坚信自己的产品交换回的货币,一定能交换回来自己需要的东西:一栋面朝大海的房子,一位漂亮的女主人,一桌准备给孩子们的早餐。
布雷顿森林体系的美元纸钞,本质仍然是货币,只是把黄金印刷成了纸的模样。然而世界经济进入了全球化时代,所有的生产力得以激活,产品供应的生产力远远超过了黄金的生产力,黄金储量也封了顶,法国们意识到美元代表的国际交易量无限(它一定会不停增发),而以无限的美元来代表有限的黄金就是美元贬值,因此把美钞换回黄金是理智的,越早越理智。这种理智让美联储不得不撕下了理想的面纱。布雷顿森林体系中止。
全球交换体系正式进入法币时代,它的价格是政府确定的,法律给予它价格,虽然它只是一张纸,没有任何价值。美元迅速找到了石油来锚定货币价值。但其它国家不能,只能锚定美元。从此美国和其它国家走向了两极。
各国政府突然品尝到一种穷奢极欲的滋味:法币时代之前各国的首要任务是生产、就是交换、国际贸易才是国家财富增长、税收才是政府支出的保障;进入法币时代,我们只用印刷,把印刷品卖出去,比收税更快。如何把钱卖出去,成了所有国家的核心任务(除了北欧那几个国家还没开窍)。
好了,如果你的国家不能外卷,现在别说一栋房子面朝大海了,你就龟缩在你家房产证上100平方米的房子了,一平方米2000块的砖瓦钢筋人工费,土地证上分摊到的零点几平方米的土地,却要用你三代人的劳动来交换。你要明白,它的本质是法币危机,国家在卖钱,房地产商在给钱配置资产。
大部分没能力外卷的国家,过去50年的国内交换体系都如此。美国是另一极,它是给全世界印刷,主宰全世界交换体系的BOSS。拿印刷品换全世界生产力,拿全世界生产力来养护航母的国家。它是全球这么多年物价能低CPI的唯一国家,伦敦物价能高过纽约的真实原因。
再说分配体系。因为交换体系才是各国的核心利益,因此分配体系不是依从于生产体系,而是依从于交换体系,金融业证券业房地产业等直接服务于卖印刷品的部门工资最高,在一线车间的人工资最低。为什么真正创造财富的工业部门分配最低?因为它只能获得平均利润率,而卖印刷品是无本生意。而美国是唯一的一个全球外卷国家,它把国内经济视同为国际央行的后勤部门,就能保持大致平均分配,一个加州码农肯定比加州餐厅服务员高,但往往只是第一个数字的区别,而不是位数的区别。
回头看生产体系。产业资本是依从于金融资本的,顺从于美国卖印刷品的价值链,不断寻找更低成本的生产车间,把美元投资到全球低成本国家。到目前为止,东南亚聚集了全球低端产业,中国聚集了全球中端产业,欧美保留了研发机构,加油站在中东。
所谓的中等收入陷阱,本质是在国际分配体系中,以产业为生的国家,被以金融资本卖钱的国家宰割的结果。我们被房地产商如何宰割,中国就在国际上如何被美国们宰割。我们年青一代可以选择躺平,中国新一代不能躺平,一带一路是中国的反击,中国只有卷出去,中国人民才能突破中等收入陷阱。
本次危机是五十年来国际最深刻的危机,它起源于美国用法币过份宰割世界,各国用法币宰割民众的不可持续性。
不想再描述下去,避免麻烦。
普通人怎么可能在这场全球国家与资本精英参与的世纪博弈中获利?要么题主高估了自己,要么低估了他们。
我们只能尽量降低损失,尽量降低损失,尽量降低损失。
降损的核心思维是去法币资产。所有没被法币高估了的实物资产(老家的农田宅基地),或还没成为法币工具的资产(房地产肯定是法币资产工具),东北、海南以农业生产为主灶的股票(和平时期看种业,而动荡期生产力才是核心),实物黄金(纸黄金不算)。不建议黄金期货(黄金期货就是一个大空头,它装出有很多黄金可以卖的样子,并且黄金期货一定会成为法币危机爆发的第一枪,美联储的大空单很可能在某一特定时点被迫进入实物交割)。不建议虚拟货币,那玩意儿是全球政府的死敌。
没钱怎么办?增加法币负债。你只要能选择到正确的实物资产标的物,那就加大负债。
各自保重吧,看中国如何破局,关系所有国人的未来。天佑中华。