最近萌发了一个想法,开一个新的系列,叫“塔山之石”。我挑选一下塔勒布的推特发言,翻译成中文并且加一些注释,以防一些圈内的黑话大家看不懂。
另外我会加一些我个人的点评。都是比较时事的。
下面开始系列的第一回:塔勒布论通胀。

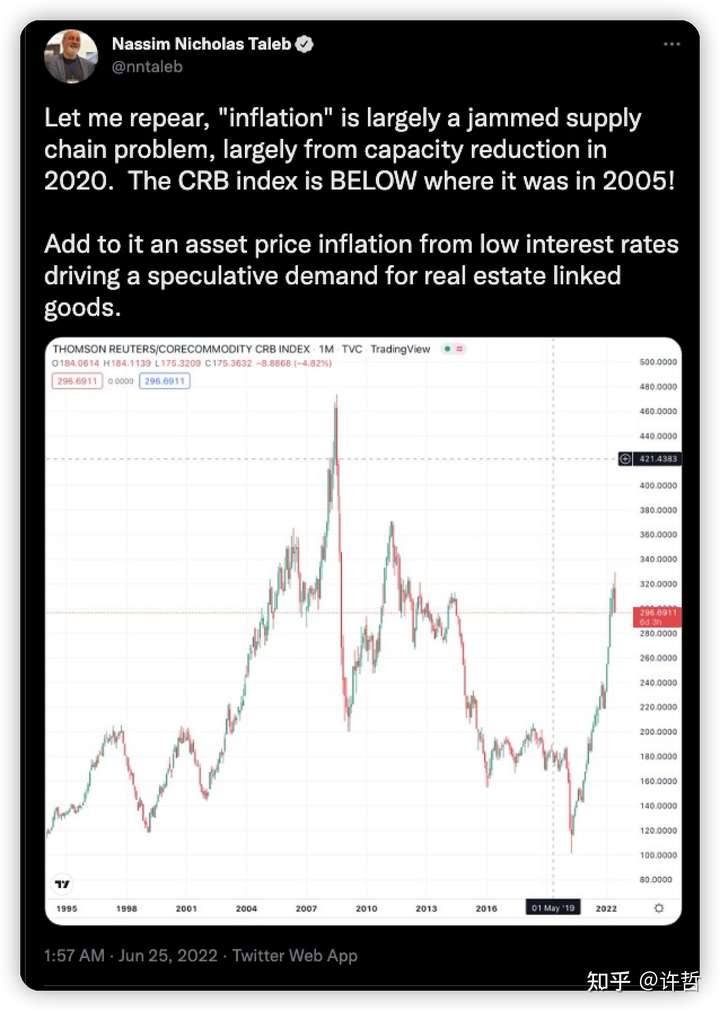
这是2022年6月25日的推,大致的意思是:
让我再重申一遍:“通胀”很大程度上是一个供应链卡壳的问题,主要是因为2020年开始的产能的锐减造成的。CRB指数(*)现在低于2005年!
(*)路透商品研究局指数(CRB Index,即Commodity Research Bureau Index),是由美国商品调查局依据世界市场上多种基本的经济敏感商品价格编制的一种期货价格指数,通常简称为CRB指数。
此外,低利率推动了房地产相关上游领域的投机性需求造成了通胀。
意思是房贷利率低导致了房地产上游大宗商品价格的上涨

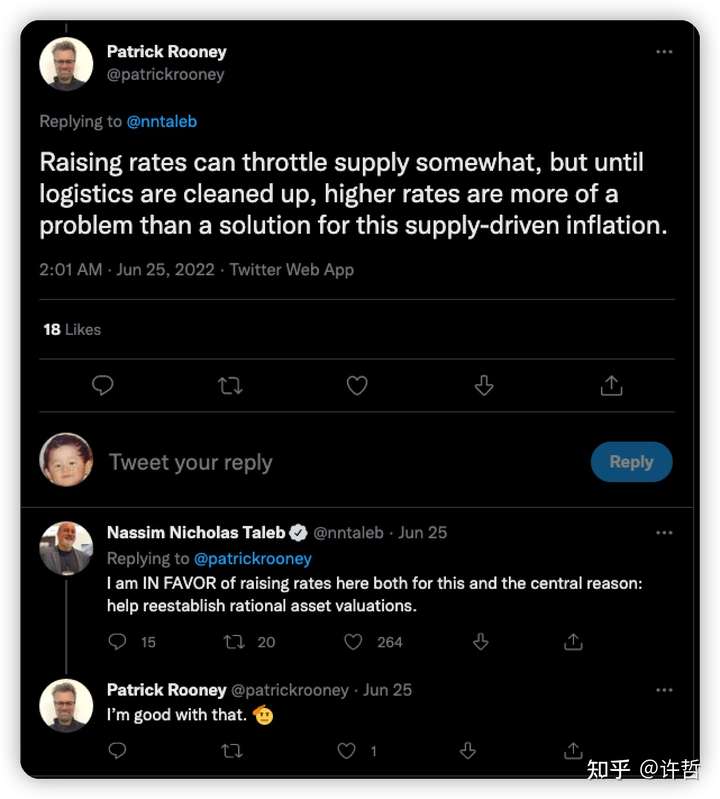
上面这条推有一位 Patrick Ronney的网友评论:
加息可能会一定程度上抑制供给方面的问题,但在物流问题彻底肃清之前,这种供应链导致的问题,加息会不会是另外一个麻烦而不是解决方案啊。
意思是说如果通胀是供应链的问题,那么加息导致的对经济的伤害很大,也并不能让港口物流变通常,那加息是不是根本就“不对症”,反而有害。
塔勒布回帖:
我极力赞成加息,除了我刚说的之外(*),还有一个核心理由:这能帮助整个国家重新建立估值体系。
Patrick Ronney表示好的好的,大佬。
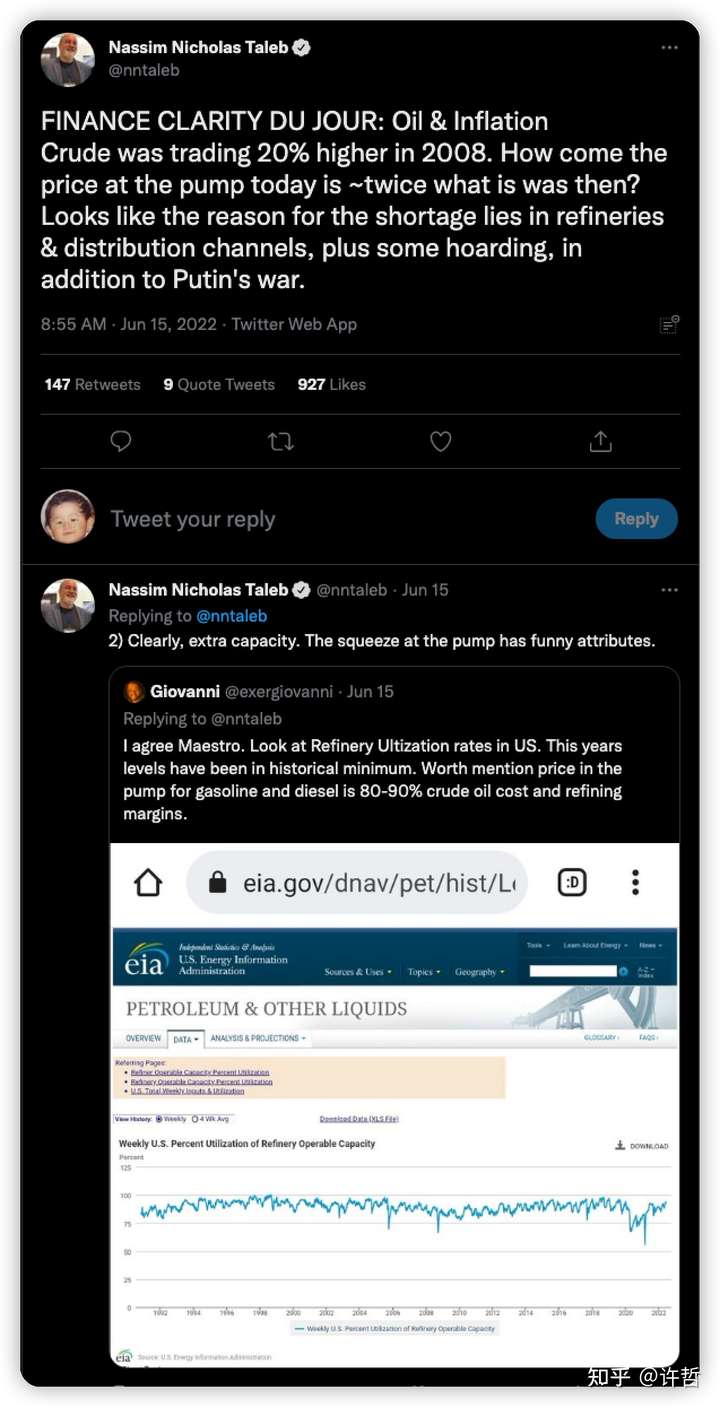
(*)见下面的推
许大点评
这里是一个关于加息是否是供应链通胀问题解决方针的讨论。通胀是商品价格上涨的一个现象,是商品的供给赶不上货币的供给。虽然加息并不能改善供应链畅通的问题,但能减少货币的增速,这当然对降低通胀是有帮助的。关于为什么加息能重塑估值体系,参考拙作:为什么美联储一提加息,市场就慌了?

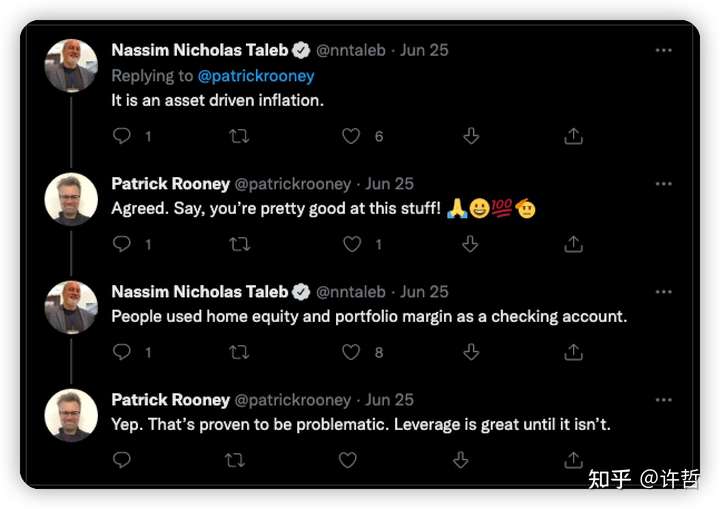
塔勒布追评到:
这是一个资产估值驱动的通胀
Patrick Ronney表示大佬说的对大佬说的好!你真棒棒,100分
塔勒布又吐槽到:
人们把房子和放了杠杆的账户当现钱了,呵呵
Patrick Ronney表示
杠杆是个好东西啊,直到它弄死你之前都是
许大点评
这个链条:低利率导致了资产投机也就是估值泡沫,然后资产价格的泡沫导致了上游大宗商品的上涨,然后供应链又恰好卡壳了,于是炸了。所以提高利率重塑估值体系,也就是戳穿资产价格泡沫,是治标又治本的,所以塔勒布极力赞成加息。
这个 asset driven inflation 其实就是讲房地产泡沫是通胀的万恶之源。
房地产根本不是什么吸纳过剩流动性的“池子”,就是通胀制造机。参考拙作: