这和次级贷款危机还不太一样,因为西方的银行多是私有制的,次级贷款危机来源于金融体系内在不稳定性,想要赚更多的业绩就会降低门槛的把贷款放给偿债能力不足的群体,直至债务和利息把这些群体的现金流榨干,加上一些金融创新,一条链条上所有人赚钱的前提是穷人如期偿还贷款和利息。
我国还不太相同,即政策主导高于市场自发的调控,金融体系有内在不稳定性,国有制又有约束,再加上金融体系本身落后但兼顾垄断,只要听话就能赚钱,所以更多的来源于政策指导,比如设置三条红线就能立刻执行,同样的让宽松政策也能瞬间放开,这时风险放大和收紧更多的取决于政策,效率确实也是高,比如加杠杆速度上。
过程虽然不同,但结果是一样的,大家都喜欢债务支撑的繁荣,债务积累就会导致的明斯基时刻问题,而且我国政策主导的加杠杆用十几年就超过了其他经济体几十年加的杠杆,居民杠杆加的更是可以用飞速来形容。
已经有了明斯基时刻压力,往往有两条路,要么加息主动刺破泡沫或者像金融危机那样市场自发出清,要么用更宽松的货币供应拖时间,把问题放大但是延后出清。我国选择的是继续宽松,比如降低不动资产的首付比例,有人甚至建议延长贷款周期和接力贷,再比如鼓励汽车等消费品的金融贷款应用,以及加大消费贷等的投放,“应放尽放”说的就是这个事。
这些工具并没有逃出凯恩斯主义刺激经济的范畴,还记得有人说要破除西方的金融迷信么,其实近十几年的金融政策比西方的凯恩斯主义还要极致。至于效果现阶段不在于货币供给端,而是货币的需求端,你想放水也未必放的出来,谁现在敢不顾风险的举债扩张和消费置换他人的风险,只能说是勇士!
扩展阅读:
你知道上文请领导定夺某事最怕领导什么批示吗?
“按规定办”
你特么那是办还是不办?
能按规定办的还要你来批示?
领导的意思是让你办,但是出了事锅你要背
同样
应放尽放没问题
到时候出了问题,追责的时候就会说
前提是合法合规做足前戏风险可控的情况下应放尽放,而不是让你应放乱放
板子又打到经办人手中了
追责会迟到,但不会缺席
你猜那么多年下来,大家学精了吗?
你又不可能说不追责,不追责那就是盛宴了
国有资产流失的大锅谁也背不起
最后,那就只能“借你头一用,妻女我养之”
但是业绩和政治压力在啊
那只能靠房贷和消费贷了
房贷安全优质
消费贷放给资质好的个人
中小微企业?
搞出来炒房可以,实业不行
不怕你炒房,就怕你搞实业
其实能放的早就放了,银行放贷现在本身就有业务压力。我们公司是某行的工资卡,消费贷、信用贷之类的直接App里面点两下就款项到账了。
现在的问题是,有很多贷款处于一种微妙、诡异的状态,我总觉得不太对劲….我举一个我自己的亲身经历。
我之前想办一个消费贷,我跟和我工资卡银行的经理了解了下年化,得到一个值。
但是这东西很显然要货比三家,我就在四处咨询,然后接到一个电话联系我,说是某某银行正式员工,我直接问利率不和我说,非要我带材料去某银行面谈。
那也行吧,我也不知道带啥材料就把工资流水和公积金、社保记录都打印了,结果这大哥把我约到了珠江路另一个银行,我直接震惊这银行还能这么联动的吗…..
后来出来这老哥的“同事”出来接待我,我的材料看都不看就给我介绍他们这里包下款、包可用到退休(我现在也没懂啥意思)、利率多少云云,我一听利率这么高我就没兴趣了。
结果这个“同事”继续自顾自地介绍突然给我说,他们要“抽两个点”,就是4.25%+2%=6.25%。
我一听就觉得神奇,这是什么操作,听了半天大概明白了,那个老哥是正儿八经其他某行的员工但是这个“同事”不属于任何银行是个类似于担保的贷款公司员工,带我来第三家银行也是利益使然。
利益就是那2个点,好几个方面一起分,如果试图贷款30万,他们就要抽走6000。还说因为我资质好才只收两个点……
那个最开始跟我联系的银行某员工本质上是把资源(我)介绍给游离于借款人与银行之间的民间贷款渠道拿提成….
我看了下这个银行破旧二楼办公室,不少看上去挺缺钱的人在办理贷款,都有这种老哥“同事”在反复和借款人沟通背景和费用…..
说实话,我经历过这种事情后还是蛮震撼的。
我知道房贷有担保公司操作,这个我完全能理解确实有很多个体户、打零工等人群无法通过银行的筛选,必须依靠相关“金融”公司修饰材料,但是这群人都是过日子的人,我认为这个群体大部分会好好偿还贷款。
我在这家银行二楼看着借款人、渠道方、银行信贷人员甚至有神奇的其他银行员工参与的利益活动….我自己虽然五分钟就离开了,但是真的很担心这个群体和链条会导致什么后果….从我听到的那些人聊天的内容来看这群人可不是要本分过日子的那种…..
易纲的水平是有的,手段比十万人大会里提的老几样要靠谱很多,但是现在经济的问题不是他的银行系统能解决的,现在的问题是需求疲软,不是供给不足,企业没有订单,你放贷给它也不敢要,何况现在信贷员的责任是终身制的,他也不敢随便放贷,真变坏帐了,毁的是他自己的前景。
当年08年世界金融危机,国务院也是大水漫灌,搞大规模的政府投资,扩大地方政府债务,大修基建,捧房地产,大搞投资,总算是度过难关,但是也带来了两个问题。
一个是地方政府债务极剧膨胀,从08年的4万亿膨胀到30万亿,已经借无可借了,银行根本不敢再给地方政府再放贷,融资平台也拿不到多少钱,很多地方财政甚至要拿一半的收入去还利息,这几年经济下行压力增大,地方的收入减少,18年营改增和国税地税合并把地方政府的小金库也抽空了,积极性锐减,而且也再没有钱去大搞基建,中央财政没有转移支付他们就根本无事可做。比如这几天楼阳升想站队,河南搞常态化核酸检测,但是现在医保局不愿出钱,核酸检测河南财政一年要花差不多600亿,但是21年河南全省财政收入4100亿,支出11000亿,负债6000亿,全靠中央给的转移支付填补亏空,这连个测核酸的钱没医保付掏出来都吃力,又谈什么再大修基建呢?
第二个是大量热钱流入房地产,房价自08年开始走高,很多地方政府贷款的资金流靠炒热房地产产业,从而避开了08年国际金融危机的影响,但是却不舍得放开这个保数据的救命稻草,而是一直紧紧地握着,导致本应该流入生产领域的资金流大量流入房地产,而房地产过热的客观影响就是减少了居民的消费需求,反过来打击了实业,现在房地产市场已经供大于求,但是很多地方依然牢牢的握着,希望作为上一次政策的效仿,但是房地产市场的发展已经严重超前,很难再发挥什么实质性的作用,而且这个问题还尾大甩不掉,一旦放松控制,当年为了救市而捧起的泡沫就会瞬间戳破,因此这个问题现在已经进退维谷,甚至引起了政治层面的博弈。
长期以来,国内居民消费始终处于低位,绝大部分国内消费都是政府投资。但是当时的中心没有放在平衡地区发展差异,引导实质性的产业大规模升级,而是花了大价钱做了很多的无用功。导致现在地方政府债务缠身,收入又锐减,很难再去投资,代工厂又大量外迁,外国订单不少发往东南亚,而且美国这几年搞得亚太经济的新模式,也减少对中国代工厂的依赖,尤其是乌克兰战争开始之后,这个脚步明显加速,拜登前段时间来亚太,其中一个就是谈这个问题。国内企业根本没有当年的订单量了,此时你去给他贷款,给他退税,其实除了延缓他的衰落速度,很难从根本上解决问题。
现在会是开了,要求提了,税退了,贷款也发了,但是唯独整个经济链条没有发生根本性的变化,甚至很多地区还因为疫情的原因导致居民需求继续减少,虽然前几天国务院督查组也下去视察各省的政策落实情况,但是很难治本,就算督查组把地方的领导班子按在田里亲自种地,他们也种不出来几年前的经济水平了,治标不治本。
诚然,如果按照一些人的观点,假如十万人大会上提了大幅度增加对各省的财政补助,可能会有一些短期效果,但是问题是一是现在中央花钱是地方也越来越多,收入却在减少,比如过段时间003号航母就下水,没钱怎么养?再比如很多省已经发不上工资,给他们的转移支付也要增加,中央财政也没钱再给了,去年地方税收收入是11万亿,再加上政府性基金收入和结余总计1万亿,中央转移支付8万亿,合计20万亿,但今年一个季度就减少了6万亿,这个缺口太大了,中央没法帮地方填上了,所以有些地方政府的运营已经出现了困难,降薪欠薪不断。二是国务院也不能单独决定这么大的事情,这么大的事情肯定要上政治局常委会讨论,它自己也决定不了。
只能说本来方法是有的,而且机会也是有的,但是当年就把手段用尽了,但是却没有建立起有效的经济运行机制,拿着钱乱挥霍掉了,导致现在只能干瞪眼。比如债台高筑的独山县那花里胡哨的一众无用建筑和居高不下的县城房价,就是在当年很多地方政府在拿到大笔资金贷款后的错误做法的一种缩影,并最终导致了现在几乎无可挽回的衰落。
但是巨人的跌落是一个缓慢的过程,一季度美国的进口商品六成来自中国,中国依然是世界工厂,但是这个总体的下滑趋势已经无可挽回,最后的窗口已经错过了,除非有改革开放那样壮士断腕的决心来进行大规模的改革和重整,否则单纯地修修补补已经很难再有实质性的效果。
去年这个时候,也就是2021年6月,逐步清仓了2012年建仓的招商银行、宁波银行以及中国平安。
算是与金融股暂时分手。
当时判断银行、保险将被地产拖累,金融股繁荣周期业已结束。
目前来看判断比较准确。
而“应放尽放”将会加大未来银行的坏账率,可能会使未来的金融板块不仅受地产的拖累,还会受到坏账的进一步挤压。
由于有救市的需要,可能会暂时稳住几大行的股价,甚至还会有一轮吸人眼球的反弹。
但千万不要被这一些股价上的繁荣遮蔽双眼,金融股的基本面已经千疮百孔,记得反弹一定要出货,保本出、浅套出都是好的。
最后,我欠一句嘴。
那些玩“工农中建交邮储”发誓吃一百年红利的傻帽们要注意了。
对,说的就是你!
你们这种玩法看似高明,但早晚要吃大亏的。
只需一轮股价的下跌,可能你10年的红利就彻底跌没了。
然后,你说你不怕股价拉稀,挺十年,红利就抵了跌幅了。
但是,谁告诉你未来一定有红利呢?!
简单说,这种策略的最大风险是:你要他的红利,他要你的本金。
最最后,教你一句股谚,叫:“久盘必跌”
谁是这种形态呢?
“工农中建交邮储”都是,
没事儿自己翻翻,别跟个傻帽似的
我知道你不会翻的。
我帮你。
比如下图是工行的~~比较典型~~

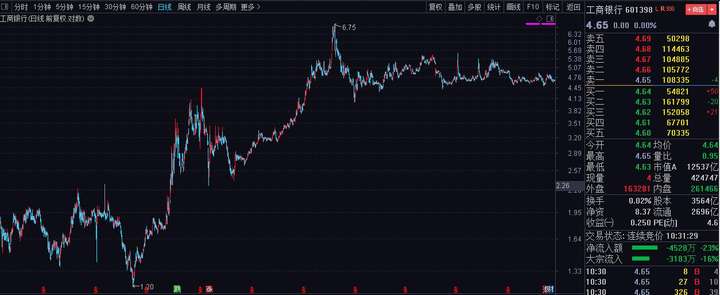
最最最后声明,我可是不懂技术分析的。
链接:https://www.zhihu.com/question/534538753/answer/2502779776
来源:知乎
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
“宽货币、窄信用”问题我去年就说过了:
不是你没钱(250万亿的m2余额),是社会不借钱;
尤其那些比较能创造就业和税收、拉动较长产业链条、沉淀有效投资和消费的买卖(主要是实体经济),更不愿借钱。
因为所有资本——不管是外国、本土私有还是国有,不管是用于投资还是消费——都厌恶风险。
当存在巨大不确定性时,普通人节制消费、企业收缩投资,这是一种必然。
如今是个不确定性过剩的时代:
美联储下一步的加息刹车力度会有多大?俄乌战争对粮食和能源的高价波动会有多久?中美之间的贸易战是深化还是缓解?欧央行加息会不会引爆新一轮欧债危机?我国房地产横盘会不会被外债违约带崩?
这些不是图一乐的键政问题,这是真能影响你失业还是就业的时代问题,但没有人能给出明确的回答。
给得出的也不用在破乎混,直接小车车带去讲课,几个小组陪你练手。
一层层的不确定性叠下来,抗风险能力最弱的收摊(小微和个体户)、勉强能活的节流(中型企业停止招聘或裁员)、有实力的收缩(大型企业减少新市场新技术新产品的投入)。
面对这种全民避险行为,单纯加钱没大用(但也好过不加),因为社会整体都意识到了收缩,因此也都想象不出花钱的地方。
不用还的钱我可以有一百万种花法,但你现在释放的是贷款。就算连利息都不要了,本金也是要还的。
这个节骨眼上还热衷借钱的,会有相当大比例是拿去做虚拟投机。风险增高和稳健收益走低时,总会有脑袋别裤腰带上的。
给他们放款不会带来什么增长,只会加重债务压力(甚至是连锁性的)。
说得宽泛点,我国经济眼下最需要的是“立信”。
你说这些买卖能做,那就是能做,不会做到一半又突然要关门;
你说交了这些钱不会再收,那就是这个数,不会过俩月又有体制人来敲门;
你说做这些买卖会发钱,那就得有钱到账,不会到时候拿出一堆新文件找借口。
外部不确定性高发时,内部更要给出更高的确定性。如同刘邦的约法三章,约定之内的我必办,约定之外的我必放,只要我老刘在就是这个规矩。
这样才能真正入关,因为你能给出极其稳定的市场交易成本预期。从巨贾富商到贩夫走卒都能算明白你的账,而且不担心这账会天天改,交易才能繁荣。
什么叫“國”?就是画个框,框里的“或”(不确定性)是有边界有限定的。(这是我个人的歪解)
“加快贷款投放”不新鲜,两年前的3月就这么干,3000亿专项再贷款和5000亿再贷款再贴现,这还只是20年3月上旬的力度。
但那时候社会预期是“短期冲击”,就一波,熬过去后就是回归常态。所以两年前企业敢吃下新增贷款额度,海底捞们甚至敢逆势扩张。
现在有谁能出来说明:还有几波?下一波什么时候可能会来?来了需要熬多久?怎么个熬法?怎样算结束?
不要把这事理解成路线问题。不管是要防还是要放,都要有清晰的路径和执行标准,这是任何路线的根本。
先把这个根本做好,再来讨论路线,再再来讨论不同路线的具体经济刺激计划。
说清楚“常态”到底是什么样子,这是眼下最大的“信”。