真实情况很可能就是郑州银行那个行长那样说的
银行要求必须有房管局盖章的单子。房管局同意,盖章,他们才可能出钱,所以银行说他们照章办事,这没啥问题,但问题在于,其实就算到了这一步,银行依然可以拒绝出钱,这就是他们的监管责任,但是几乎没有一个银行能顶的住这个压力,相对地产商和房管局,银行还真是最弱势那个。只要有房管局那个单子,银行的这个钱几乎是必出的,根本拦不住。
如果是银行私自挪用资金,手续啥肯定不全,或者是假的,看这行长的说法,让客户寻求法律渠道,报警,银行自身的手续很可能是齐全无误的,不然不会这么有底气。
所以,基本可以排除银行私自挪用资金,银行的问题应该在监管缺失,监管缺失跟银行挪用资金,那性质差距太大了。
不过说起监管,这个没办法说,全国四千家银行,卷死了,银行都是求着地产商和房管局的,银行这个监管根本不可能有效实施,但这也不是银行可以完全逃脱责任的理由。
最后,房管局的回应就很有意思,上报有关部门,追究银行责任。
不翻译了,我害怕。
那问题到底是不是这样,房管局回应说法不实,哪里不实那?银行可是把资金怎么走的,说清楚了。
真实情况是银行系统快疯了,因为各地政府已经疯了一批,疯狂的要银行系统来背锅填坑。
烂尾楼出现是因为监管资金被挪用,那么目前各地政府为了解决烂尾楼问题是个什么对策呢?
答:把剩下的监管资金也都拿去挪用,好让地产企业能有钱把楼盖好。
比如南通,下文要求银行对优质房地产企业预售监管资金实行差别化监管政策,增加拨付节点、降低重点监管资金额度、使用银行保函替代等额商品房预售监管资金等。
再如肇庆,下文要银行结合企业信誉度的不同,对信誉度高的企业适当降低预售资金留存比例,减轻企业的资金压力;根据工程施工阶段的不同,分阶段按不同比例留存预售资金,最大限度减少资金沉积。
成都市住建局也出台17条举措,提到“提高商品房预售资金使用效率,对信用良好的房地产开发企业,在商品房项目预售资金监管期间,提供见索即付性银行保函的,保证额度可提高10%,最高不超过50%。”

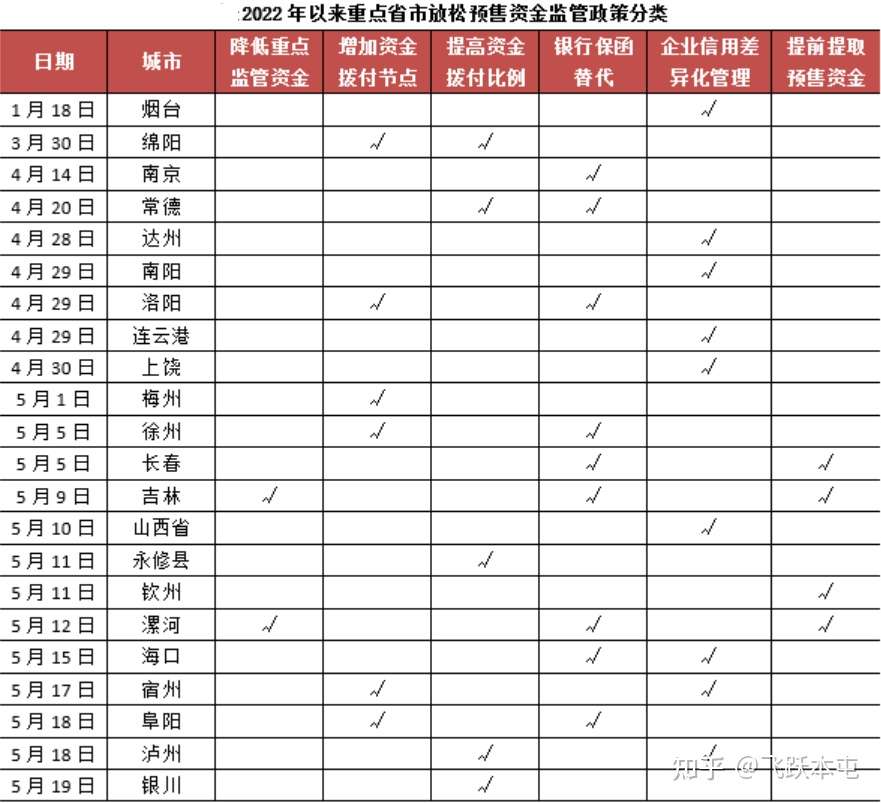
按照各地政府目前的操作,最好的结果也就是目前急着交房的一些楼能建好了,但后面更多窟窿又被制造出来。
而且这还是是最好的结果,地产企业拿到了被地方政府要出来的监管资金,是去盖楼还转移跑路?俺嚼得转移跑路的人比例会更大呀。
真实情况就是自从分税制改革后,房地产相关税费,主要是土地出让金,就成了地方政府主要收入来源。
地方政府啥都要管,啥都要做,却没有钱。
为了尽可能做大这个资金来源,保证有钱发工资,开奖金,做政绩。
否则都不说升官发财那么美好的事,能保住工资不被开除都难。
于是由地方政府主导,裹挟着银行和开发商炒作土地价格,顺带炒房价已经持续很多年了。
只要房价地价还能炒上去,那就皆大欢喜。炒不动了,卖地的钱没了,地方政府会即刻陷入实质破产状态。不止房地产和银行,任何领域的任何事想维持正常运转都不可能。
想解决就只能从税务改革入手,要不增加地方政府收入来源,要不降低地方政府财政负担。
任何别的办法都没用。
常见违规操作如下
1.房管局资金监管户监守自盗。配合开发商转移监管账户资金,支撑高周转,好更快更贵的把土地卖出去。
2.建设局玩忽职守,放任开发商,施工单位,监理单位,设计单位全部是一个公司旗下的情况出现。导致原本应该互相制衡的各单位拧成一股绳作假。
3.建设局和房管局睁一只眼闭一只眼,默许开发商大规模长期作假,明明还没封顶,开发商P个封顶照片就通知监管银行放款。
4.银行不负责任,作为监管银行,本来也有独立的监督义务,要自行确认是否符合放款条件的。实际情况就如报道中所说,完全听招呼干活。
5.质检站和当地材料供应商里应外合,只要去指定的地方进货,什么都好说。
6.房管局协同工商局,对开发商拿到预售证前就广泛进行虚假宣传,违规收预约金的情况假装看不到。没人投诉就不主动检查,有人投诉只要退了钱改正了就不做任何处罚。
7.建设局,房管局,城管对开发商偷面积,低首付,首付贷等等的事不做任何限制,随便开发商搞擦边球。
8.银行配合评估公司,给开发商的房源做高评高贷。变相放大融资比例。5000都卖不出的商铺,按照评估价10000抵押给银行。等小区都交房入住了,商铺价格也涨上去了,再赎回重新销售。
9.银行放任开发商搞假按揭,明知道不是客户真实购买,是开发商买的人头。照样放款,并且按照高于市场价的评估价放款。等以后房价涨上去再配合开发商通过退房流程赎回房子重新销售。
10.房管局配合物价局,工商局,搞一房一价备案制。只允许在政府审批通过的价格范围内销售,降价促销不允许。涨价好商量,强行捆绑个装修车位仓库一类的就行。甚至直接放任开发商在合同以外以什么茶水费,咨询费,团购费的名义另收现金。谁举报退谁钱就了事,对开发商基本不做其他严重的处罚。
其他还有一大堆,多如牛毛。
地方政府明知道这些违规操作广泛长期存在,却不主动去管,被举报投诉也大多大事化小小事化了,症结其实就一个。
地方政府除了卖地,没有任何其他办法凑到足够的资金支持正常运转。
而每一个部门都可以从高房价高地价得到好处。
给水务局梳理城市水系,搞海绵城市,通河道,不用给钱。把河边公园商业用房给施工单位就可以。
给教育局修学校,修宿舍不用给钱。把学校沿街门面给施工单位就可以。
修火车站进城大道和站前广场不用给钱,把进城大道沿线土地给施工单位搞开发就可以。
搞旧城改造不用给钱,容积率调高一些让开发商垫资拆迁安置就可以。
修地铁不用钱,把地铁站沿线土地高价卖出去就可以。
只要土地值钱,想干什么都可以,反正不用钱,用土地来抵就可以。
不炒高房价地价,公务员工资奖金补助支付不了,学校医院道路桥梁没钱修,核酸没钱测,封城没钱发物资。
钱也没了,政绩也没了,怎么生活?怎么升官?
所以大部分地方,任何人敢影响房价地价,又拿不出其他替代土地财政依赖的办法,就是地方政府从上到下全员的敌人。
解决方法只有一个,就是让地方政府不需要依赖卖地也能维持运转。
除了这一条,其他都是扯。
解决不了地方政府收入和支出的不匹配,任何政策都不可能被执行。
从一把手到最底层的科员没有一个人会全力配合。
一个都没有。
而整个过程中开发商和银行,其实在任何核心事项上都没有主动权,只能选择做与不做。
不做就转行找别的活路,无法在行业内存活。
做就只能被推着走,所谓“听招呼干活”。
银行人来答,作为过来人写给广大的银行基层员工
这种情况很正常,而且往往锅甩给基层
往往领导还会给你说别人都是这么做的,说全国银行都这样
做了你没功,风险你担着
不做你得罪领导,领导另外找替罪羊。而且在国内这个向上讨好的环境下,往往整个网点或者支行的人都会排挤你,觉得你奇葩。
这种事在银行太常见,太多违规的事都是这样做出来的。
但我们应该明白不应该拿着卖白菜的工资做着卖白粉的事。
虽然银行的收入确实比卖白菜高,但也绝不意味着它值得去担这种卖白粉的风险。
所以,省行入职培训的时候省行领导一般都会给新员工讲一个东西——尤其是对于基层银行员工,一定要明白,自己什么能做什么不能做。要学会保护自己。
警示教育每年都在做,自己要长长心眼。
有些东西你做了,那叫弹性,叫人性化。但有些东西你做了,那就是深渊,而且是对自己害几代人,对别人害一堆人的深渊。
违规在实际操作中很多时候是在所难免的事。比如下班后不能开门,但是有特殊情况比如客户突发疾病需要开门接救护车的,你开了门违规了这个叫弹性。但和钱沾边的,和审批监管相关的,那违规了,你那个叫犯罪。
不能做的一定不能做,就算上面领导压你,就算你这工作不要了,就算把天都给他捅破那也是不能做的。
银行其实很保护基层,也限制了每个人的权限,你的领导可以撤你的职但是没有正当理由没法开除你,更不可能用你的权限去做事。每个人的权限是独立的,这就意味着对于一项违规的事,每个环节都有拒绝的权利。
一个小柜员,或许无法阻止一个10个亿的违规操作,但是他可以让这个违规操作不发生在自己手下。一个柜员就有这种权利,柜员地位或许最低,但是什么业务都要经过这里。而如果所有柜员都守住底线,不管什么违规的东西,那就算天王老子来了都过不去。
我曾经在基层网点的时候,也遇到过类似的事。基层网点压力往往是各方汇集,不按规矩办事的情况很多。当网点行长压我的时候,我取证直接举报到省行,连越两级。
后来网点行长和支行领导都找我谈话,支行领导委婉一点说我遇到问题为什么不先支行处理,网点行长直接威胁我说要注意言辞,之前有人就是因为乱说话工作没了。
但那又怎么样,银行有一条规矩,叫做当直属领导违规操作的时候,或者逼迫下级违规操作时,下级有权拒绝,且可以越级上报。
你不敢拒绝,其实也就是怕被穿小鞋。但银行是有纪委的,打击报复,一样可以举报,一层不行就越级举报。
要敢于斗争,要会斗争。太多人都太温顺了,只想着和稀泥,想着明哲保身。可惜不斗争你只是案板上的鱼,不但保不了身,而且死得更快。
舍得一身剐,往往你反而可以保全自己。想着委屈求全,最终却会落入今日割五城,明日割十城的被动。
你以为领导让你违规一次就结束了,你忍了。但它实际可能还有第二次第三次。违规程度越来越大,你的越陷越深。想回头已经不可能,上了賊船还想下?
有些事就是一条河岸,你每天都在岸上走要下河随时都可以。但你一但下了河要再上岸那就难了,而且就算上了岸身上也是湿的。
我那事的结果是省行很快就处理了这个事,整个支行的那项业务被完全停掉。而我后来去了省行工作。
都是打工人,拿就拿这点工资。
诚然这是一个资本异化人的时代,笑贫不笑娼,基本没有人讲信仰。但是就算是从利益角度出发,你也应当明白什么是风险控制。
但是我们更应当明白,获取极致的权利和物质的可能性其实很小,大部分晋升其实只是一点点获利。因此你实际上可以选择做半泽直树,你可以选择讲信仰。你可以有自己的选择。
不为五斗米折腰,做人要有底线。
比起没有底线的迎合领导,怕得罪人,我们更应该把注意力放在如何干好本职工作上,去拷问自己的天职、责任。这一点对于所有职业都适用。
要有斗争精神,要敢于斗争。
尤其是当你处于银行这么一个高风险的行业。
你要明白自己的real willing,而不是别人做梦你也做梦,被别人画的饼忽悠着做梦。
守正出奇。
银行:所有签字盖章的程序性文件我这里一应俱全,谁来查我都不怕。
房管局:这都是上面定的,我这里也有各种决议、签字、纪要,谁来查我也不怕。
银行:你房管局又不是我的主管单位,面上过得去就行,想要我背锅绝无可能。
房管局:你银行、银监又不是我的主管单位,面上过得去就行,想要我背锅绝无可能。
上面:这都是为了贯彻和执行省里面制定的xxx方针。
上面:这都是前任定的,关我毛事?
everyone:只要我不背锅就行,管他怎么弄,又不是我一个人的事儿,这年头谁比谁好多少,其他地方这种破事儿也不少,等着呗,耗着呗,反正逼急了我就撂挑子。
在我看来,烂尾楼的事情,村镇银行的事情,背后都是央地博弈。
这两件事都是能动摇国家金融和信用体系的事情,但中央就是迟迟不表态,表态了也不是不痛不痒的官话。
包括央行说的,“金融机构市场化参与化解风险”。
金融机构听谁的?
证监、银保监、央行。
证监银保监央行是什么管理体系?
垂直管理体系,地方政府一管不了人,二管不了钱,说话不管用。
大家都知道房地产是地方最大的财政收入来源之一,地方钱不够花,就只能越来越依赖地产,然后就搞出了各种幺蛾子。
但地方钱为什么不够花?
关键在于事权和财权的不相称。
地方什么事都能管,什么事都要管,那自然再多的钱也不够花。
现在地方的债务问题已经累积到爆发的边缘,有一个算一个,都在指着中央兜底。
问题是,中央愿意兜这个底吗?
我觉得,中央最终还是会出手兜底的,但只要地方还是要花这么多钱,那兜底就永无止境。
所以中央肯定也想要借此机会把地方债务危机这个事一劳永逸地解决。
怎么解决?
收回事权。
既然地方没钱,就别花那么多钱。
包括之前的国地税合并,房地产收入的口子转到税务等等,都是在为这件事铺垫。
以前地方上的银行和地方政府利益几乎一致,还会配合着地方政府搞钱,但如果这场博弈真的开始了,银行会向着那边一目了然。
不配合地方政府,最多是困难一点。
不配合中央,那就是整个业务直接玩完了。
这场博弈,不亚于当年的分税制,所以恐怕也不是一两年能搞完的。
个人在其中能做的事情非常少。
所以从个人角度出发,我唯一的建议就是:不要去碰任何依赖地方财政的产品(北上广深可能除外)。
不管它有多强的背书,看起来多靠谱,没钱就是没钱。
这个行长是全网最实在的金融人,他说的很明白,事实也是这样啊,监管科不签字银行不敢付!你太实在了,一不小心说了实话!这不房管局要追究你责任了!

一部分明白人支持银行说法,一部分人支持向银行讨说法。所以这个社会就是有聪明人和笨人。同时也有富人和穷人。如果大家懂法,懂道理,有社会阅历,有见识都支持银行,那这个社会就没有穷人的存在。这是多么可怕的一件事。
说到底银行再怎么强势也是企业单位,而房管局是国家机关,国家机关有权利处理企业单位,而企业单位却只能接着!
银行有签名流程的,亮一下让大众点评吧,群众的眼睛是雪亮的!依靠广大人民群众不是拿来说的!
郑州市房管局有关负责人表示,已经注意到该视频,根据初步掌握的情况,银行的说法与事实不符,该局已经提供相关资料上报上级部门,并且会追究银行责任。

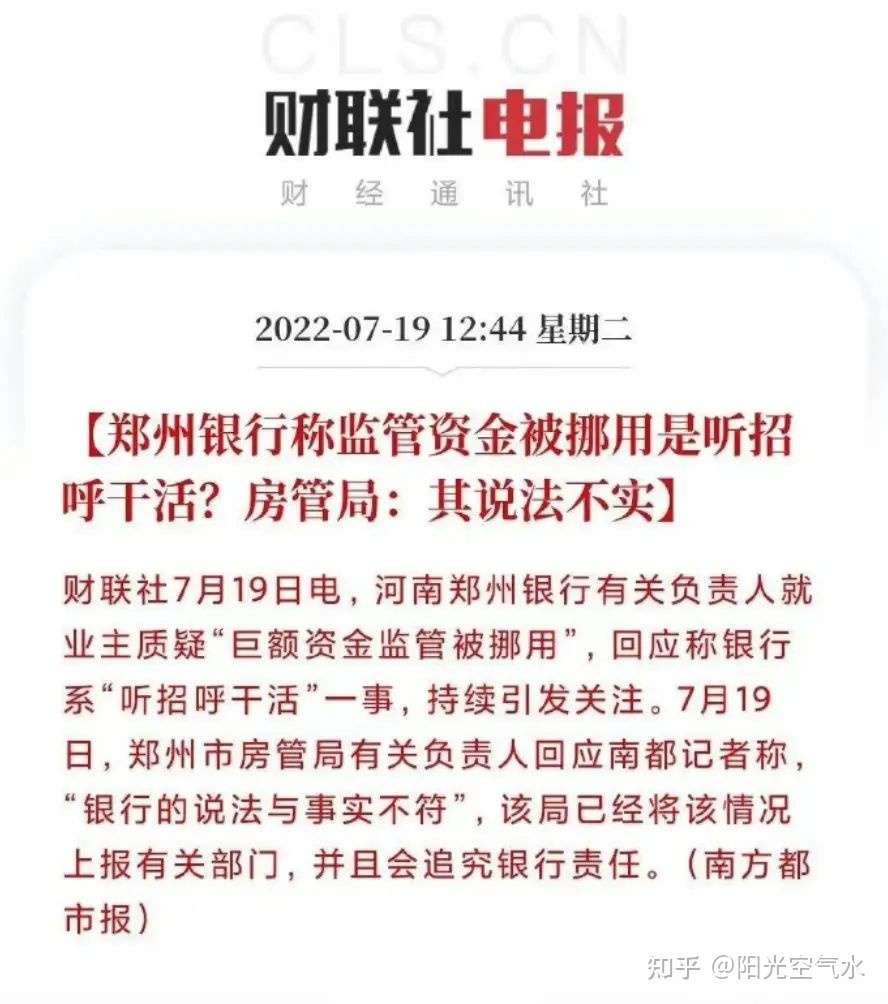
有没有批条,自己不知道吗?
这皮球踢的真好啊 ,看看老百姓多难,反映个问题跑断腿,都是踢球高手!
房管局,银行,开发商都说自己没错,难道是业主错了吗?怪业主了喔
这个问题不难判断,银行没有资金挪用的原始动机。
最让我欣慰的是,郑州的银行总算有一点年轻人在职场中的”不粘锅”操作了。
什么意思呢?在过去老一辈的人,下级或者说下游会不由自主的维护或为上级解释,甚至于这种维护和狡辩都是自发性的没和上级、上游沟通过,主动出来背一些责任。
年轻人的职场有个最明显的职场特点是,反正我是铁饭碗家里也不缺钱,升不升职也不是太要紧,遇到明显不是自己造成、引发的复杂问题,直接把问题传给上头、上游的领导,让领导来定夺,自己只关注邮件、公文、公章留痕。
你要我办这个事情是吗?可以,发送邮件给张三、李四、王五,抄送十来个相关人,公文、公章内容都要有。
你以为我要批评这种”不粘锅”操作吗?恰恰相反,我大力支持这种行为,过去一些处于喝汤的下游、微薄收入的基层,这群憨厚的老实人被领导、上游顶在前面背黑锅的事情多不胜数,本质还是相关领导的无能与平庸,在其位而不谋其职,必须要通过”不粘锅”将整个审批环节完整向大众呈现,就能迅速定位到德不配位的那群人了。
银行知不知道开发商的状况?肯定知道啊,就算开发商的前融前前融找其他资金池,那也得走账吧!
银行清不清楚挪用监管账户有烂尾风险?必然的啊!
烂尾了,业主还债,银行看起来不损失什么吧?但你烂尾人家业主就是不还,上征信进名单也不还,那这烂尾楼砸谁手里了?银行。
就算银行有处理不良资产的手段,但也是要付出一定成本的,对吧。
楼不烂尾呢?业主入住老老实实还贷,银行开开心心赚利息。业主还不起了建好的房子总比烂尾的房子好处理吧!
你说,这楼是烂尾了对银行风险大,还是不烂尾对银行风险大?
那银行为啥还要帮着开发商动监管账户的钱,对他来说明明风险更大呀?
要么是因为收益更高,要么是迫不得已。
房地产收益的大头谁拿走了现在大伙儿都清楚了,不就是你地方和银行吗!地方为财政,银行图利润,很默契地帮着开发商违规周转资金,出事儿了你说全都是因为银行的贪婪?银行虽然不冤,但也挺冤。
问题这回这楼盘是2020年7月开盘的呀!那个时间本来房地产就已经疲态初显,再加上疫情刚过,开发商肯定是半死不活的状态,你说这时候银行得多傻才能觉着这楼盘不会烂尾。
肯定是迫不得已,一方面开发商还有大量债务,自己已经被深度捆绑了,另一方面,地产偃旗息鼓了小半年,谁的进项腰斩了,谁最急,就不用多言了吧!
哪怕是银行不想干,一纸文书要求“保交楼”,他干不干?不听话?你以前那么多违规操作在人手里,敢吗?更别提还有各种利益捆绑,他也没不想干。人说自己是弱势群体,那也是看对谁的。对普通人这自然是屁话,对另一些人这话也不无道理。
这种时候,银行帮着挪用监管账户的钱,担着多大的风险?他以前和地方再怎么默契,这个时候能不留个心眼吗?没有人点头他就傻傻冲锋了?
银行那帮人精绝对是拿到授权了,手里没东西他哪敢这么讲呀!以前业主好欺负,二者默契地踢皮球拖字决,如今韭菜突然逼问到眼前了,又开始相互推诿了。
银行委屈:我是配角,那个谁才是主谋!
那个谁黑着脸:他这是恶意攀扯,就是他的责任!
明面儿上的情形就是这样了。
我猜私底下应该是这样的
那个谁拍拍小银肩膀:小银啊,这次事儿比较麻烦,你先顶着,说不定顶一阵他们就算了!
小银:那要他们一直不算咋办?
那个谁:又不是第一次了,咱吓唬吓唬,他们翻不出花!
小银:这次他们人多!而且来势汹汹都是冲着我来的呀!
那个谁:确实有点难办,要不你……?
小银:你不会真打算让我顶缸吧!我大哥是谁你别忘了,还有我手里有……!
那个谁:我手里就没有吗?咱俩都是一个大哥, 得互帮互助!你帮了我,这事儿过去我会补偿你的,要是不帮嘛……。
所以呀,业主维权还是要有智慧的,就得咬死一个,别被银行转移了,就算那个谁是主谋,但肯定是挑相对弱的下手,甭管他们怎么推,盯着小银就对了!
不管你房管局什么说法,就是银行的责任,最好能逼的小银拿点证据出来。不过就算银行拿出证据,也必须咬死他也有不可推卸的责任!
银行真要拿出了行政命令,那就问问银行,要求挪用监管账户的命令合不合规?银行作为账户监管者该不该申请行政复议?银行申请了没有?他总归是跑不掉的!
先让银行把血出了才能往下走,要是连银行都搞不定,那结局就很悲观了。
还是看看官方文件是怎么要求的。
根据郑州市房管局7月4日刚刚修订的商品住房监管资金管理办法,是这么描述职责的:
(一)明确商品房预售资金的监管责任。市住房保障局负责 全市商品房预售资金监管工作的监督、指导,各开发区、上街区、 县(市)住房保障部门具体负责辖区内商品房预售资金监管工作, 市房地产市场和产权交易管理中心受市住房保障局委托办理市 内五区商品房预售资金监管工作。人民银行郑州中心支行负责指导商业银行做好监管账户管理工作。河南银保监局负责对商业银行预售资金监管的操作风险和合规性进行监督检查。
而实操过程中,是这么要求的:
住房保障部门通过监管系统与监管银行实时共享预售合同网签和预售监管资金入账信息,动态监控监管账户内 资金缴存和拨付情况。
监管银行要按照预售资金三方监管协议做好监管 账户监控,定期与市县住房保障部门进行对账,发现房地产开发企业存在挪用重点监管资金的,应当停止拨付,并立即告知住房保障部门。
也就是说,出了问题,理论上两边都有责任:监管部门没有实时动态监控、银行没有定期核对对账和告知。
但在如何追回资金上,则只写了银行责任,没有写监管责任。
监管银行违反预售资金三方监管协议,未经所 在住房保障部门核实同意,擅自拨付重点监管资金的,应负责追回资金,无法追回的依法承担相应违约责任。
所以,如果严格按照规定执行,没有一个责任方可以脱责,两边都逃不掉的。