立顿,在国内tmd都快干不下去了。
先说结论,立顿在中国就是昙花一现,在中国这么内卷的饮茶文化里,被卷死了。
差不多每一个中国人家里,都能翻出二两茶叶,但是不是每一个中国人家里能翻出一盒立顿。
立顿是联合利华的,2021年下半年,联合利华把立顿卖了。
立顿的市场份额高,那是因为AC尼尔森统计的样本不够全。
ac尼尔森的数据是从各大商超买数据,商超中卖的是什么茶?中国人卖茶叶去哪里卖?极少数在超市买的。
去超市看看,整个茶叶品类,立顿的袋装茶的货架占比是多少。
看到一个数据,

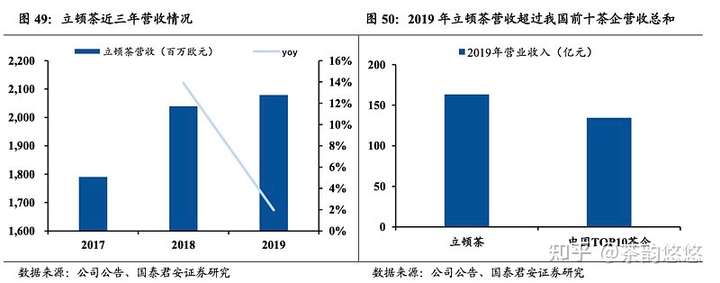
立顿2019年的销售是20.8亿欧元,合163亿人民币,但是应该是全球的销量,没有找到中国区的年销量。
中国前10大茶企19年的营收加起来是134.5亿,
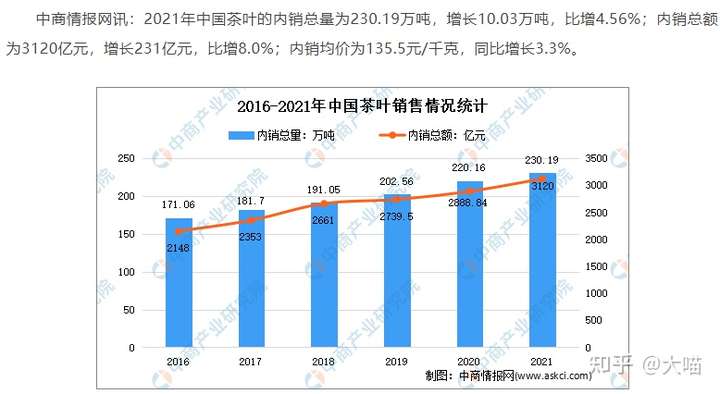
上图19年茶叶内销总额2739.5亿,立顿的那点销量占比就是渣渣,6%都不到,10大茶企加立顿,11%不到,剩下的90%的的茶叶销售,都是无数个也许不知名的茶叶店,茶企自己销售的。
袋装茶这两年新兴的品牌崛起,一点点的蚕食着立顿的市场份额。
看到一段话说的很对,中国人喜欢喝原叶茶,泡开后,叶子要舒展完整。而茶叶沫,中国人认为那就是最次的茶叶,有个名字叫高碎,或者满天星,泡这个用一个大罐头瓶子或者大茶缸子,而且不能续水,这个又便宜,味道又足。
中国现阶段的主要饮茶方式,是冲泡,但是围绕着冲泡,产生了一些列的所谓文化。茶具,茶道,虽然我觉得所谓茶道,就是扯犊子,但是不同的茶叶,不同的冲泡还是有区别的。
再有,茶叶根据发酵程度分为大类,绿茶,白茶,黄茶,乌龙,普洱,黑茶。还有一个花茶,再根据茶地,时间段,又有品种细分。湖南那边的绿茶,还要用烟熏一下,我是喝不惯的。
茶这个商品,在中国已经内卷到无以复加了,岂是区区一个立顿挺住的。
茶叶种植,从南到北,北至日照青岛,有名的崂山绿茶,由东往西,西到到甘肃陇南。在这个范围内有各种各样的茶叶品种。
说到饮茶方式,出了常见的冲泡之外,还有广西擂茶,里面加盐的,也是煮。
甘肃有罐罐茶,煮茶叶,讲究的还要加大枣,桂圆之类的。
内蒙西藏那边牧区的奶茶,煮完茶叶加奶和盐还有酥油的。
是不是觉得煮茶这种方式不可接受?冲泡方式是明清时候才出现的,而煮茶这种方式,在唐代就已经开始流行了。
区区一个立顿的袋茶,就那么几个产品,绿茶,红茶,花茶,能覆盖多少中国的喝茶的人。
21世纪过了22年了,中国已经毫无疑问的成为制造业第一大国了。
各位生活在制造业第一大国,居然还相信什么“标准化”,这么荒谬的事情的出现,完全是国人没自信力的表现。
欧美是没什么人种茶叶的,它需要去外面控制茶叶,同一家公司,控制了很多种茶地,这样才有所谓的标准化, 其实哪来的什么标准化,就是一个公司的出产型号罢了,但凡有另外办法,何至于搞成这样。
中国市场可以多样化,可以标准化,多样化混得下去,标准化也OK。
欧美市场呢?它倒是想多样化。
中国多样化是什么?以湖北为例,恩施玉露、采花毛尖、宜都宜红茶、峡州碧峰、龙峰茶、武当道茶、邓村绿茶、松峰茶……
那欧洲咋个多样化?
都不种茶,都是进口的,哪来的多样化?
立顿是隔了半个地球,到处控制茶园,把产品标准化,作为欧美人,你想喝点多样化……咋喝?有的选吗?
欧美小商人能隔着半个地球到亚洲控制茶园吗?自己不种茶那可不只能喝立顿?
立顿这种模式是垃圾模式,立顿这种模式是毁灭茶市场的模式。
前几年有所谓的“七万个茶企不如一个立顿”,七万茶企好,还是一个立顿好?
七万茶企背后至少有七万个老板,不说大富,至少是个小富。
一个茶企至少也有两三个股东,这就21万,不说大富小富,至少是个中产。
一个老板就有一个老婆一个娃,这就是一个家庭,七万个老板背后是21万的人口。
21万的中产背后也是有家庭,同样有63万的人口。
他们有钱了,才能再消费。
立顿呢?立顿再多钱,谁是受益者?是立顿那帮卖茶的吗?
不是,是立顿的大股东,二股东,三股东,还有一些高管。
这才几个人?
行业需要百花齐放,百花齐放才是春。
立顿这种企业的存在,充分反映了欧美茶市场的不健康。
至于茶叶品质的问题,什么是检测的标准?
简单,市场,市场承认就是承认,市场不承认就是不承认。
不要跟我谈标准化,谈标准化,那你觉得熊猫快餐好吃不好吃啊?
熊猫快餐那可是美国标准化中餐啊。
在欧美搞寡头垄断,在百花齐放的中国茶市场混不下去,这说明什么?
说明立顿就是垃圾模式,是迫不得已搞出来的。
因为任何的全球性巨头产生的前提条件都是标准化,而茶叶,尤其中国茶叶是竭尽全力做到差异化的。
上海有个星巴克的旗舰店,里面摆着各类咖啡豆的样品和介绍,让你了解星巴克用了来自多少国家的各种各样的咖啡豆。但你真正在买咖啡喝的时候,你只会选摩卡,拿铁,这种冲调方法区别的产品,并不会区别咖啡豆是哪里来的。也就是哪怕不同地区的咖啡豆口味各异,星巴克也只以标准化的方式卖给你。如果星巴克只卖哥伦比亚咖啡,或者区分的非常细的每个国家的口味,方法都单独区别来搞,每个地区的店还都不一样,它就绝做不到今天的规模。
而中国茶叶,虽然都是茶叶,但味道区别大到你无法标准化,而且每个产区还在刻意强调这种差异,更通过茶艺等方式宣扬这种差异。那就很难由一个统一面貌走向国际市场。
另外,中国茶叶崇尚的是高单价,低产量的精品模式。茶叶企业往往以自己有一颗几百年老茶树,每年只出xx斤正宗xx茶为荣,这种做古董做艺术品的思维和国际巨头所需要的追求利润总量(而不是单位毛利),追求产量和市场份额(而不是市场孤品,绝品,极端状态的单品王者)的经营思维是完全背道而驰的。
这导致了中国茶总量大,到市场分散,生产厂商很难整合,就算有大型企业出现,也多是在流通领域,但这做成国际巨头是不太可能的。
原因之一是茶叶种类的丰富导致任何一类茶叶都难以占据较大的市场份额。所谓“巨头”,其本质是一类垄断企业,通过较大的市场份额获得较大的垄断势力,从而获取高额利润。而中国茶叶市场相对分散,既有大规模、标准化的茶叶企业,也有小规模、私家作坊为主的小茶企,茶山的所有权较为分散,因此任何一家茶企都不可能获得较大的垄断势力,成为所谓的“巨头”。

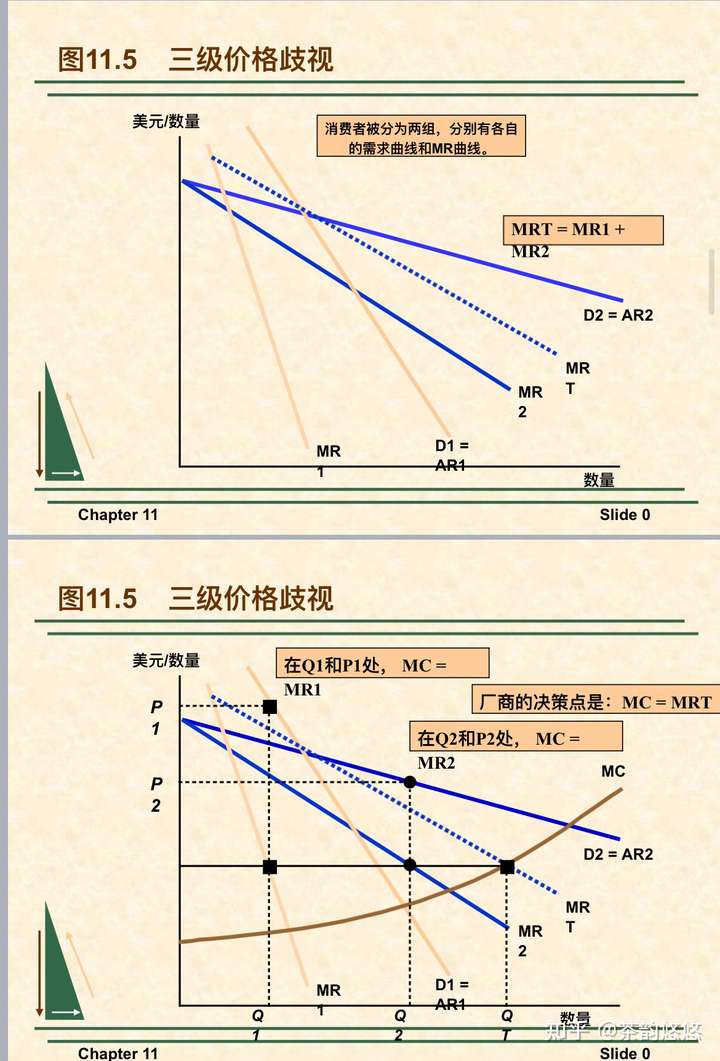
另一个重要原因是中国茶叶的标准化不足,茶叶的品类创新、包装创新层出不穷,这种三级价格歧视的方法在提高销售利润的同时也降低了将茶叶作为“一般商品”销售的可能性,从而降低了销售总额。

图/ 雪球
此外,一些头部茶企的真实销售额令人怀疑,其实际销售额可能远远不止于此。据报道,立顿集团2019年营业收入约150亿元,而十家头部茶企的销售额之和竟不足150亿元,笔者认为这可能是因为统计口径不同或者出于财务压力的考量进行的技术处理。
感谢知友
提醒,全球化与中国茶叶市场也息息相关。
中国对外开放的历程大致可以分为三个阶段:
(一)沿海开放地区外向型经济的迅速发展
•1979年,由交通部香港招商局全资开发的蛇口工业区正式成立,成为中共第一个外向型经济开发区。
•1980年,深圳、珠海、汕头、厦门四个经济特区成为实施对外开放的试点和窗口。
•1984年4月,开放天津、上海、大连等14个港口工业城市。
•1990年4月,国家决定开发和开放上海浦东新区,显示了中国进一步推进对外开放的巨大决心。
(二)对外开放全面推进
•1992年春,邓小平同志视察南方并发表重要讲话,强调必须抓紧有利时机,加快改革开放步伐,力争国民经济更好更快地迈上一个新的台阶。
•在这一阶段,沿江沿边开放、兴建保税区、推进外贸体制改革成为对外经济政策的重点环节。
(三)加入世界贸易组织
•2001年,中国签署了加入世界贸易组织的协议。
•加入世界贸易组织,标志着中国的对外开放进入了一个崭新的阶段,由自主单边开放转变为中国和世界贸易组织各成员方之间的相互开放。
中国融入国际市场的时间较晚,国内茶企对于国际标准和国际上对于茶叶的需求不够了解,且受到早期“出口创汇”的影响,大多数茶企倾向于出口大宗商品,而不是国内常见的“小而精”的特定品类茶叶,这就导致了国内茶企通常将质量较高的茶叶用于内销,质量一般的则用于外销,与主打外销茶的立顿形成鲜明对比,茶叶市场缺乏巨头也在情理之中。
此外,中国茶叶市场经销商众多也是一大特色,相比外国茶企而言,国内茶企通常有多个分销渠道。以零售店铺为例,通常经过了茶企—一级经销商—二级经销商—门店的过程,层层加价在所难免,如果以茶企出厂价格作为统计口径就会低估茶企的实际销售额。以岩茶为例,据笔者了解,部分品牌岩茶在线下门店的进货价是售价的40%~50%,有的甚至是20%,如此低廉的进价有两种目的,一是便于商家打折,扩大销量,二是弥补门店的运营成本。
既有商业经济的原因,也有产品本身的原因,还有习惯习俗和文化文明方面的原因。
1,时间的鸿沟:欧洲进入市场经济已有数百年,中国满打满算40年;欧洲全球化贸易始于大航海时代,中国在本世纪初才加入WTO,正式进入世界贸易体系。
全球巨头形成的必要条件是全球化的市场贸易。
欧洲的全球化贸易早在大航海时代以后就开始了,比中国早了数百年。
以英国东印度公司为例,成立于1600年,距今已有422年;1711年在中国广东建立第一个贸易点购买茶叶,从中国茶农手里收购红茶,再贩卖到欧洲高价卖给上流社会。
即便中国茶早在4个世纪前就参与到世界贸易体系中,但彼时的荣誉属于欧洲贸易公司,而不是中国茶农。
再举立顿的例子。1890年在英国推出立顿红茶,1892年就开始了全球化,在美国设厂,在印度开设分公司,进入远东市场。
那时候的中国在干嘛?刚被坚船利炮轰开国门,被迫结束闭关锁国。整个朝野上下仍视商业为百业末流,以做官务农为正途。
不要说什么百年老字号谢裕大、贡牌啥的,这些老字号作为品牌的传承已经断了,保留下来的是它们的制茶技艺,而不是品牌运营。
稍微跨个界,用中药界的宏济堂举个例子更好懂。济南宏济堂由乐镜宇于1907年创立,但如今并不是乐家后人在经营。至今还有好几拨人在为宏济堂的商标打官司。经营宏济堂医馆的是一波人,经营东流水阿胶的是另一拨人——这一拨人本业是做太阳能热水器的。就是这玩意儿:

宏济堂创立于1907年,美国药业巨头默沙东创立于1851年。一个多世纪以来,默沙东的研发和经营一直在持续滚雪球,而宏济堂在先辈手里搞出个东流水阿胶以后就断了。现在的宏济堂除了它的百年老字号商标,除了老辈传下来的阿胶配方以外还有什么东西?
一群后人为了分家产(还不是自己家的),为了从「宏济堂」这块牌匾上敲骨吸髓,脸都不要。
有兴趣的话去查查北京同仁堂,可能也有惊喜。
同仁堂和宏济堂成不了全球药业巨头,是中医的锅么?我看不是,是股权的锅吧。
全球化巨头不是平地长出来的,它首先要有重商的氛围,有规范的营商秩序,要有条件参与到全球化市场中。连商品经济都没有,连国门都没打开,你谈何全球巨头?
这就好比要想成为大力士,你首先得有条件吃饱肚子,有条件放开肚子吃,然后再谈大力士。连饭都吃不饱,谈何大力士?
2,产品属性不同:立顿茶包的本质是一种廉价的快速消费品,而中国茶产品是有上千sku的一个品类。用立顿对比中国茶,好比用肯德基对比中餐。
无论立顿茶包有多少个sku,它的基底都是一样的,是来自世界各地茶园的拼配鲜叶。立顿以同样的鲜叶为原料,用不同的工艺制作出少量几款产品;
而中国茶有六大茶类,光绿茶就有上千个品种,北到山东崂山,南到海南岛,都有本地群体种的茶叶品种。当你说中国茶的时候,你说的是这上千款茶里的哪一款?
作为一种农产品,中国茶的经营产制高度地域化,在品牌上自然也就高度分化。
我不能否认将来也许会产生一个全国级的茶叶巨头,垄断六大茶类的生产经营。我不否认这种可能性,但对于中国茶的多样性来说,这种垄断未必是好事。
用立顿茶包和五花八门的中国茶对比,就好比用可乐对比高度白酒,那在接受程度和销量上自然都是可乐胜出。
打个比方,现在有一家酒类巨头参考可口可乐的商业模式,搞了一种大众香型的白酒,用高度的流水线化、工业化和市场营销来运作推广;为了尽可能提高市占率,走了平价路线,一瓶15块。由此卷死了所有地方白酒企业,全国超市都只剩了这一类酒,竞品只能模仿它的产品策略,再也无法通过香型创新和提高品质来赢得市场竞争,你说这是不是一场灾难?
(江小白:阿嚏!
3,符合时代脉搏的,才是胜出者:立顿茶包的冲调流程更简单便捷,中国茶的冲泡耗费精神,不符合年轻人的习惯,也有很多场景局限。
袋泡茶象征着工业化、标准化、量产化、平民化,从生产加工到冲泡饮用,都充满效率,有着明显的现代化特征;
传统中国茶象征着手工化、差异化、稀有化、阶层化。传统茶最好的原料采摘自清明前的短短几天,由一生浸淫的老师傅手工炒制,每个山头的料、每个大师的手作味道都不尽相同。经验化、差异化才备受推崇,只有本地群体种高山茶才能表现典型风味。
我个人非常喜欢传统茶,但必须承认,传统茶的精神是与时代方向背道而驰的。
与茶道并生的传统茶文化已无法满足当代生活的快节奏。
茶道袅袅悠长,与山风明月为邻,与檀香鲜花相伴,慢慢浸润了几千年。人人都觉得喝茶是一件慢事,是修身养性的事情,一把陶壶中藏着山川日月,三才盖碗里沉下浸透了水的茶底。茶客以慢为荣,崇尚慢无止境的日本茶道,那块擦着茶盏的抹布,一圈一圈,一圈又一圈,又一圈,再一圈,古井不波的眉眼之间,连妆容都酷似盛唐的长安。
这样不行的。长安再美,终究会毁在安禄山手里。
千年以后,内燃机会驱动万斤重的坦克横行于大陆。高楼平地而起,飞船直上高空,手可摘日月星辰;千里之外的音容笑貌直现于眼前,实体货币消失,财富成为银行卡里的一串数字,通过支付APP瞬息间往来转移。连昔日伺候在炉边烧水的童子都不见了,一颗小指尖大的温度传感器,足以将水温等分为百份。
这是昔年茶圣陆羽预见不到的时代。
却还有制茶人抱着传承百年的技术不放手。
以古为上,崇古薄今,以传承为荣、以创新为僭!泥古守旧、裹足不前,以至于连茶叶发源地的年轻人都在渐渐抛弃茶。
而起源于海外的立顿、川宁却借着现代化生产技术,和强势的文化输出,占领了职场人的下午茶时间。
我这一大段感慨绝非鄙薄中国茶。作为知乎茶叶话题赞同数和收藏数第一的创作者,我对传统茶叶的感情不必怀疑。我只是想说,
从好喝的角度来讲我无脑推传统茶,但是从商业化角度讲,的确没有哪个中华老字号是标准化和平民化的立顿茶包的对手。
了解咱们传统茶叶的优点,也承认人家舶来品的长处,是谓「知己知彼」。百战不殆暂不敢讲,但知不足而后勇,我们才有后来居上的可能性。