台湾台积电已经在美设厂,如果韩、日一些至关重要的产业回流美国,那么三的大幕便已经缓缓拉开。
而国际局势上,必定是中、俄其中一个暴露重大破障,两者有一国势微,这是前提。
细节上,美国需得到法德的全力支持,也就是法德至少有一个领导人是亲近美的,而非保持现在的独立性,更可能是两国领导人都亲鹰酱,甚至犹太人当政。
而作为中国南方最大的威胁-印度,极有可能亲美反俄的领导人会上台,因为只有印度也卷进去了,美国才放心不会让其它国家渔翁得利,而做为印度出场的代价,巴基斯坦会被先更替政权。
至于海湾周边独存的伊朗,会在战争前的几年内被灭掉,或者打残。
这五点里,只要符合其中四点,那么三就不可避免。
若是符合其中三点,则有较高可能性发生三。
这种问题很难说具体的时间点,但确实存在一些观察的信号。目前来看情况还是不错的,全球战争至少在3-5年内爆发的可能性是较低的。不过如果我们在未来看到下面两种现象,就需要对此开始警惕
- 如果发生逆全球化导致各个全球主要国家重新开始各自为政的工业化
- 如果由于技术的进步让核武器的无差别威慑力下降,不对称战争的风险上升
其中第二点随着时间的推移,发生的概率是越来越大的,第一点是我们还可以努力的,当然必须承认的是,当前事情确实在往一个不好的方向发展。
而且如果仔细思考这个问题,会有很多有趣的观点
- 贸易战是一种发达国家以逆全球化应对发展中国家带来产能过剩的策略
- 当前市场对于通胀和通缩的巨大分歧,一方面来自于外部全球化能否继续,另一方面来自内部应对策略的不同。这两个问题的判断极为艰难
- 在经过了40年的杠杆狂飙之后,全球似乎重新意识到了生产力的重要性,而生产力和科技的提高,均衡发展就是全人类进步的阶梯,发展不均衡就是战争的温床
- 而无论是共和国还是美国,除非有一个良好的分配制度改革,不然全球性的产能过剩几乎不可避免
首先得允许我定义一个主观的判断,当然这个判断是值得商榷,同时可证伪的:
我觉得大规模的战争是两个东西的合集,全球性产能过剩+国际间制衡欠奉
战争是一种堙灭生产力的工具,他把大量的产能用在了几乎没有意义的互相残杀上。但从另外一个角度来说,战争是消灭产能过剩的最好工具。因此产能不足的时候发动战争的概率是不大的,枪都造不出来还去打仗么….
另一方面如果要用战争消灭过剩产能,肯定是消灭别人的过剩产能,消灭自己的过剩产能叫做供给侧改革而且不会有人拦着你。而如果要消灭别人的过剩产能,那么必然面对潜在的后果。因此在全球性制衡因素存在的时候,战争的可能性是较低的,当今世界的制衡不是联合国,也不是全球化,而是核武器对于战争发动者的巨大威胁。如果说二战时日本天皇不需要像日本平民那样直面战争的后果,那么核武器至少在这方面做到了相对的公平。
我们首先来看看产能情况
 ” data-caption=”” data-size=”normal” data-rawwidth=”1566″ data-rawheight=”820″ data-default-watermark-src=”https://pic1.zhimg.com/v2-b9bcd0bb36d642f71aaacc738faf7447_720w.jpg?source=3af55fa1″ class=”origin_image zh-lightbox-thumb lazy” width=”1566″ data-original=”https://pic1.zhimg.com/v2-f6befe59d9bf19256dff41cea421ba09_r.jpg?source=3af55fa1″ data-actualsrc=”https://pic1.zhimg.com/v2-f6befe59d9bf19256dff41cea421ba09_720w.jpg?source=3af55fa1″>
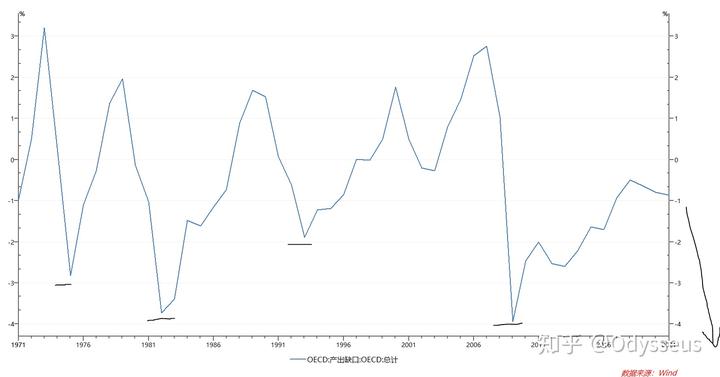
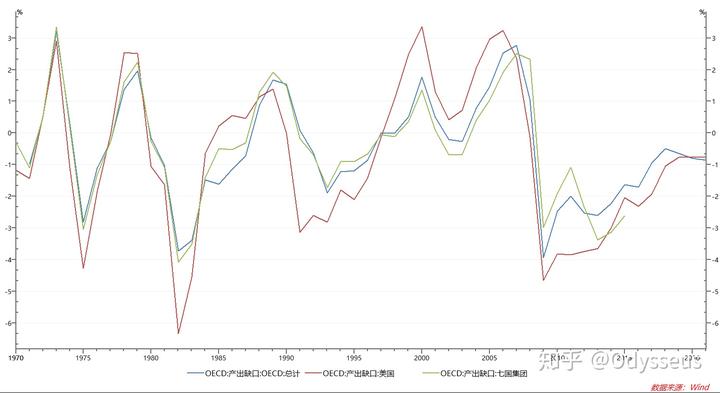
这个指标叫做产出缺口,衡量的是实际产出和潜在产出之间的差距。潜在产出是指开动所有工厂时国家的最大产出。可以想象如果产能过剩的时候,潜在产出是大于实际产出的。那么这个值就会小于0。
比方说图中标出了4个下行,从左到右分别是
- 73年石油危机导致美国和日本的工业产出骤降
- 82年拉美危机导致拉美工业产出骤降
- 90年代初期美国储贷危机+日本泡沫破裂
- 07年全球金融危机
我们可以发现,这些事情都是过剩,但没有造成全球性的战争的原因是,要么这种过剩是临时性的,要么这种过剩是区域性的。最靠近的一次,07年全球金融危机(他也不是工业过剩带来的危机,是次贷问题)带来的过剩最后被量化宽松化解。某种意义上这是金融拯救世界的一次。
毫无疑问,今年的实际产出肯定远小于潜在产出,今年肯定是个底部,而且可能很低。但今年本质上这也是个突发事件,而且全球实际产出理论上会加回来。
但大家是否发现了一个奇妙的事情,就是09年之后,全球产出缺口就没有像之前那样回到正数区间,所谓“长期的通胀下行和通胀压力缺失”。原因何在?
 ” data-size=”normal” data-rawwidth=”1499″ data-rawheight=”818″ data-default-watermark-src=”https://pica.zhimg.com/v2-0af64088695c686e25d462f5962cc385_720w.jpg?source=3af55fa1″ class=”origin_image zh-lightbox-thumb lazy” width=”1499″ data-original=”https://pica.zhimg.com/v2-2b735b532060eb639217557575d28204_r.jpg?source=3af55fa1″ data-actualsrc=”https://picx.zhimg.com/v2-2b735b532060eb639217557575d28204_720w.jpg?source=3af55fa1″>
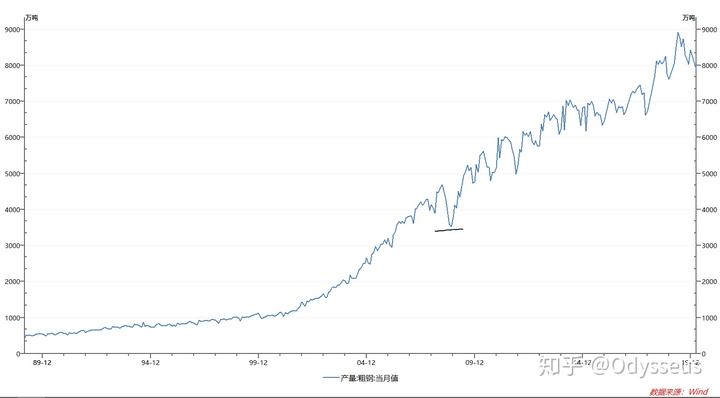
这意味着全球在09年之后都有一个产能过剩的问题,我想大家应该可以想到原因
 ” data-caption=”” data-size=”normal” data-rawwidth=”1502″ data-rawheight=”831″ data-default-watermark-src=”https://pic1.zhimg.com/v2-971fea4f97029b176a8f263111b85fea_720w.jpg?source=3af55fa1″ class=”origin_image zh-lightbox-thumb lazy” width=”1502″ data-original=”https://pic1.zhimg.com/v2-760c0ab761a17880febe12bad6e8aa62_r.jpg?source=3af55fa1″ data-actualsrc=”https://pic2.zhimg.com/v2-760c0ab761a17880febe12bad6e8aa62_720w.jpg?source=3af55fa1″>
这是中国的粗钢产量。划线的地方是全球金融危机带来的“下滑”
 ” data-size=”normal” data-rawwidth=”1505″ data-rawheight=”824″ data-default-watermark-src=”https://pic3.zhimg.com/v2-ee906dee4f346c744356ebd0b9cce401_720w.jpg?source=3af55fa1″ class=”origin_image zh-lightbox-thumb lazy” width=”1505″ data-original=”https://pic2.zhimg.com/v2-66010b8d531dee52d321dccfcf54180d_r.jpg?source=3af55fa1″ data-actualsrc=”https://pica.zhimg.com/v2-66010b8d531dee52d321dccfcf54180d_720w.jpg?source=3af55fa1″>
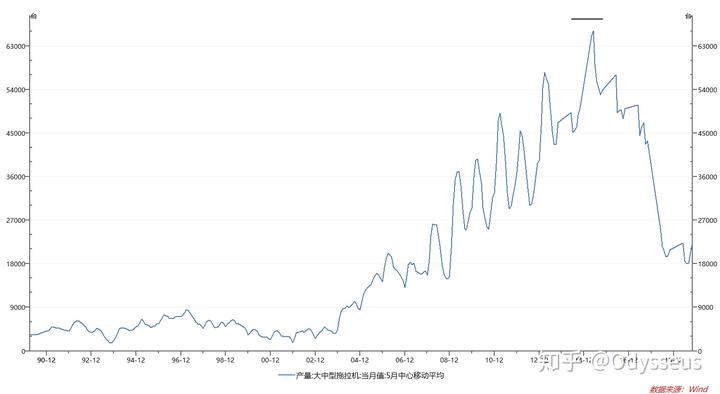
这是中国的拖拉机产量,顶点发生在我们的供给侧改革前
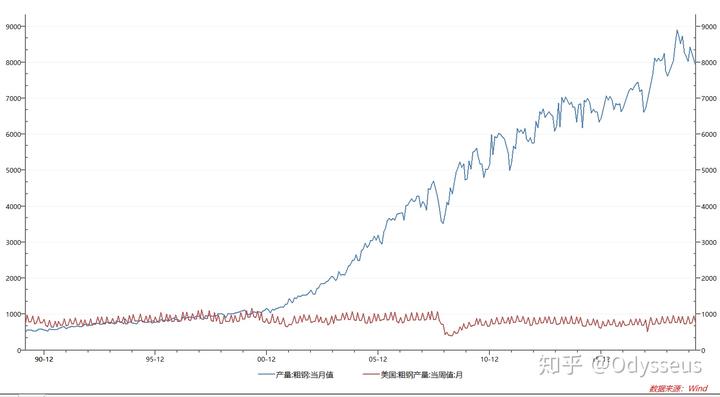
我把美国的粗钢产量放上来做个对比
 ” data-caption=”” data-size=”normal” data-rawwidth=”1505″ data-rawheight=”830″ data-default-watermark-src=”https://pica.zhimg.com/v2-98018c73dedcd84797fbc1af5bc943cc_720w.jpg?source=3af55fa1″ class=”origin_image zh-lightbox-thumb lazy” width=”1505″ data-original=”https://pic1.zhimg.com/v2-5b020376e375cdfa77e515ff8c77e87a_r.jpg?source=3af55fa1″ data-actualsrc=”https://pic3.zhimg.com/v2-5b020376e375cdfa77e515ff8c77e87a_720w.jpg?source=3af55fa1″>
共和国有一个伟大且具备高度合理性的目标,实现自身的伟大复兴,让14亿中国人过上中等发达国家的生活。而作为一个制造业国家,我们能做的也就是提高产量,这意味着我们的制造业的过剩几乎是不可避免的。所以当看到很多传统行业的朋友提到行业内卷的时候,我很同情,但这真的没有办法,在科技进步前,除了制造业共和国还能卖什么东西出去?
科技能解决这个问题么?也许短期是可以的,但长期肯定是不行的,看看人工智能的遭遇,刚开始的时候人工智能是个新的科技,带来了需求的增加,等到运用之后,不仅工厂产能提高了,连人工智能自己都过剩了。所以生产力的提高后如果生产制度改革不跟上,很难解决过剩这个问题。
那么问题来了,如果我们的制造业产能过剩到连自己的员工都觉得受不了,感受一下国外的制造业会作何感想?其实如果大家有印象的话,16年供给侧改革之前,就有很多海外的钢厂,铝厂在投诉中国产能太过剩导致行业利润几乎为0。
上面提到的是共和国产能相对过剩的合理性。
那么我们尝试设身处地站在一个欧洲工厂的角度思考。
你面对的是一个低价高产能的竞争对手,如果你没有核心竞争力的话你的工厂很快就会倒闭。而核心竞争力之所以核心就是因为他稀缺,所以一个产业链一般就1-2个链条有核心竞争力,那么其他的部分呢?全球化带来的便利让产业链的核心玩家可以外包大部分产品。
那么对于那些没有核心技术又处在产业链上的欧洲,美国工厂来说,这种危机是严峻的。
作为低端玩家他们没有办法进行产业升级,那么他们只有一种期望 – 用一种非市场化的手段,把中国的产能人为隔绝在本地市场之外,这就是贸易战。这会人为地削减供给,减缓产能过剩。饮鸩止渴般带来当地产能的发展。
为什么说饮鸩止渴呢?因为当地的产能提高之后,虽然初衷是用非市场化手段遏制产能过剩,但实际上这会带来更大的产能过剩。
殊途同归。
当然这事情的发生需要时间,产业链的转移是一个巨大的工程,必须对民众进行动员,用降低失业率为诱饵逼迫他们接受一个更高的产品价格,菲利普斯曲线会以一种奇妙的形态再次证明他的正确性,当全球化的伪装被掀开,低失业率的代价不再转移到其他国家的高通胀上,任何一个国家在逆全球化的世界里,如果想降低失业率就必须忍受通胀提高。
从二战前的经验来看,从全球化的退坡,到本国工业产出恢复前高,需要3-5年时间。高失业率下的凯恩斯主义极其有效,高通胀环境更是火上浇油刺激那些国家的资本用最快速度完成再工业化
从这个角度思考,当前市场对于通胀和通缩的大辩论是非常有道理的,共和国的外需具有不确定性,这意味着国内产能有过剩的可能性。而如果国内产能过剩,那么我们是砍掉供给(大规模的并购重组,供给侧改革3.0),还是增加需求(MMT),答案依然在未定之天。
同时增加需求一样有不同的做法,凯恩斯主义基建拉动?新基建刺激产业链升级?居民消费券?重新寄希望于地产可以传导到一个很长的产业链?这些不同方法对于通胀的刺激是不同的。
我的看法依然是,即便我们能够用供给侧改革和MMT拯救一时的问题,科技发展是关乎国家安全的底线,这是经过鸦片战争后全民不可忘却的历史,那么这意味着产能过剩的阴云早晚在我们头上盘旋,生产关系的改革无非是时间问题,它迟早有需要面对的那一天。
综上所述,我觉得当前发达国家依然没有重新开始工业化,他们的产能依然是不足的,全球依然存在制衡因素,当前确实有可能发生一些局部战争消灭过剩产能。但大规模全球战争的可能性较低
而如果未来3-5年的经济周期里面,分配制度改革迟迟没有进展,发达国家再次工业化,科技进步带来生产力发展,那么届时我们将面对一个更大的阴云。
这才是每个人都需要思考和应对的风险。毫无疑问我们应该尽全力为和平的持续而努力,但我觉得至少应该为最坏的可能性做一些基本的准备