等年报一出,再加上这几年的数据一对比,我们就能够看到一个事实:
通过信贷为主体的刺激手段和效果会逐步失灵,之所以还没有露馅,只是因为一轮大过一轮的的信贷注入,维持着整个商业模式的持续循环和经营,但问题上,过程中的利润有多少,赊账情况,兑现程度外人不得而知,只能通过上市公司报表,才能一探究竟。
但问题是,这种【假装】的,【持续】的经营模式还能存在多久呢?尽管清理过几轮【僵尸企业】,但谁能保证下一轮的僵尸企业花落谁家呢?
人民网北京8月9日电 (邢郑) 近期,人民网从工商总局获悉,据统计,2017年上半年各地共吊销企业45.6万户,及时有效地将不合格的市场主体清理,进一步促进了企业守法诚信经营,净化了市场环境。https://m.toutiao.com/is/N7P16Hk/?=工商总局:上半年清理“僵尸企业”45.6万户 – 今日头条
或者说一旦停止注入信贷,那这个游戏还能运行多久呢?
企业对于信贷的依赖已经越来越多,越来越大的情况,断奶根本无从谈起。
当不断有企业加入进来的情况下,信贷最终取代利润成为经济引擎的驱动力,也许就是整个游戏结束之时,只是这种后果应当是无人能够承受的。
本质上来讲,则是因为企业受到科技上限的锁死,反过来锁死企业的利润率和利润规模,从而让规模化加速内卷的过程中,导致更多人出局的同时,加速行业利润的不断下滑。
这样子就形成了一个怪圈:
企业科技锁死,自然以肉搏战,价格战,扩大市场占有率,在付出代价的过程中,发现利润不升反降的尴尬局面,一部分利润是以利息,财务费用的形势流逝,一部分则是因为物价上涨消耗了,一部分则是以人力资源消耗,开支了,最终形成经营成果的留存收益越来越少。
这个规模还不能退,只能持续向前的情况下,那就只能继续扩大债务规模,最终企业的原生性动力利润为主,信贷为辅助的局面变成信贷为主,现金流为主的局面,自然经济活动过程中没有形成结余的可怕局面。
看起来是饮鸩止渴,实际上,我们的企业已经走投无路,玩不出任何花样,当消费主义的冲刺和奢侈主义等开始退潮之际,企业基本上已经无能为力,规模大小,行业地位和市场占比反而成为了唯一的经营上的【政治正确】,最终通过卷死他人,占据他人的市场占有率释放的利润和空间对冲信贷刺激的风险和压力,每个人都是这么打算,每个人都是这么操作,最终形成了现在的千日之战。
综上所述:由于贷款是存在刚性兑付的约束,相比于商业的五花八门的经营模式,刚兑约束反过来会倒逼企业不得不做出扩大借贷规模决策,但是在实际上利润率的不断下滑的尴尬局面。
这也意味着信贷刺激已经无能为力的地步,长期烫平经济周期,以海量资金强行为经济周期续命的做法已经不可行,最终将因为更大规模的贷款到期潮被反噬,冲击。
相对于企业在社会上的硬性和软性的约束条件要高于个体,因此,这种惯性冲击会促使企业一条道走到黑的情况,所以在数据上就会形成企业贷款规模的不断扩大和个体经济部门贷款规模的不断弱小的反差,毕竟,船小好调头,规模缩小,赛道重置,转行转轨自然要比企业更加灵活,在风险上的敏感度和调整上要快于企业。
更为重要的是,银行本质上也是公司,在所谓最近几十年来的最大金融创新是发明atm的戏虐中,也只能进行贷款规模扩大,以应对市场利率化的压力,产业升级,人员训练和调整的情况下,加上现有信贷规模利息的侵蚀利润的情况下,银行肯定还会面临降息降准的压力,今天的新闻喊话就是预兆,反过来会进一步刺激银行信贷放水的局面。

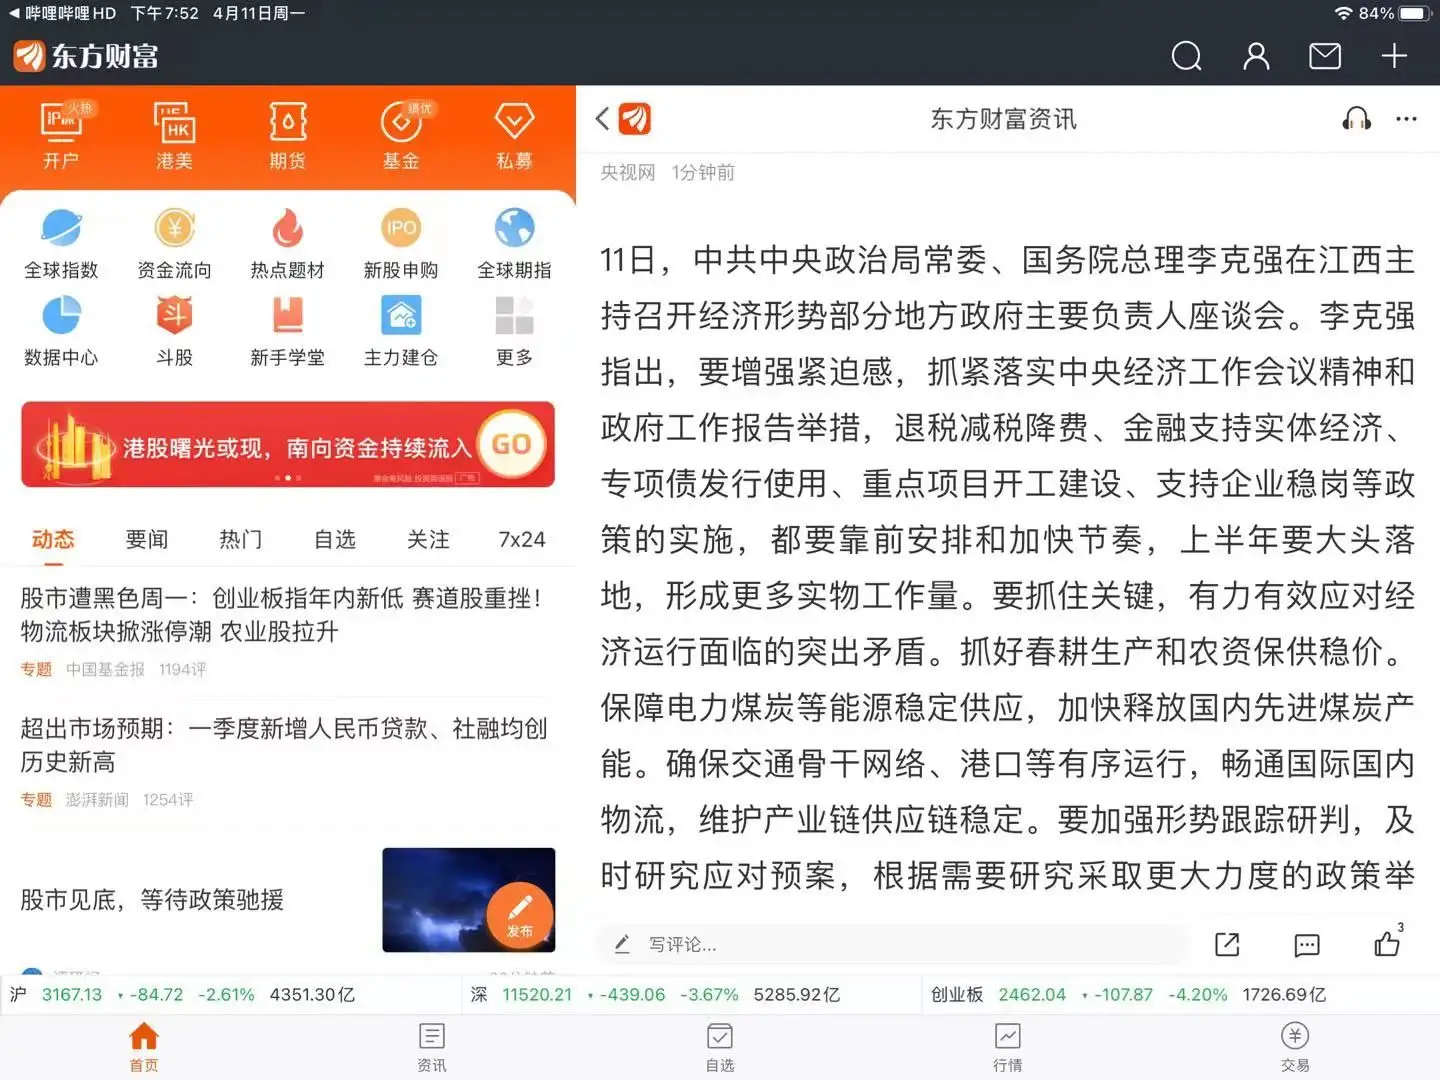
各种因素的叠加,将使得债务方向最终朝着不可控的局面发展,最终是什么情况,只有天知道了。
软约束的情况下,是通胀率在遏制和调节信贷规模的比例,即5%以上的通胀率为恶性通胀的约束和认知。
当通胀率的风险约束被更大规模债务冲垮之际,那就是另一个游戏规则和游戏框架了。