与发达国家之间比较,生产效能方面的差距不仅没有缩小,反而越拉越大!
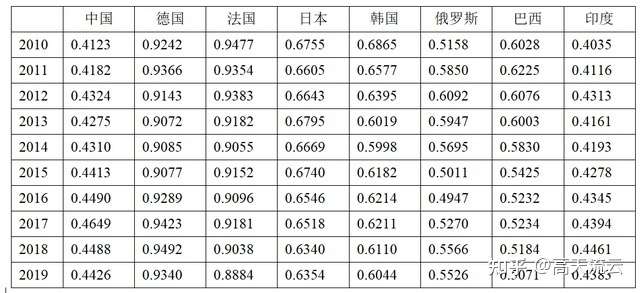
一、长期以来,中国全要素生产率明显低于美国、德国、法国、日本、韩国等发达国家,即使与俄罗斯和巴西相比也有不小的差距。
说明:全要素生产率是衡量现代企业生产效能的最重要指标。简单来说,就是企业投入的资本、技术、劳动力与最终的产量之比。
2020年,中国全要素生产率只有美国的41.23%,而德国、法国的全要素生产率为美国的90%以上,日本、韩国为美国的60%以上,俄罗斯、巴西为美国的50%以上。
近两年中国全要素生产出现小幅下降,而美国、日本、韩国、俄罗斯、印度等全要素生产率仍在提升——我们的生产效能与发达国家相比并没有缩小,反而在逐渐拉大!

二、“大而不强,全而不优”,这就是中国制造业的问题所在
事实上,目前全球制造业已形成四级梯队发展格局:
第一梯队是以美国为主导的全球高端科技创新中心;
比如半导体芯片、飞机制造、宇宙空间站、计算机存储技术、滚动轴承、航空发动机、核电技术、苹果手机、特斯拉汽车等。
这些高科技产品的附加值都非常高。作为代工厂,往往是我们赚一块钱辛苦费,美国人赚9块钱专利费和销售利润。

第二梯队是高端制造领域,包括欧盟、日本;
比如BBA汽车(当你成为富豪,你一定会买BBA系列或者宾利、劳斯莱斯等;别说你会买某迪、某利,不要自欺欺人)、比如空客飞机、比如SKF轴承、比如德国制造的工业风扇、家用风扇、电机等。相比国内产品质量过硬,而且都很贵,附加值很高。
第三梯队是中低端制造领域,主要是一些新兴国家;
第四梯队主要是资源输出国,包括OPEC(石油输出国组织)、非洲、拉美等国。
从制造业核心竞争力来看,中国仍未迈入“制造强国第二阵列”,高质量转型发展之路任重道远。
虽然,在世界500种主要工业产品中中国有220多种产量位居世界第一,从2010年起连续保持世界第一工业大国的地位,但是,制造业不仅是制造。
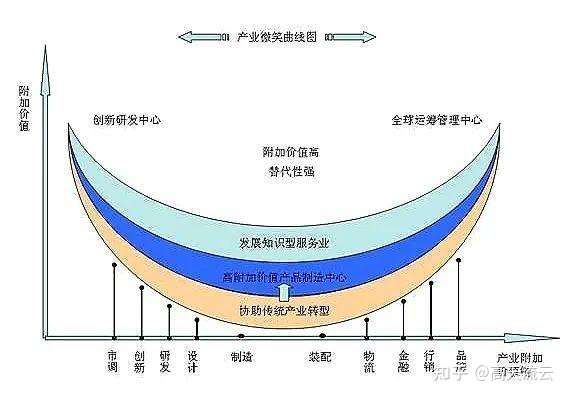
产业微笑曲线图就是很好的说明。
什么是产业链的“微笑曲线”?是指一条两端朝上的曲线。在产业链中,附加值最多的是居于两端的研发和销售,处于中间环节的制造附加值最低。

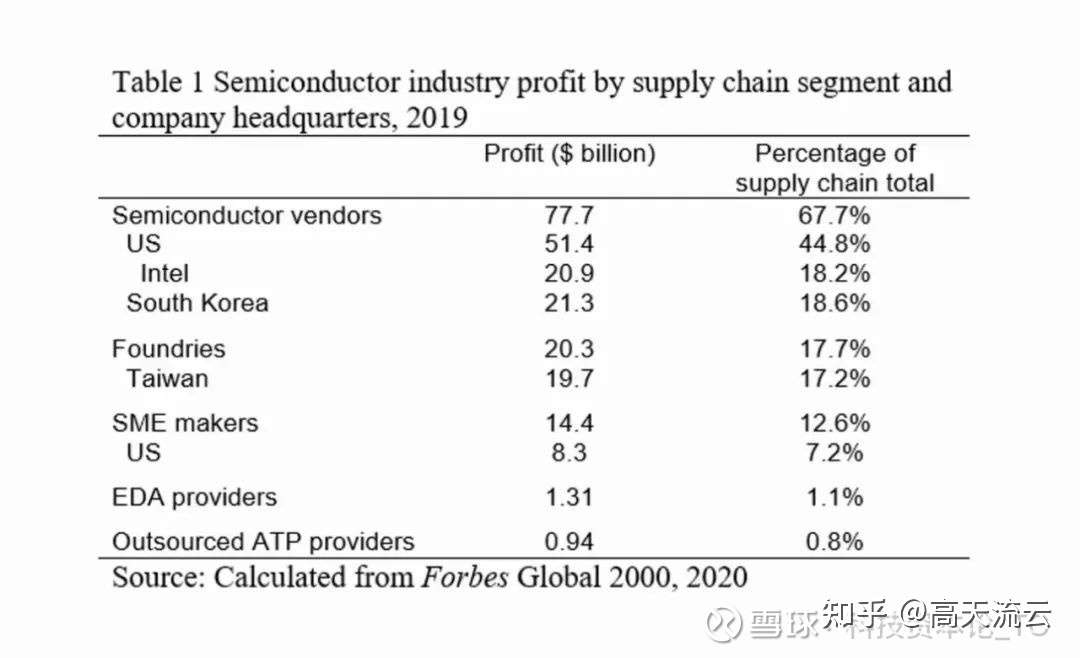
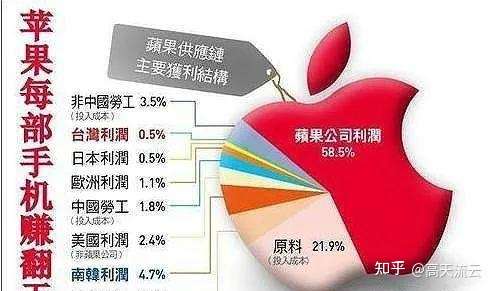
这一点,从苹果供应链主要获利结构上也能看出一二。苹果手机是中国制造的,但每卖一部苹果手机,韩国人赚的是中国人的2.61倍。

三、中国制造业的实际利润相当微薄
比如,中国制造的电视机占到全球销量的66%以上,然而2019年中国彩电均价2809元,创十年来最低,行业整体利润率一直停留在2%的微利水平,始终处于严重的内卷状态。
同样,中国制造的摩托车最初进入越南市场时很受欢迎,市场占有率曾达到百分之八十,但后来国内企业蜂拥而至,为获取市场份额,竞相压价,质量越做越差,最后整体被淘汰出东南亚市场。
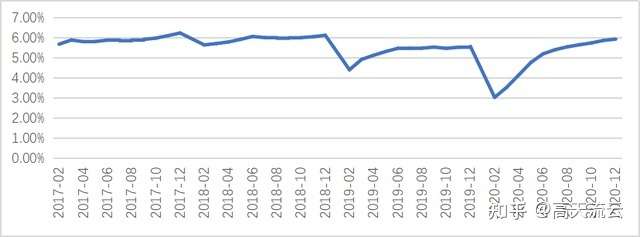
再比如,自2017年以来,中国制造业利润率始终在6%的水平徘徊,部分年度甚至出现低于4-5%的情况。
类似情况在大型电站设备、工程机械、轨道交通等领域均存在。

看看人家发达国家。
比如我们所熟知的高通。
高通是手机主芯片当中的“带头大哥”。
手机企业除了要花钱买高通的芯片,还要把手机价格中的一定比例上交给高通,这就是著名的“高通税”。
所以即便现在联发科从销售的芯片数量上来讲,已经超过了高通,但它的营业收入还不到高通的一半,利润还不到高通的1/4。

四、我国制造业,在关键核心技术上仍然受制于人
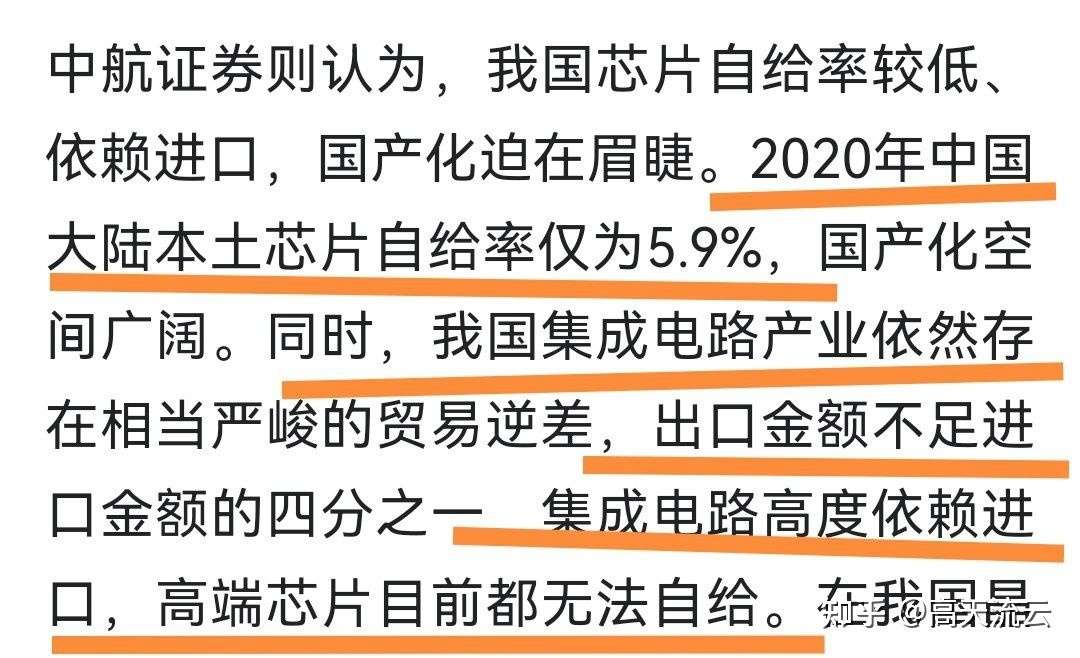
据《中国工业经济发展形势展望(2020)》白皮书,我国在核心基础零部件、关键基础材料、基础技术和工业等产业上对外依存度在50%以上;集成电路的进口依赖占比为80%,大型优质铸锻件的进口占比为90%,高档液压件、密封件的进口占比接近100%。
此外,产业链稳定风险在加大,芯片、功率元器件的国际供应仍然紧张。