就事论事而言,没有什么特别信号,还是中概股审计监管问题的余波。
简单来说,我觉得跨境监管会逐步走向调和,涉及国计民生的央企国企难免会逐步退出美股,其他类型的企业将在建立妥善安排的前提下维持美股上市地位。
详细说来,大概是这样的:
缘起何故
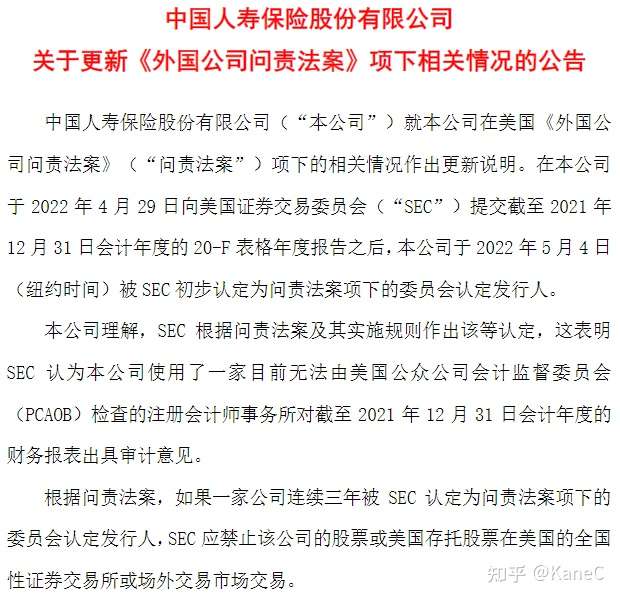
看中国人寿2022年5月6日发布的公告《中国人寿关于更新《外国公司问责法案》项下相关情况的公告》,情况已经说得很清楚了,即:
“SEC认为本公司使用了一家目前无法由美国公众公司会计监督委员会(PCAOB)检查的注册会计师事务所对截至2021年12月31日会计年度的财务报表出具审计意见。”
和
“如果一家公司连续三年被SEC认定为问责法案项下的委员会认定发行人,SEC应禁止该公司的股票或美国存托股票在美国的全国性证券交易所或场外交易市场交易。”

历史渊源
PCAOB的核心原则包括:1、具有实施符合委员会职责规定的检查和调查的能力;2、具有选择审计工作和潜在违规行为接受检查的能力;3、可以接触委员会认为相关的审计人员、审计工作底稿(workpapers)以及其他有关信息或文件。
但中国向来对此有所保留,认为应通过监管合作渠道来交换,并符合安全保密的相关规定。
【1】2009年10月,中国证监会发布的 【第29号公告】《关于加强在境外发行证券与上市相关保密和档案管理工作的规定》_中国证券监督管理委员会
第六条规定:
“在境外发行证券与上市过程中,提供相关证券服务的证券公司、证券服务机构在境内形成的工作底稿等档案应当存放在境内。”
第八条规定:
“现场检查应以我国监管机构为主进行,或者依赖我国监管机构的检查结果。”
“进行非现场检查的,涉及国家秘密的事项,有关境外上市公司、证券公司和证券服务机构应当依法报有审批权限的主管部门批准,并报同级保密行政管理部门备案;涉及档案管理的事项,有关境外上市公司、证券公司和证券服务机构应当依法报国家档案局批准。”
【2】2015年5月,财政部发布的 财政部关于印发《会计师事务所从事中国内地企业境外上市审计业务暂行规定》的通知_2015年第24号国务院公报_中国政府网
第五条规定:
“中国内地企业依法委托境外会计师事务所审计的,该受托境外会计师事务所应当与中国内地会计师事务所开展业务合作。双方应当签订业务合作书面协议,自主协商约定业务分工以及双方的权利和义务,其中在境内形成的审计工作底稿应由中国内地会计师事务所存放在境内。”
【3】2020年3月,中华人民共和国证券法(2019修订)
第一百七十七条规定:
“境外证券监督管理机构不得在中华人民共和国境内直接进行调查取证等活动。未经国务院证券监督管理机构和国务院有关主管部门同意,任何单位和个人不得擅自向境外提供与证券业务活动有关的文件和资料。”
此等矛盾一度通过2013年签订的执法合作谅解备忘录得到缓和,建立了PCAOB可通过中国监管机构申请获取审计底稿的跨境监管协作机制。但中美贸易冲突后,美方跨境监管对于审计底稿的需求从“请求协助”升级为“随时查阅”,打破了脆弱的平衡。
如果《加速外国公司问责法案》(Accelerating Holding Foreign Companies Accountable Act)最终出台,将使企业被动退市的时间从原来的3年缩短为2年。
展望未来
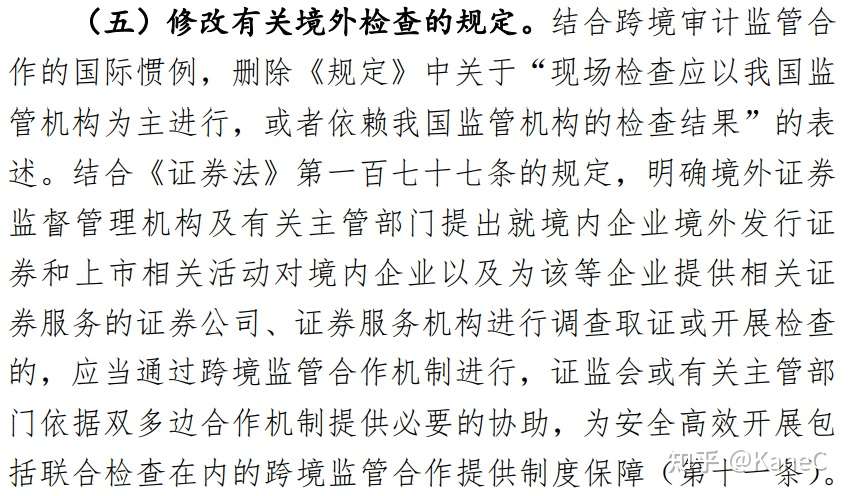
2022年4月2日,关于就《关于加强境内企业境外发行证券和上市相关保密和档案管理工作的规定》公开征求意见的通知_中国证券监督管理委员会 发布。
修订说明中明确指出原规定不适应跨境监管合作的要求,因此作出如下修改:

这并非中国简单的退让,我们也在更早前做出了部署:
1、2021年10月29日和11月14日,网信办针对涉及数据安全、数据出境、危害国家安全的境内企业赴境外上市行为,专门出台了《数据出境安全评估办法(征求意见稿)》和《网络数据安全管理条例(征求意见稿)》。
2、2021年12月24日,证监会公布《国务院关于境内企业境外发行证券和上市的管理规定(草案征求意见稿)》以及配套规则《境内企业境外发行证券和上市备案管理办法(征求意见稿)》。
3、2021年12月27日,发改委、商务部发布了《外商投资准入特别管理措施(负面清单)(2021年版)》和《自由贸易试验区外商投资准入特别管理措施(负面清单)(2021年版)》,就境内企业到境外发行股份并上市交易作出相关规定。
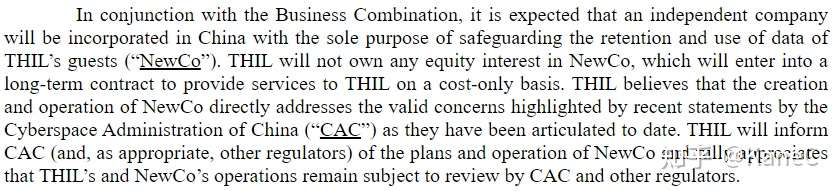
可喜的是,能够看到一些企业已经作出了有益的探索。比如我曾经两次尽调过的Tims中国,即将以SPAC方式登录美股。在保护数据安全上,成立一家仅用于储存和使用用户数据的中国公司NewCo,Tims中国上市公司不持有NewCo的股权但通过长期服务协议获取所需的用户信息,从而避免日后在审计监管中涉及数据出境相关的种种潜在问题。

20220815更新
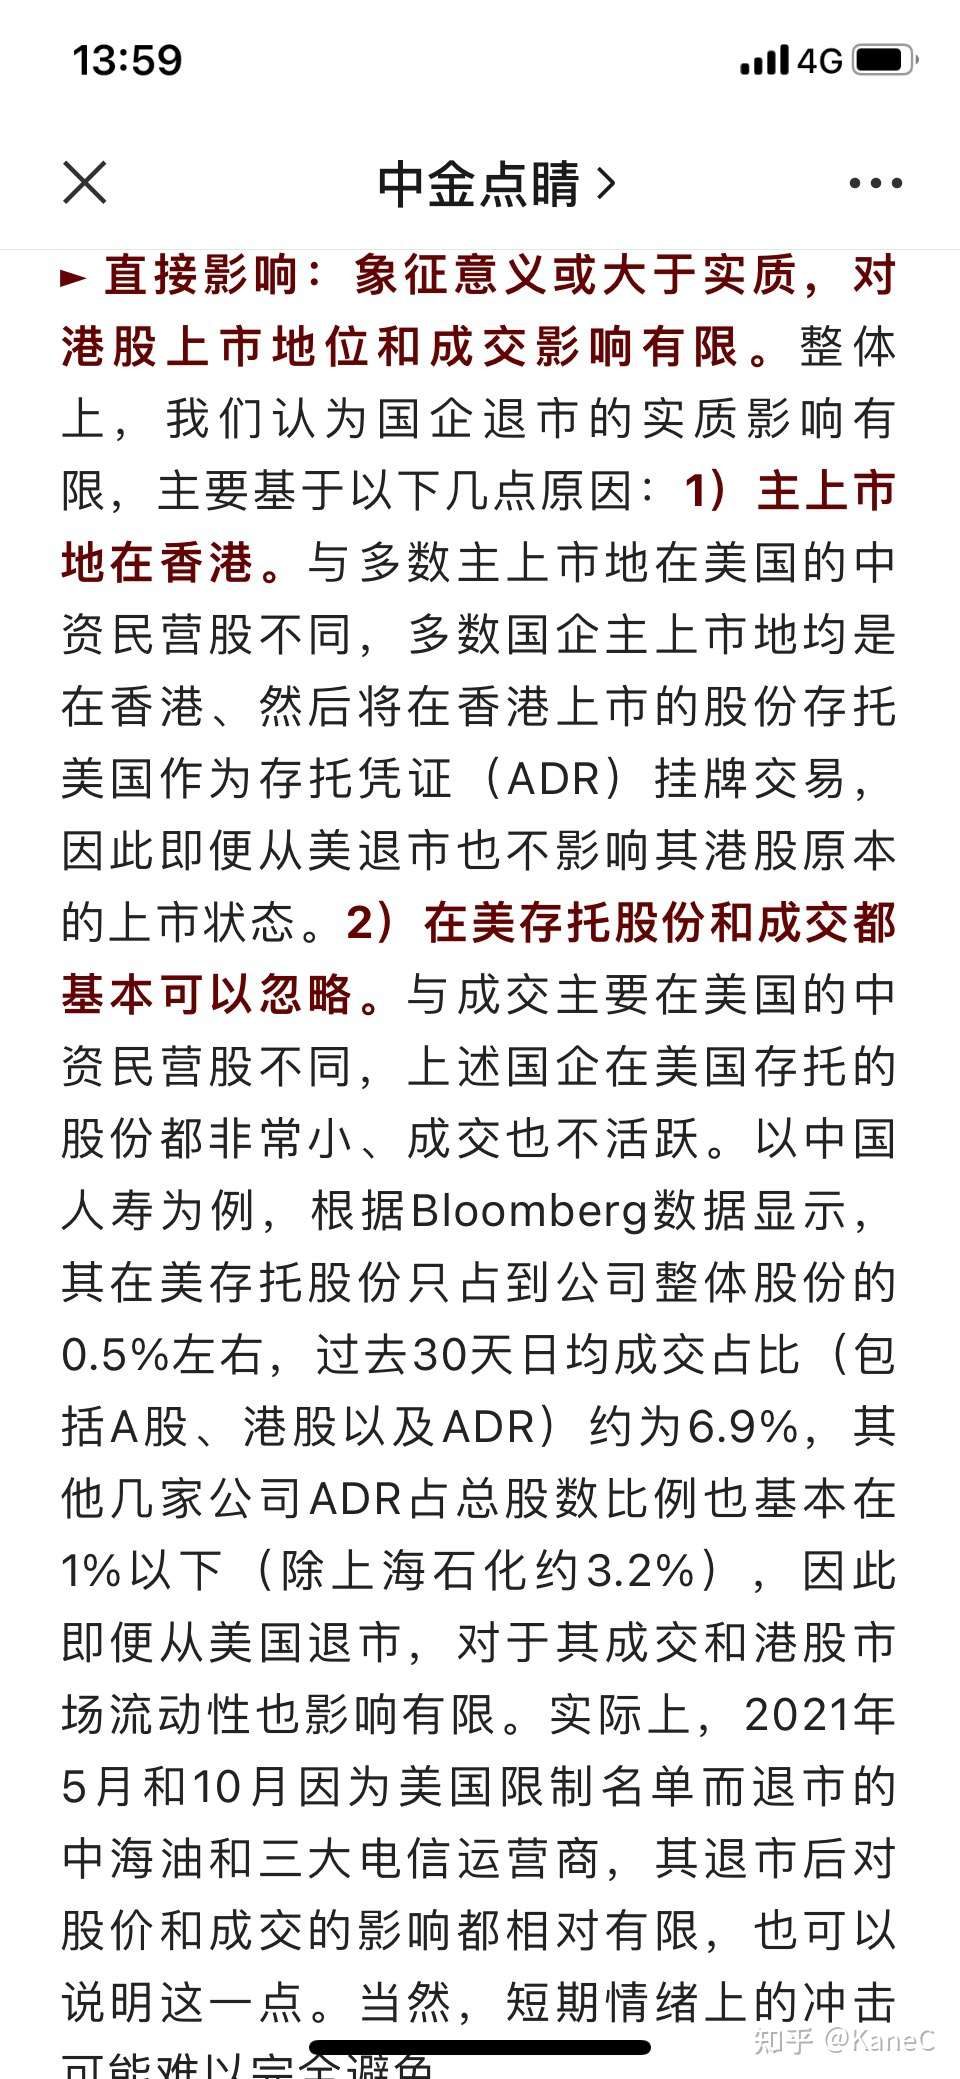
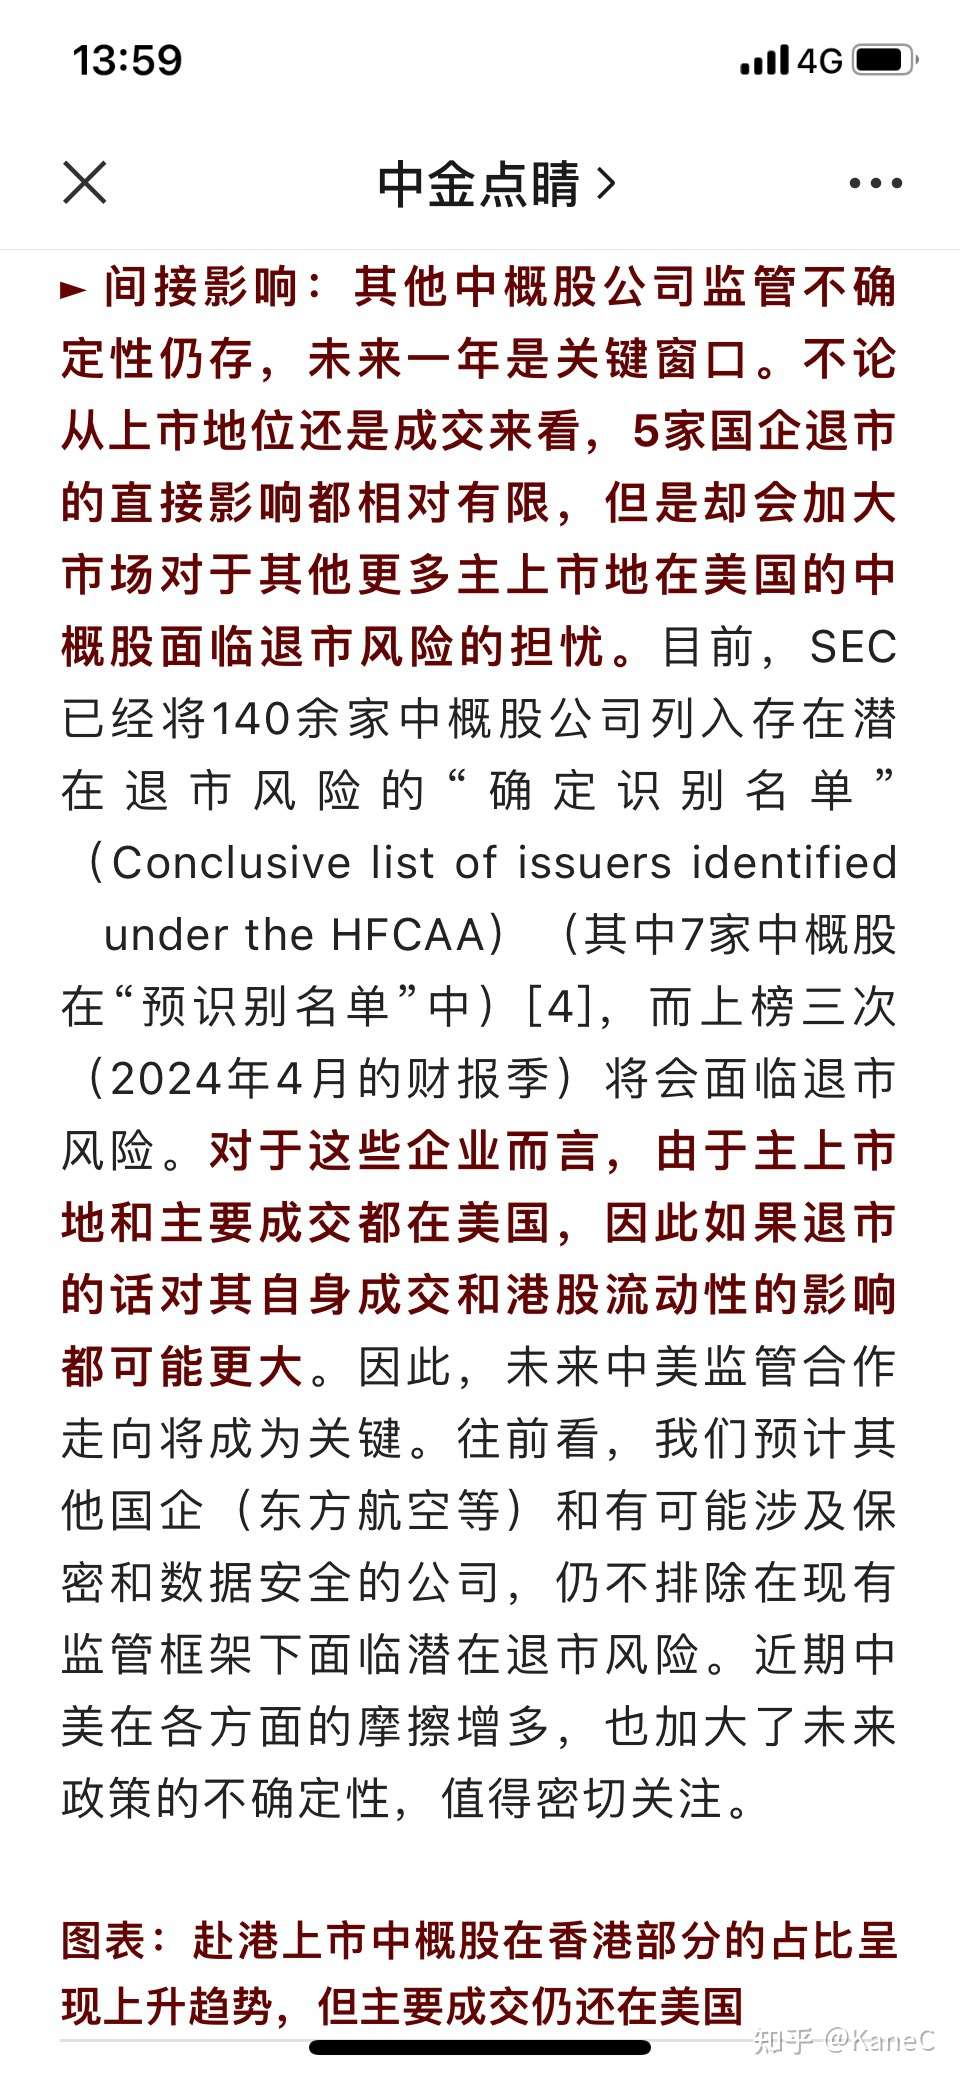
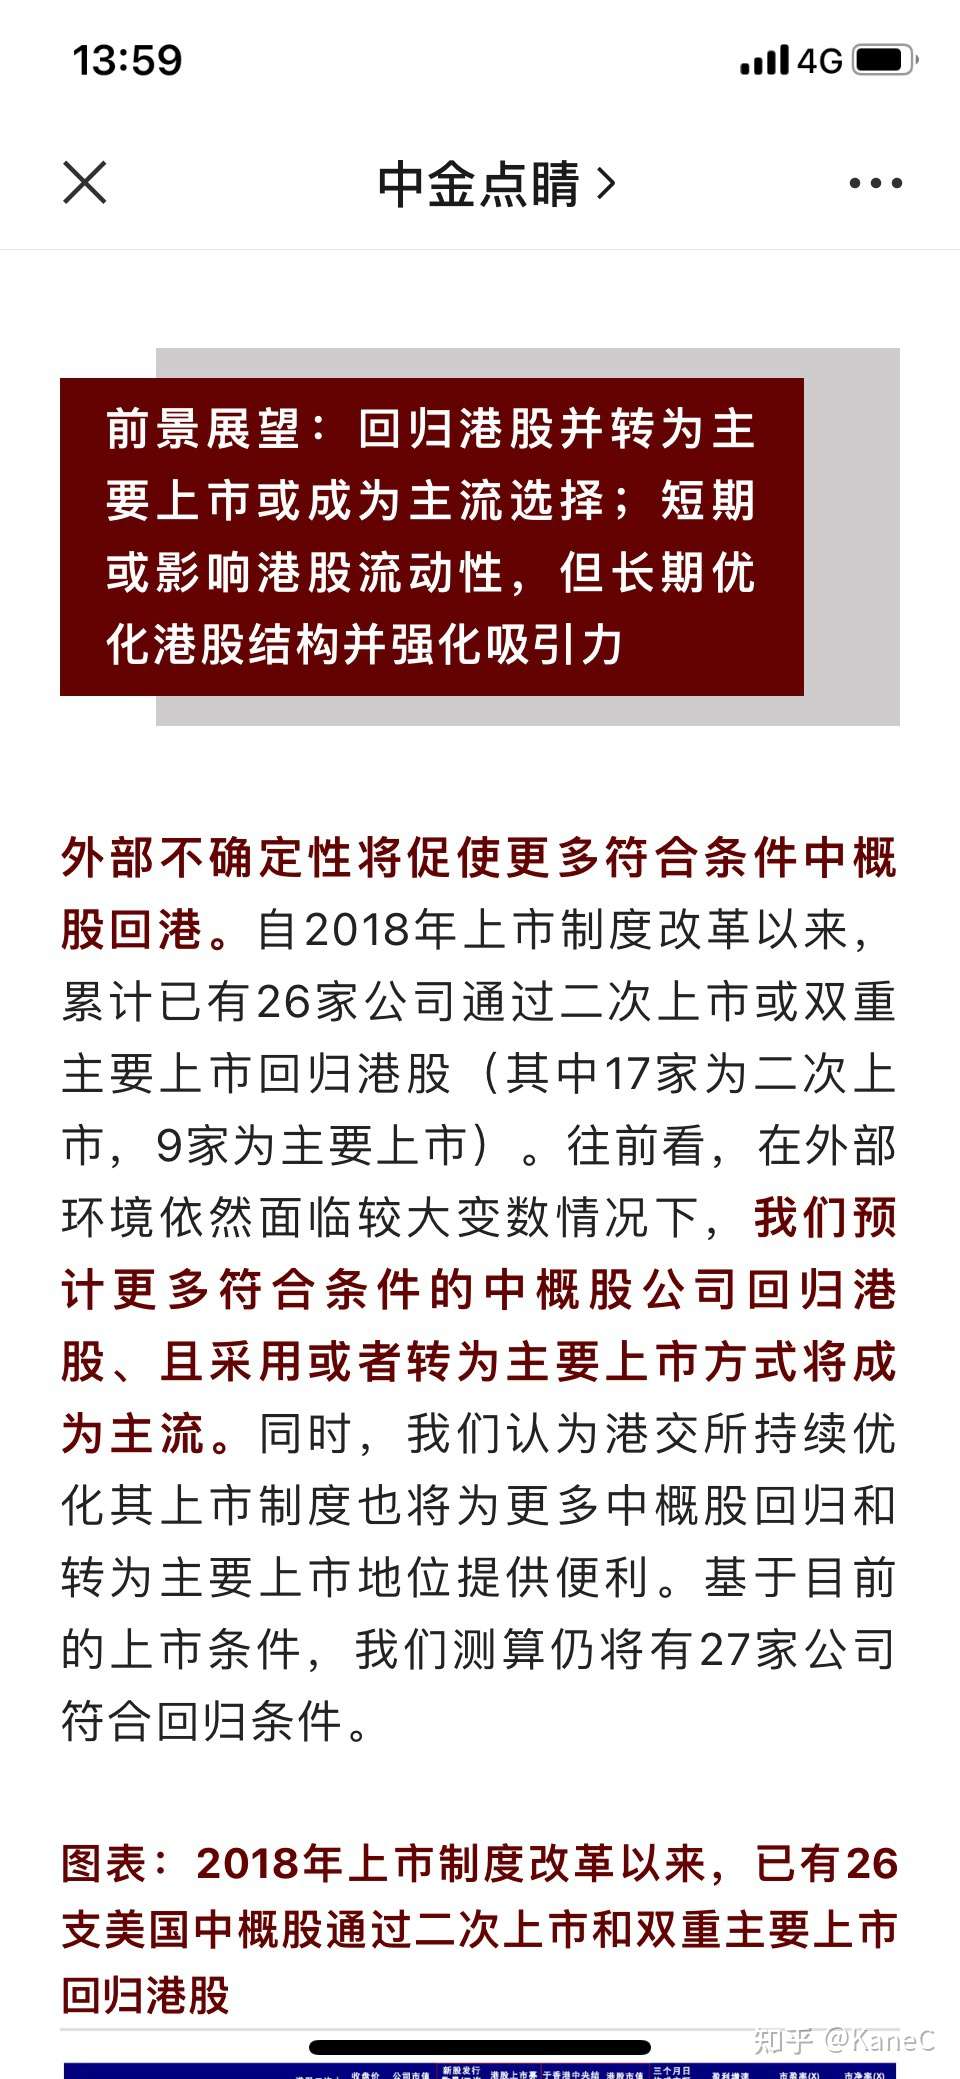
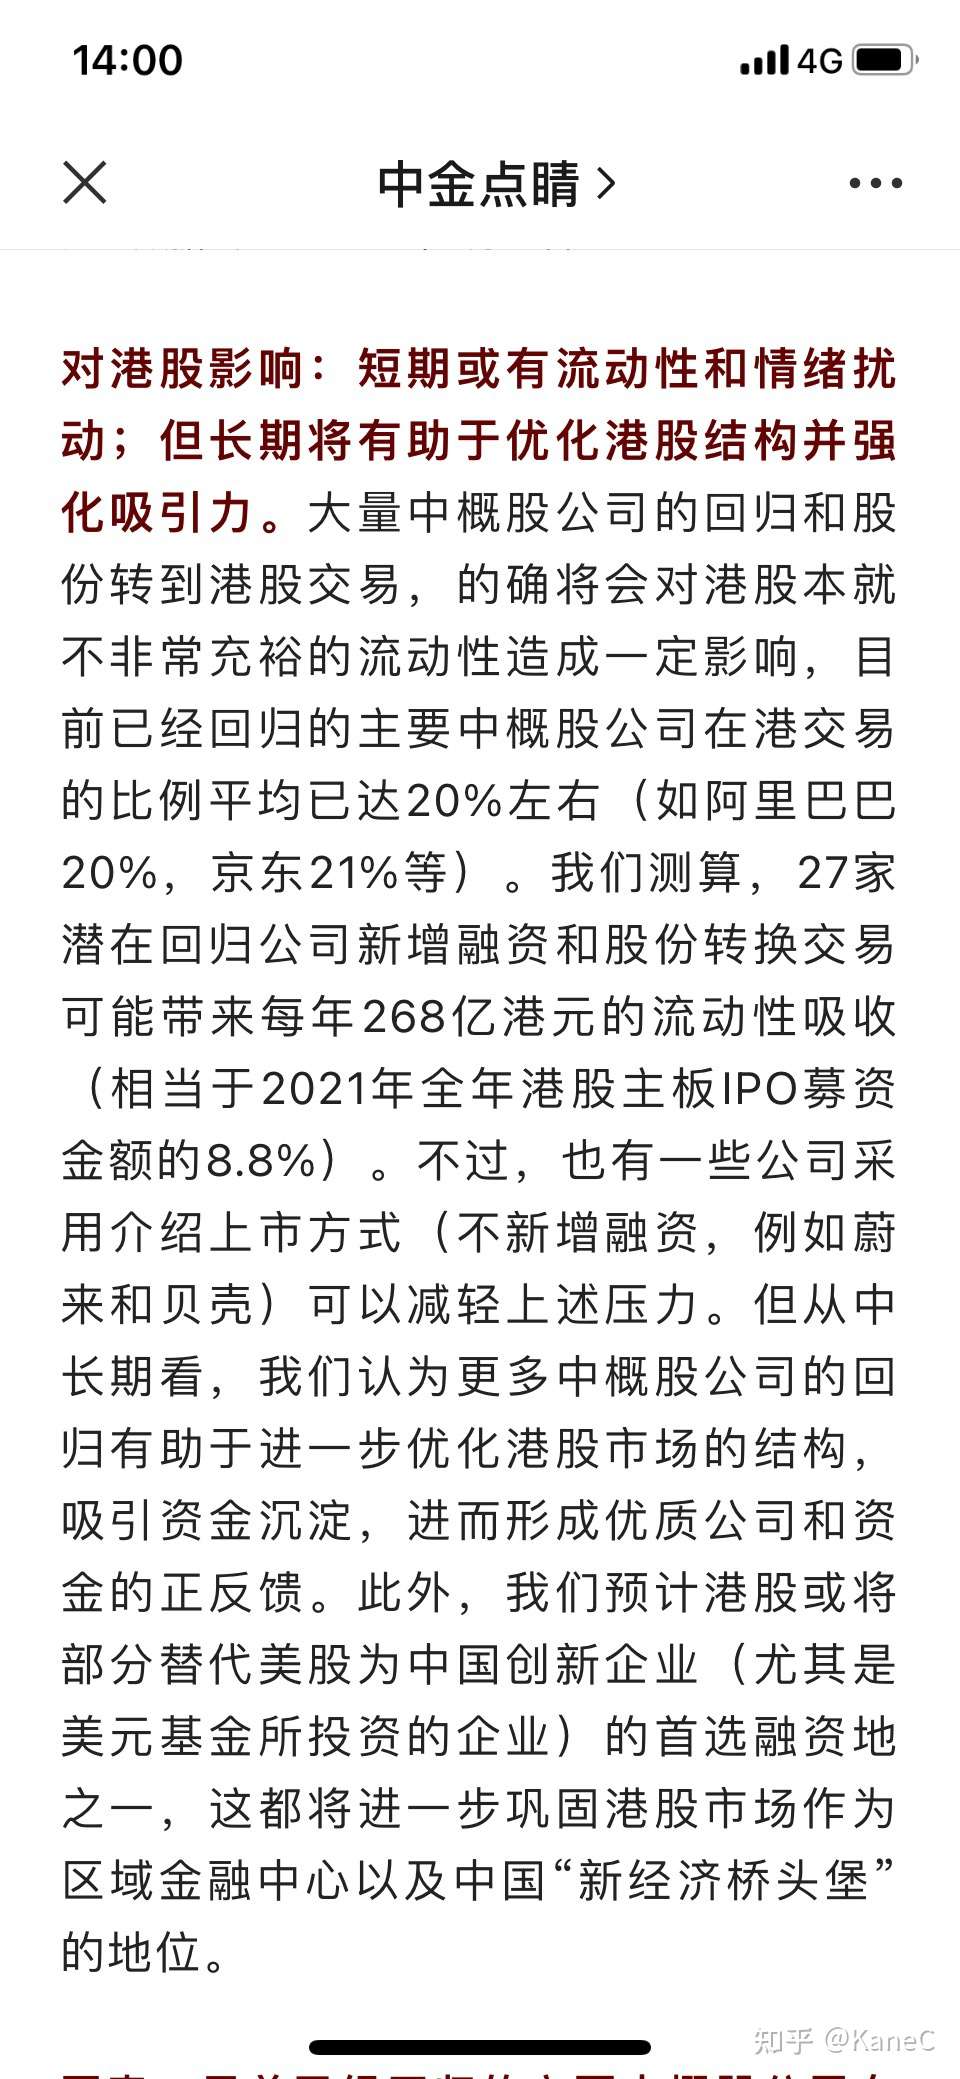
补充中金给出的分析如下,原文见:https://mp.weixin.qq.com/s/NbsbaJxfeG-6qpJnbvjJEQ




20220817更新
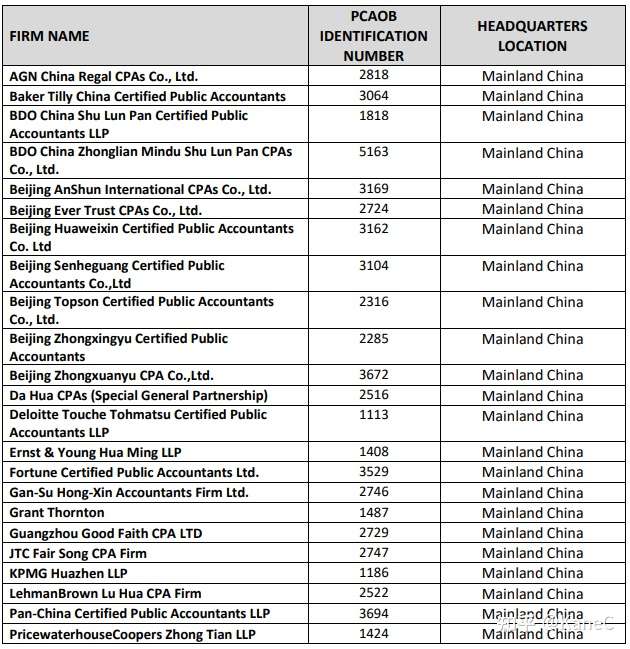
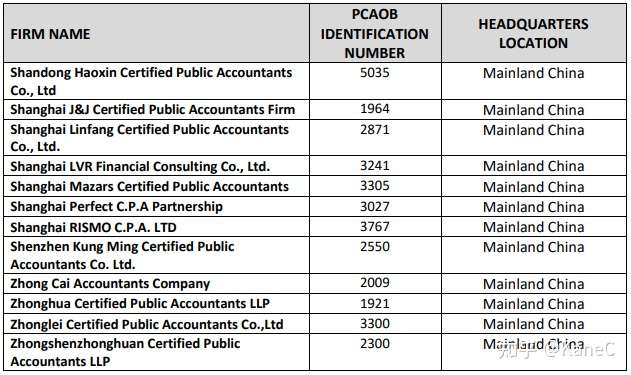
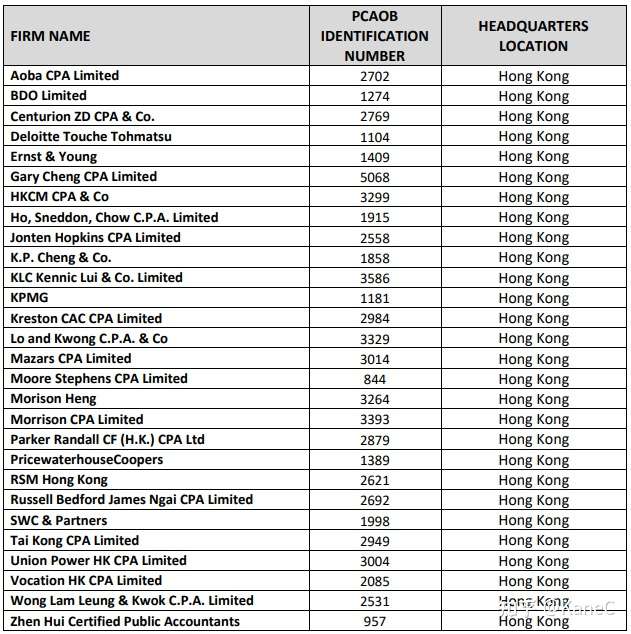
翻了一下PCAOB在2021年12月16日发布的《〈外国公司问责法〉认定报告》,里面给出了注册在中国大陆和香港地区的不符合其监管规范的会计师事务所清单,基本上也把像样的会计师事务所囊括殆尽。搬运如下:



很多人别说审计底稿了,连会计账都没见过,张口闭口跟着喊国家秘密,你们知道自己在喊啥吗?底稿里有什么?能泄露那些秘密?你们是真觉得自己知道,还是根本不觉得需要想,站队就得了。
首先,公司客户数据是公司内部的资料,公司愿意给的话审计师可以要一份回去留档,公司不愿意给的话,可以要求审计师只能去现场看,不许留存副本甚至可以不许记录只能现场核对。这些没有丝毫技术难度,只取决于国内事务所、审计准则、以及国内公司是不是能严格执行自己的规章制度来保证数据安全,而不是图省事把数据全部打包送给审计师。
其次,就算公司数据到了审计师这里,PCAOB也不一定能看到。PCAOB审查的时候只能看审计底稿。一个好的事务所,是不会把客户资料原封不动的放在审计底稿里的。这样别说国内的客户了,任何一个客户都有数据安全的担忧,事务所敢大量保存客户数据,就是等着被告死被罚死。你以为滴滴的审计底稿里有全国几十亿人次的出行数据,能看到你每天从哪到哪了?其实底稿里就那么抽样得来的几十条数据。甚至出行这种如此大量的低金额交易,都不会具体抽样,而是分析型程序,对比交易额变化,就能把审计做了,不会涉及什么具体数据的。PCAOB的审查看的就是这样的底稿,他们没权利去找客户要原始数据的。毕竟PCAOB是审查审计工作是否得当的,不是重新审计客户来看客户有没有记对账的。
所以,想要让PCAOB看不到具体数据,应该做的就是限制审计师能取得哪些数据、能保存哪些数据、以及公司能向外界(包括审计师)提供哪些数据。美国对PHI(个人医疗数据)有专门立法保护,其中包含了姓名性别年龄住址社会保险号(等同身份证号)等等大量信息,没有那个审计师事务所敢大大咧咧的把社会保险号写在底稿里的。到时候泄露被抓到那就不是罚款的事了,进监狱也不是不行。所以,数据保密的相关立法可以继续细化,把通过审计师的数据泄露从源头上杜绝。
那么,如果底层细致的客户数据不那么容易泄漏的话,PCAOB的审查到底会泄露什么国家秘密呢?很简单,最容易泄露,也会最大量泄露的,就是不够严格的审计程序所放过的会计错误。注意,会计错误不一定是假账,有很多原因会导致账错,比如人手不足,比如会计信息系统有bug,比如个别人员抓住漏洞自肥,比如应用会计准则不恰当。这些问题如果太多,会导致审计师无法出具无保留意见。如果企业不能得到无保留意见,很多海外银行的贷款其实是要技术违约的,可能会造成资金链断裂,或是投资者诉讼。不是说国内审计能力不足造成这些问题,而是国内客户给的审计费严重偏低,造成审计人手严重不足,审计质量只能靠审计师长年累月的刷夜、赶工来完成。再加上国内对审计师的工作没有类似PCAOB的机构来审查,缺少监管的地方其实也缺少了给审计师查漏补缺和提高审计水平的学习机会,很容易造成审计质量浮动很大。这话懂行的人没几个说的,所以也不知道答案能不能存在下去,不过业内都懂怎么回事。
另一种容易通过PCAOB泄漏的数据,就是公司的实际运营状况了。比如说,审计师查验应收帐款,发现某有色金属厂的存货急剧减少,通过审计程序发现是客户的最大矿山出现问题,生产停滞,于是记录在审计底稿里,并得出结论存货的减少合理且不存在错误。这种信息被PCAOB看到了,说不定就会存在军事上的情报价值,或者国家战略层面的情报价值。因此,这些数据确实有极大的泄密可能性。而且这种泄密难以避免,只要进行战略级的动作,企业的财务报表里肯定会有反应,审计师也肯定会记录,于是必然泄密。
结合上面两种泄露信息的种类,就可以知道,如果企业的业务会支持国家安全、军事、战略发展、内部危机处理这些方面的动作,那么审计底稿确实不能给PCAOB看到。这样的企业一般是什么呢?对,就是大国企,主要是重工业、能源。话又说回来,这样对国家安全重要的企业,也确实不用拿所有权来换美国投资者的钱,从美国退市挺好的。毕竟这些国企赚的钱,从zz上说属于全国人民,但从法理上说却属于股东,绕来绕去倒成了从国内消费者手上赚的钱,要分股息给华尔街。中国已经过了资本不足以至于要做出这种牺牲的程度了,回来挺好的。
而对于民营企业和某些轻工业、消费级国企,其实泄露不了那么多信息。大可不必觉得每个消费者一年的吃喝拉撒的记录都被PCAOB的审核给窃取了。如果国内法律能合理的规范国内事务所,那么这些信息通过国内事务泄露的给美国的机会实在很小,用这种监管,换来华尔街的钱投给大量风险极高的国内初创企业,如果这些企业长成下个淘宝、下个宁德,那对中国经济、就业、技术发展都有益无害。如果这些企业没发展起来破产了,这种事太正常了,那么打水漂的也是华尔街的钱,有什么不好的吗?
所以,不用一看到PCAOB监管就觉得美国在下一盘大棋、在谋夺多少数据。美国真没多么高的下棋的能力,也没多少人真有下棋的意愿。PCAOB想干这个,是为了让自己更有话语权;SEC支持这个,是为了让自己手里最后一批不依法接受监管的上市公司也纳入框架,是个政绩;美国政客支持这个,是拿了华尔街的钱,避免金主们再被瑞幸这样的案例给坑了。就像前两天说的,美国早就没有下一盘大棋的政治智慧了,
我希望接下来的走法是,国企全部回国上市,从美国彻底退市;完善信息安全法和审计法,保证事务所不留存有安全风险的数据;与PCAOB和解,接受余下在美上市的民企被PCAOB监管。估计到时候,能借PCAOB之手在爆一片的雷,把骗股民钱的企业全都揪出来。
想起了一个纪录片






……看到新闻,又看看纪录片。