感谢邀请,非常棒的问题。简单来说有两个结论
- 2015-2016是中国经济一个大拐点,可以说到目前我们都没走出来,所以这个感觉一点都没错
- 在未来1-2年我们可以期待中国经济政策出现大变革,带来一个新的为期至少3年的周期,但怎么变,效果如何还不知道。
很多人低估了2015-2016年在中国经济中的重要性,这是一个巨大的拐点。由于很多时候我们用的是周期性指标,类似先行指标周期,信贷脉冲,这种周期性的指标,是看不出2015-2016年的特殊性的

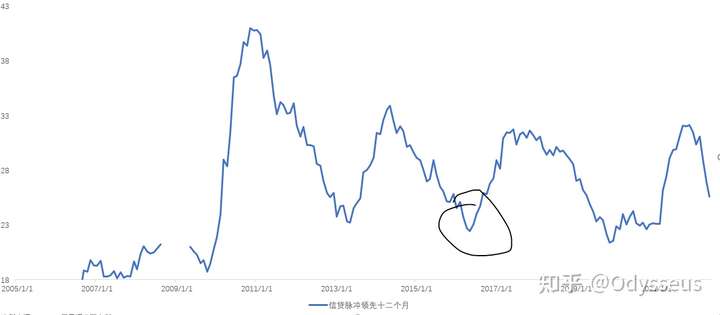
在这种图里面,2016就是一个拐点。
我们换个方法,不用同比图

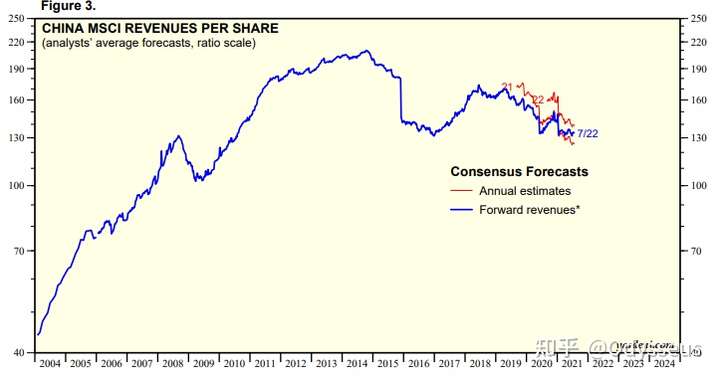

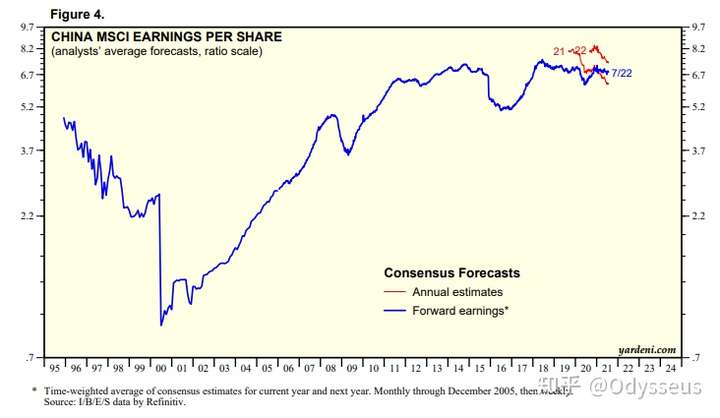
我第一次看到这两张图的时候非常震撼。
在2015年之后,中国企业的收入增速预期再也没有回到2015年之前。而利润的恢复,靠的是利润率的提高

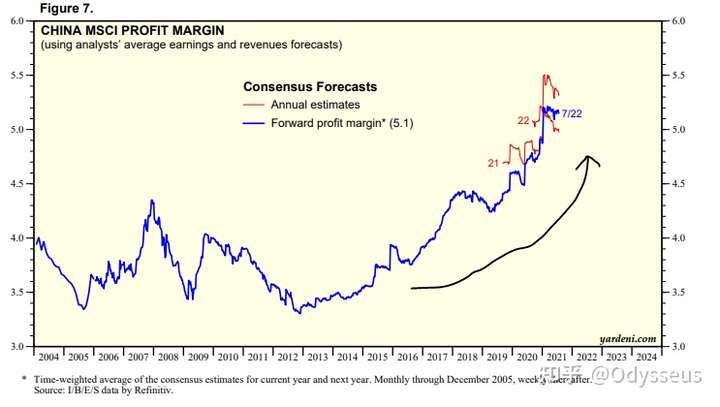
这说明了太多问题了。这三个图放在一起,就是内卷两个字,收入没增长,利润率提高。
而利润率太高了,就需要反垄断了…在一个收入增速缓慢的市场里面如果有一个人利润增速巨快,大概率它侵蚀了很多其他人的收入份额
所以2015年之前和2015年之后,权益市场的底层思维是完全不一样的,之前是看增速看预期,17-20年是看ROE看业绩追踪看质量。宁指数茅指数其实驱动力之一就是上面这三个图
如果再细分一点,2015年是中国经济预期曾经最好的一年,事实上从出口数据也看得出来,除了最近因为疫情我们的出口再创新高之外,2015年曾经是中国出口占全球最多的一年
这张出口的图也巨有趣

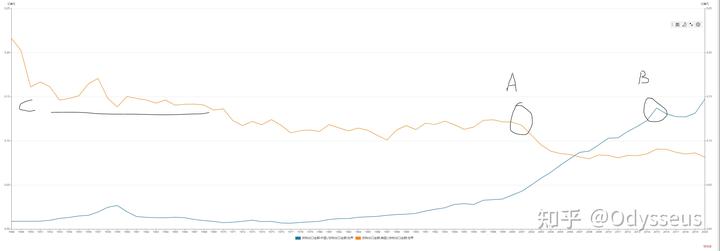
A点是2000年,美国工业产能见顶的一年,从那一年开始,中国出口开始剧烈增加,对应美国出口的萎缩
B点是2015年,中国出口的巅峰,然后几年内一直没有回复,直到过去两年疫情带来的中国出口占比提升
C点是美苏争霸时期美国的出口占比水平,也是在疫情下中国达到的水平,不过这里要考虑到全球化在2000年之后和1960年不可同日而语。
所以如果我们整理一下2015年中国经济从永续增长预期,到今天的情况,中间经历了一下事件,按时间顺序,也按照逻辑顺序排列
- 2015年中国经济预期见顶,中国出口占比阶段性见顶,当然,2015年达到的峰值与2014年之后一些可待商榷的政策有关。
- 不可持续的增速和不可持续的政策导致了2015年的股灾(当然触发因素是个偶然性原因,但实际上那个时候什么都可能是触发因素),随后是人行第一次资产负债表的负增长,以及与之或多或少有关的811汇改。
- 2016年,全球央行和财长们三次会议商讨范式转变,同期中国开始供给侧改革,开始居民部门上杠杆,分别从监管端,利润端,杠杆端稳定中国经济预期
- 结果是非常显著的,大宗商品价格的底部出现,通胀预期开始回升,企业利润开始增长,带来了2016-2017年的全球经济复苏预期,特朗普上任拒绝了耶伦的连任渴求,给后面的故事埋下伏笔。
- 2017年秋天,人行开始实行今天依然在用的那套维持M2/社融增速与名义GDP相匹配的政策,2017年10月,在2015年过去2年后,从政治层面确认了中国经济增长的新范式,也就是大家熟悉的主要矛盾转变的表达,同期周行长判断PMI阶段性见顶。

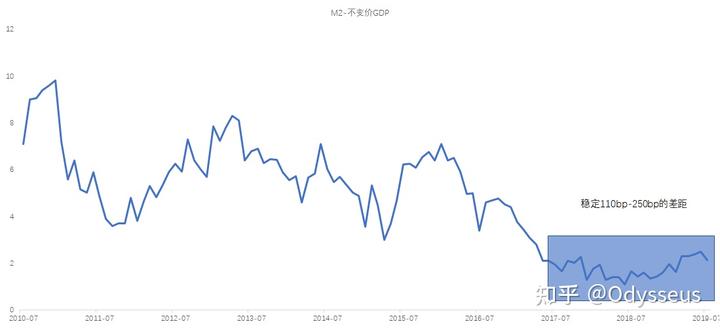
- 2018年2月,在中国PMI周期性见顶的情况下(居民部门加杠杆阶段性结束),贸易战开始,经济自然下行压力叠加贸易战不确定性带来了巨大冲击,鲍威尔的鹰派缩表计划坚持到2018年四季度告终
- 2019年,联储转向带来了疫情前的经济繁荣,在2019年下半年,全球经济疲态已经体现
- 2020年至今,疫情冲击+冲击后的恢复
如果我们仔细摊开看看,从2015年到现在,真正意义上,给经济休养生息的年份真的不多,2016-2017属于危机后的恢复,2019年-2020年初是贸易战后的恢复。看时间过去了6年多,但对于企业来说,贸易战+疫情+2015年的回落实际上让这6年支离破碎。
当然美国也好不到哪里去。从贸易战开始积攒到2020年,又经历过疫情的折磨,大部分企业的Capex计划支离破碎。有些时候其实也不能怪美股从2016年之后就开始回购增加。一方面特朗普让美元回流,另一方面哪里有时间做稳定的Capex计划?这6年给企业和居民休养生息的时间真的不多。
那么未来会怎样?在经济下滑的时候政府是需要逆周期的,如果说之前中国的逆周期非常简单,把信贷刺激出去就好,当下中国的逆周期需要信贷+产业政策。
至于这个政策是什么我觉得其实具体来说不重要,它的效果是关键问题,我自己觉得它应该有两个效果
- 把收入做大而不是把利润做大,因为利润率的上升是有限的,而收入的上升相对空间大很多,这也是反垄断的含义。一种垄断就是不扩充市场然后不停提高效率。这意味着最内卷的6年可能已经要过去,打工人最辛苦的时候可能真的是过去了….
- 具有一定的持续性,过去6年里面,中国很多产业政策被海外的贸易战,禁运弄得支离破碎。因此将来,具有连续性的内部政策更有利于企业制订计划增加贷款
所以综上所述,这个感觉没错,但最蛋疼的时候我感觉快要过去了。