一个自给自足的经济体,当它遭遇生产过剩时,如果没有外力去干预它,它一般会发展为萧条:物价下跌,生产和需求都下降。
这个状态下,用凯恩斯主义去干预,会出现三种结果。
如果新增劳动力继续大规模增加,技术仍旧升级,且资源供应满足这人口要素和技术要素的增长,则表现为投资增长同时伴随通胀。典型就是中国的02-08.
如果没有规模化的人口要素增长和技术要素增长,且刚性需求的大宗商品不涨价,那就进入滞缩。典型的就是日本和欧洲在次贷危机之后的表现。
如果没有规模化的人口要素增长和技术要素增长, 且刚性需求的大宗商品涨价,那就进入滞涨。也就是现在。
在自给自足的经济体中,生产者同时也是消费者,二者的角色重合,生产端和消费端一般是同向运动的。但是在当今世界格局中,美国人负责消费,欧中日这些生产国负责生产——生产者和消费者的角色分离,所以当消费端首先萎缩时,并不一定带来生产的萎缩。
这时候也是分两种情况。
当美国人加息,造成美国消费需求的萎缩,进而使这种萎缩在全球经济体当中扩散,进而影响生产国的生产性资本的盈利实现的时候。生产国这时候肯定会使用凯恩斯主义干预,扩张公共部门的债务——财政赤字和国债膨胀,降低私人部门的债务成本——降息,以此来用本国本区域需求的增加对冲国际需求的衰退,维持本国本区域的生产性资本的盈利空间。
但是:只有当刚性需求的大宗商品价格维持相对低位,从而造就一个低通胀环境时,生产国才能使用宽松的财政手段和货币手段,来增加本币投放和创造,来增加本地需求,来维持本地本区域生产性资本的盈利空间,从而笼络住生产性资本,从而维持本地本区域的经济秩序的稳定性——这就是把经济主导权让渡给资本的恶果——必须给资本当舔狗,才能把日子过下去。
而当刚性需求的大宗商品价格维持相对高位,从而造就一个高通胀环境时,也就严重压缩了生产国进行本币创造和本币债务扩张的空间,也就失去了凯恩斯主义操作的空间,那么就连舔狗都当不成了,其结果就必然是严重的本地生产性资本的抽离,进而导致本国经济萎缩——而且,这种萎缩还伴随着外部输入性通胀,会严重冲击生产国的本币信用。
美国的经济策略,主轴就是:用加息来主导生产国的生产性资本的盈利空间,进而影响其行为逻辑,加息会恶化生产国的生产性资本的盈利空间和盈利预期,进而诱使其从生产国“离析”出来,转化为“持有美元的食租资本”——这个过程如下:生产国的生产性资本,将本币资产和本币现金,汇兑成美元,然后购买美债和美股,“耗材”购买美债可以使美国政府获得融资,“耗材”购买美股可以提升美国私人部门资本家的身家和财富。这就是15-18的美联储加息周期。
而当加息周期结束,美国金融体系可以在新一轮宽松周期中再次逆转,加大对生产国的投资,获取生产国经济繁荣发展的发展成果,也就是再次转化成生产国的生产性资本,寄生于生产国。
这就是美元潮汐。
这还只是一个最理想化的、美化了的版本。
实践中,因为生产国会使用本币宽松(财政宽松和货币宽松)来安抚生产性资本,截留生产性资本的外流,虽然可以抚平资本的周期性流动带给生产国的经济秩序的冲击,但代价是本国本区域的债务恶化——既有公共部门的债务恶化(欧日),也有私人部门的债务恶化进而导致的银行债务恶化(中国)。
而如果刚性需求的大宗商品价格持续暴涨,导致高通胀环境,生产性资本的经营恶化且生产国的财政宽松和货币宽松受限于输入性通胀而无法施行,就会导致生产萎缩和债务危机同步发生,就会导致严重的本币信用崩溃(表现为资产价格大跌,高通胀,且本币汇率贬值),这时候,美元的信用地位就会复辟,王者归来。就可以再下一个美元宽松周期里,涌进萧条的生产国去扫货,抢购其生产资料。
这是一个低端不对等的战斗:美国的加息周期里,它的财政赤字仍旧进行,且其加息行为会导致生产国的生产性资本涌入美国转化成吃租资本,为其财政赤字融资。所以美国是一边加息,一边宽松财政,这算哪门子紧缩。
而生产国就必须既紧缩财政又紧缩货币,削减财政支出+加息,双重紧缩。
这太不公平了:裁判对运动员使用猴子偷桃!
美国目前的策略就是在吸取上一轮加息周期的教训:15-18的加息周期,根本没有对欧亚大型生产国造成结构性冲击,就是因为当时的大宗商品价格维持在低位,使得欧日中素无忌惮地进行本币创造来截留本国生产性资本,日本搞安倍经济学,中国搞地产泡沫(当然,在我们今日已左转的情势下回看,地产泡沫是大错特错,其对经济的作用,性价比极低,短期有提振作用,但埋下危机),欧洲搞主权债务支撑的福利。
所以,美国本轮加息的核心不仅仅在于加息,而在于“在欧亚生产国定向制造高通胀”,以配合美元加息,加速欧亚生产国的生产性资本离析流出,进而造成欧亚生产国的输入性通胀和生产萎缩,来加速其高通胀——欧亚高通胀,将使得欧亚生产国失去在美联储加息周期内难以使用本币创造来为本币债务兜底,进而造成欧亚生产国的债务危机。
欧亚生产国的债务危机+高通胀,将重创欧亚生产国的本币信用,使其货币币缘圈萎缩——欧元日元人民币退缩,退缩的空间自然也就由美元币缘圈扩张来填补。
这就是重塑美元信用的策略,其核心就是在全球制造不均衡的通胀:美国通胀70分,欧亚通胀90分。只要欧亚生产国比美国更严重的通胀,那么这个策略就可以达到目的。
而支撑美国通胀相对于欧亚生产国通胀水平更低的两个条件是:
1美国粮食和能源自给。
2日本带头贬值,引导东亚东南亚的劳动力价格贬值,从而为美国输送廉价生活日用品。
目前看,除了中国,欧亚生产国中的其余两家都已经进入“准备投降仪式”的阶段了。
中国对抗美国这套策略的两个条件是:
1中国内有新能源先发优势,外有俄罗斯提供旧能源,全产业链在手,通胀全球最低。
2有足够手段维持人民币汇率,有巨额外汇储备,有贸易顺差,有外汇管制。
因此,中国有足够的人民币宽松的空间(当然,要以财政宽松为主,货币宽松为辅,货币宽松会失控),也就可以以本币币缘圈扩张,来维系本国生产的稳定性,提升本国向外的辐射影响,带动周边国家将其人力物力加入人民币循环(不需要它们直接使用人民币,和中国增加双边贸易,维持中国经济增长,就是为人民币信用稳定添砖加瓦)
欧洲没有能源安全,日本没有汇率安全,它们都已经败了。它们的失败就是美国的胜利。
因此,此轮全球经济大战,其结果就是:美国吞灭欧日,中国雄踞欧亚大陆。东西二帝分庭抗礼。
先粗略解释一下债券的基本模型。
比如一张一年期国债票面100元,卖的时候利率2%,也就是一年到期后,国家向你兑现这张债券,你可以拿到102元,年化收益率2%。
上面这一组数字里,有2个是不会变的:
一个是票面价格100元,这是不会变的;
一个是到期兑现102元,这也是不会变的;
那什么会变呢?
债券的交易价格会变。
你作为债券持有人,花100元买了债券,并不是都会持有到一年后到期的。
你可能会中途急用钱,就会想把债券卖出去变现。
但这时候你能卖多少钱,就不是票面上那个100说了算了。
谁说了算?
供需关系说了算。
如果市场上想卖这个债券的人多,那你可能只能卖出去95元;
如果市场上想买这个债券的人多,那你或许能卖出去101元;
那你就要问了,为什么有人愿意用超过债券票面价格的价格来买债券?
原因有很多,比如大家觉得这个国家经济稳定,债券兑现能力很强,几乎没有风险,市面上又没有更好的低风险资产,那也只能大量采购这个债券了。
毕竟当你拿着几十亿要投出去的时候,流动性好、低风险、体量又足够大的资产,不是那么好找的。
既然交易价格变了,而到期兑付的102元又不会变,那债券的收益率自然也就变了。
对于买你债券的人来说,
如果他只花了95元买,到期拿到102元,收益率就是7.3%;
如果他花了101元买,到期还是只能拿到102元,收益率就是0.9%。
(考虑到你已经持有了一段时间,他实际上不必等满一年,所以他的年化收益率还会更高一些。简单起见,这里不考虑时间因素了)
所以你能看到一种说法:债券收益率涨了,不是好事,说明跌得厉害,就是这个意思。
因为债券的收益率它不是个自变量,是个随着债券价格变化计算出来的因变量。
基本概念就介绍到这里。
下面简单说说关于日本央行的操作。
日本央行大幅购买国债,主要是为了应对海外投资者的抛售带来的收益率飙升。
虽然说国债收益率上升不会影响本期债券的兑付总额(102元是不会变的)。
但是会影响下一期债券的销售,市场价是收益率7.3%,你按收益率2%卖,那还会有人买吗?
如果你提升收益率,100元的债券按105兑付,那政府还债的压力又会非常巨大。
偏偏日本政府又是个对国债极度依赖的政府(债务GDP占比一度接近300%),所以央行对国债的收益率的控制是非常严格。

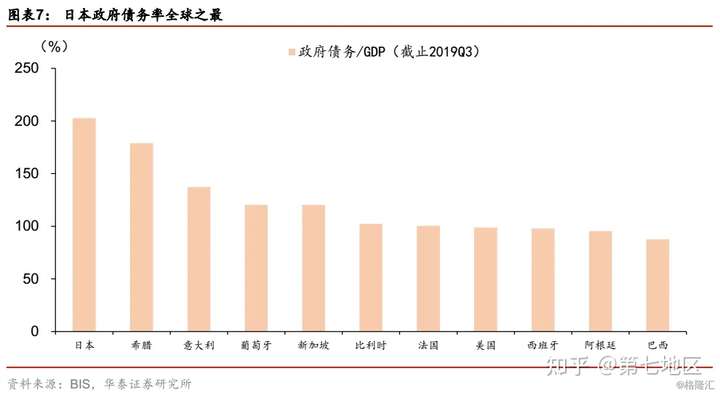
日本银行一直实行的是被称为“收益率曲线控制”的政策,将10年期国债收益率控制在0.25%以下,其主要政策手段就是,以0.25%的固定收益率无限制地购买新发行的10年期国债。
相当于央行做庄,有多少人要抛我都以这个价格吃进,那价格(收益率)自然就稳定了。
所以这次日本央行大量购买国债,也就毫不奇怪了。
但值得注意的是,央行出手购买国债,并非毫无代价。
和个人购买国债不同。
私人持有资金,他用自己的钱买了国债,用的是存量货币,市场上的货币总量没有增加(到期后的利息另说)。
但央行是不“持有资金”的,它直接购买国债,相当于向市场上投放了新的货币供应,会导致通货膨胀。
所以标题中说的狙击空头,也算有道理。
空头是谁?就是那些认为日本央行不可能容忍无限制的放水和货币贬值的境外投资者们。
一旦日本央行放弃“收益率控制”,日本国债价格很可能被打崩,那么这些投资者就可以通过相关的衍生品工具获利。
但目前来看,日本央行毫无退让的意思。
那放出来的水怎么办?
就只能再苦一苦日本的百姓了。
反正日本家庭对物价上涨的容忍度提高了嘛。
这话不是我说的哦,是日本央行行长说的。
“值上”翻译过来就是涨价。
“值上许容度高”,这都不用翻译了。

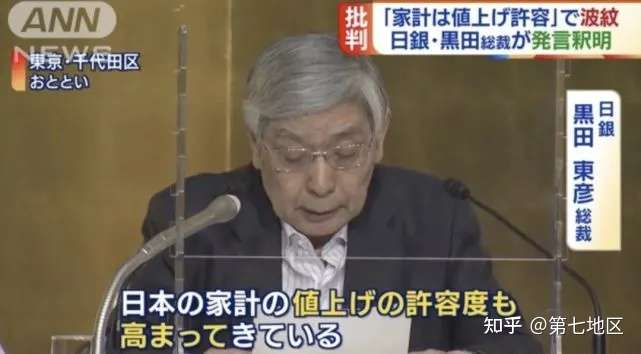
央行狂买国债确实能暂时狙击国债的空头,但是这个行为本身就是日元的空头啊。十万亿级别的大空头,谁能接的下来?
日本央行这么做空日元,日元必定要继续下跌了。日元下跌之后,外国投资者持有的日本国债还会继续贬值,这实际上又变成了对国债的空头。外购投资者看到日元汇率下跌,肯定会继续抛售日本国债然后换取美元。
所以,在外国投资者抛售完日本国债之前,日本央行不论怎么疯狂购买国债,都只会造成国债和日元的双重下跌,就像当年老蒋狂发金圆券一样。
日本制造已经衰退到连续几个季度贸易逆差了,这意味着日元和日本国债已经失去了它的标的物。日本政府的负债率比南欧国家还要高,南欧国家尚且有欧盟相救,日本又会有谁来救他呢?
其实日本的情况非常的糟糕,央行接国债空单属于是被逼无奈的最后举措。
美元加息,日元却死撑着不肯加息,因为日本政府的负债实在太高了加息政府要破产,按照mmt的理论,政府可以以未来的财政收入做担保无限借债但是其实还是有上限的。
债务可以无限叠杠杆是没错,但是现下要付的利息是现打不赊的,如果当下财政收入连当期利息都支付不了那就得破产。如果不理解可以可以看看我们国内那些大房企,如果只是本金还不起,还可以协商展期,但如果连展期利息都付不出来,那就没啥好聊的了,只能清算。而日本国债基本都是日本的银行在买,日债垮了就意味着日本政府+日本的金融体系一起崩,那日本就可能拉美化,所以加息是绝对不能加的。
而且日元贬值,一开始在日本人的想法里应该是有利于出口,能刺激出口就可以扩大生产刺激经济。但事实上根据日本财务省16日公布的数据显示,日本5月份贸易逆差为23847亿日元,创1979年有可比较数据以来的第二高,这也是日本连续第10个月出现贸易逆差。虽然出口总额是在增长,但是结果居然是逆差,而且是尴尬的10个月连续逆差,倒推10个月,去年八月份日元就已经开始贬值了,就算汇率和进出口会有个滞后期,但一般也就2-3个月,10个月怎么都说不过去,这也是国际游资敢于大举做空日债的底气。
所以日本面临的局面是,政府和金融的根基日债在被国际游资做空攻击,国内资源匮乏,而上游原料的价格又在高位,自己的汇率也在暴跌,让购买原料的成本又增加,导致不断逆差。所以只能由央行出面,放狠话看能不能吓退国际游资,这样才能先喘口气。
……听见这个消息,我只能说日本恐怕真要完蛋了,彻底的,没希望的那种。
日本是怎么搞债市的?印钱买,因为利率是0,因为海外资产收益良好。因为是政府背书,所以投资日本债市就算获利再低也有人做,因为安全。
那么为什么最近日本债市不行了?因为美国加息,收益率高,导致美元回流,所以在日本债市的资金外流,卖债换美金跑去美国的。
这种情况下,日本央行接盘,相当于日本自己给自己注水。也就是保住了债市,但是汇市可能就没法保了。最终可能因此爆发汇债股三杀。
汇率低确实有利于出口,但是也意味着,进口压力会很大。日本本来就是资源贫乏国,能源粮食等物资都需要进口。这样会大幅度提升进口成本,但是出口商品比如汽车一类,因为中国有廉价的,所以会受到挤压,而从中国进口的零部件也会因为汇率变动而加大负担。
也就是,新冠大情况下,时间拖的越久,对日本的经济打击就越严重。
而因为最近中美关系恶化,也就是日本有可能再度成为交战区,这会进一步导致资金外逃。没有资金的支撑了,日本工业会完蛋,到时候日本就真完蛋了。
这个行为就是:日元和日债必须死一个。你可以狙击日债空头,但日元的空头就挡不住了。也有可能两个都挡不住。
日本央行那么多钱买国债,钱哪来的?印出来的。印钱买国债,听起来是不是很熟悉,对,这就是量化宽松。美国的QE是和日本学的,最早的QE就是日本人为了挽救失去的X十年而发明的经济刺激大法。但日本的问题是它不是世界货币啊,它QE产生的通胀没法转嫁到全世界,最终还是由普通日本老百姓买单。所以日本印钱买债,能把债券价格稳住,但是货币的价值就得崩盘。
不过日本政府显然不关心这个,他们担心的是日本作为一个制造业大国,居然已经连续10个月出现贸易逆差了。他们要急死了,现在只能下猛药,让日元大幅度贬值从而提高日本商品在国际上的竞争力。
我觉得日本可以作为一个很好的研究对象。可以拿来研究一个发达国家在不断失去制造业高地的同时货币又无法国际化最终会变成什么样子。另外我觉得如果欧盟崩了,失去欧元的德国可能会步日本的后尘。
说明年轻人被代际剥削是一个全球性的问题。
日本国债的持有者以老一辈为主,他们的钱大多直接或间接的投资日债,但工作的是年轻人,纳税的是年轻人,所以还债的也是年轻人。
是不是听着很耳熟?没错,只要是金融,不论是股票、房子亦或是债券,都是老人对新人的代际剥削,都是把未来的利益在今天兑现,然后把问题丢给后来者。
而日本的出生率急剧下降,未来能接盘的人在变少,而老龄化严重,现在正在透支的人多,所以这笔贷款只能越借越多,说白了,怕炸!

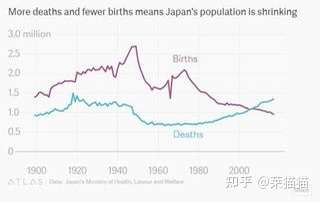
日本肆无忌惮狂买国债的原因:
债权人的对于日本政府还债的信心。就好比你愿意给你朋友借钱,那肯定是因为他有能力还钱,有意愿还钱吧?但如果违约了,不还了,那这些债主就麻烦大了。
日债的债权人可控性高,基本上都是本国的个人、企业、央行。在这吃、在这住、在这工作、一大家子在这里,不好跑路,那就不爱闹事。
日本政府需要支出的利息很少,因为日本的国债利率不到1%,而对比一下,美国国债利率大概3%,可见日本国债利率到底有多低。

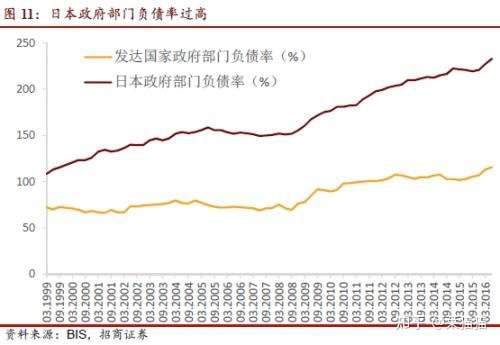
目前日本经济面临的问题:
收入低,开支大!
日本老年人太多,给的养老福利又太高,再加上其他社会福利、公共安全和卫生保障支出,开销巨大,收入根本不够花。
政府的收入主要来源于纳税。日本纳税主力的减少,也就是人口出生率下降,而且日本税率较低,不足以满足税收需求。

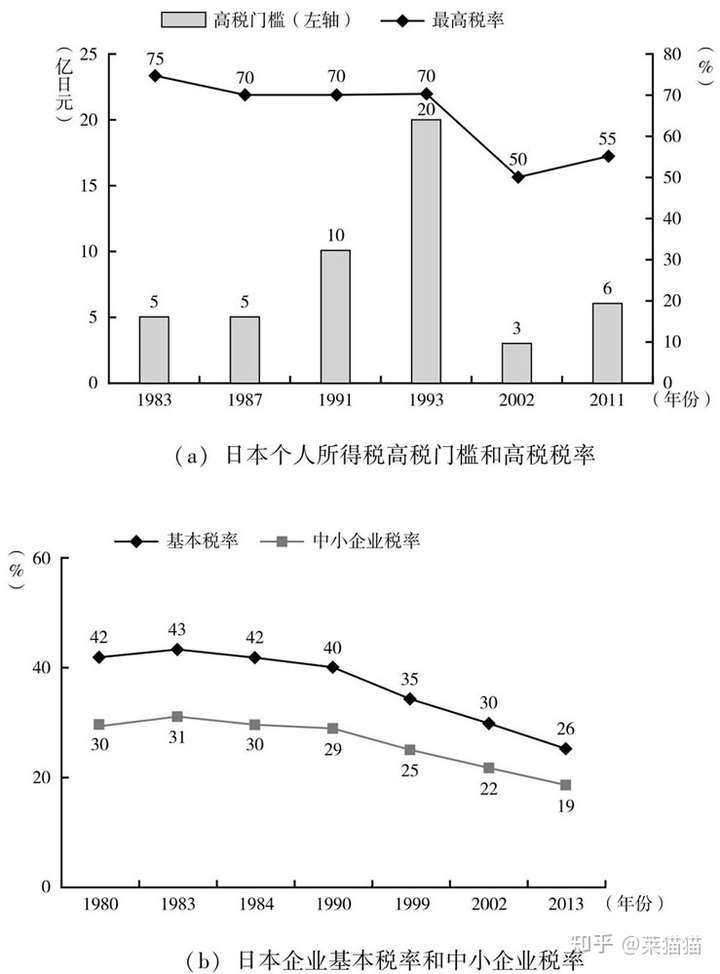
按道理应该想办法提高经济,不过日本政府开支太大,金融又吸引了大量资金,很少有钱去做研发、教育、创新,而这又导致了生产率很难上升,经济缺乏引擎,还不上债务,走不上经济正循环。
说来说去还是老办法:提高经济、提高税率、减少福利支出、促进人口出生,发展出口贸易、用基建带动就业。
但目前来看都很难起作用。
所以就继续“进击的日债”了。