但凡眼睛不瞎的,都知道全球性的经济危机已经压不住了——或者这么说,自从2008年经济危机被中美联手暂时压住以来(中国付出了极为巨大的代价),危机爆发的风险就从来没离开过,即将到来的经济危机只是08年的延续,只不过拖到现在,大概率要比08年来得猛烈一些:中房美股,泡沫总是至少要爆一个的。
而将来某一天不得不武统(当然武统也只是个特定情况下的政治工具,所以我说1450们可长点心吧,大陆经济如果真的走入下行通道,武统就是安抚民心,维持国内稳定最好的手段,俗称借你人头一用。),也就不得不面对外部经济压力。
如果两者一叠加,国内面临的各种问题就会集中爆发。
怎么办呢?
抓大放小,保障民生,守住底线,维护稳定。
全国性的统一大市场,随之而来的一定是头部效应越来越明显,但头部企业会越来越多。
另一方面,则是市场上吃中间流通环节红利的人,日子会更加难过——要提高效率,只能从中间商下手。
没有中间商赚差价,市场结构就更加扁平化。
除了头部效应越来越明显,极少部分中小企业也有机会做大。
规模以上企业越多,盈利能力越强,意味着低征收成本的税源越充足,中央财政的余地也就更大,转移支付的空间也就越大。
这样才有更多的能力去保障最基本的民生,才能过冬。
当然,副作用也有,就业形势肯定会更严峻——不过考虑到经济危机爆发的背景下就业完全依靠市场主体来改善已经不现实,那就干脆一点,不指望了。
另一方面,这波危机如果平安度过,规模以上企业越多,对海外市场扩张的步伐也会更顺利。
这才是中小企业再度兴起的时候。
这就涉及到第二层
谁先稳不住,谁先倒下,谁就是战利品,无论是国际还是国内。
剩者为王。
这波啊,短期利好基建,中长期利好银行,远期利好消费。
————————4月15日更————————
评论区居然有人说美股泡沫低于A股,理由是美股龙头的PE较低……
其实吧,我琢磨着,考虑PE之前至少应该先看看美股上市企业最基本的经营状态:
美股一共8722只股票。
每股经营现金流大于0的你猜有多少?
商誉净资产占比低于30%的你猜有多少?
资产负债率低于80%的你猜有多少?
以上三项条件同时满足的你猜一共有多少?
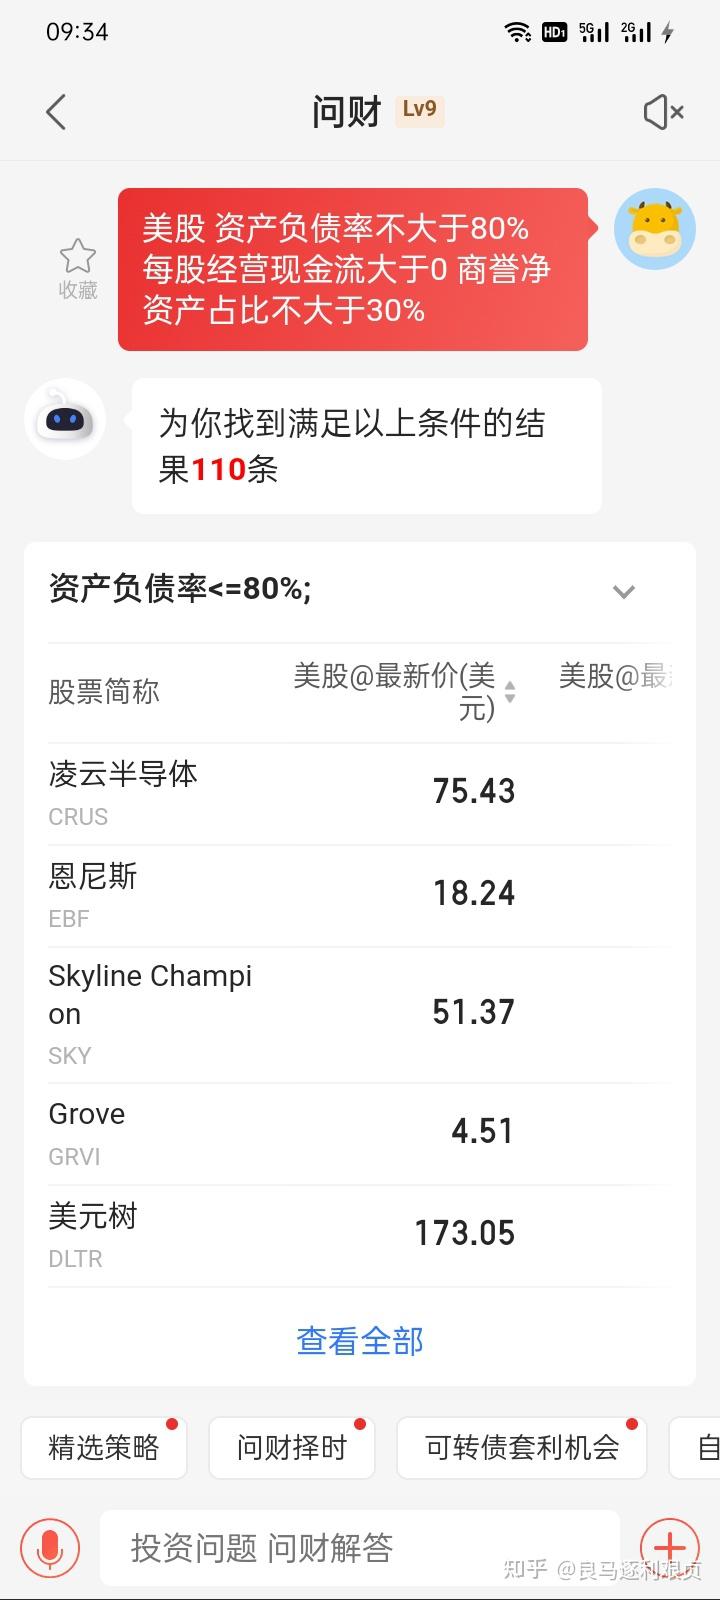
 ” data-rawwidth=”720″ data-rawheight=”1600″ data-size=”normal” data-default-watermark-src=”https://pic1.zhimg.com/v2-77066e84fd2045db6c4f26bb15b25a85_720w.jpg?source=3af55fa1″ class=”origin_image zh-lightbox-thumb lazy” width=”720″ data-original=”https://pica.zhimg.com/v2-4097cc523d35d1a177082206e9aeaac9_r.jpg?source=3af55fa1″ data-actualsrc=”https://picx.zhimg.com/v2-4097cc523d35d1a177082206e9aeaac9_720w.jpg?source=3af55fa1″>
就这110只股票里面,依然有至少一半是高估的。
你告诉我美股的50万亿市值靠什么支撑?
我来告诉你靠什么支撑:
美联储QE,降低存准率,钱进了银行,银行给上市公司贷款,让公司回购股票,抬高股价,再来吸引不怕死的疯子和傻子进场,然后进一步提升股价。
最后加息,BOOM。
珍爱生命,远离美股。
——————4月21日更新——————
我个人更倾向于,内循环看公路货运量,外循环看外贸货运量,基建看钢铁水泥产量,整体宏观经济看发电量,各类工业品产量和铁路货运量,就业看企业亏损数量以及中小企业注册注销差值,系统性风险看居民企业政府三大部门的杠杆率,等等。
单纯地(或者更刻薄一点地说,孤立地)看GDP,CPI,PMI,外贸总额,人均收入,等等这些数据,往往脱离了实际经济活动的数据作为支撑,是很容易产生误判的。
即使某些特定情况下,数据需要润饰的时候,你也能从这些数据里面看出个大概,从而以量定性,而不是越滑越远。
用这个方法无论看哪个国家的经济,基本上都是适用的。
具体的各类数据,自己到统计局官网上找,我尽量说得直白一些。
和二十年前比,更差;和未来一段时间比,更好;和西方国家比,也更好——这是目前最有利的方面,西方国家的经济危机正在迅速地表面化。
是的,他们的PMI数据更好,但贫富差距正在加速扩大,通胀正在走向失控,社会危机正在酝酿。
目前的灰犀牛,外部两头(美债美股),内部一头(地产),牵涉的方面很多,有酿成全球系统性金融风险的可能,且缺乏30年前乃至10多年前那样相对充裕的操作空间。
怎么办?无非一条路向内,一条路向外。
向外,要么以温和的方式重构现有的国际经济秩序;要么以激进的方式重构现有的国际经济秩序;
如果重构失败,向内,要么走改开前的老路;要么走苏联解体的邪路。
邪路不能走,这是(除了某些耗材之外)绝大多数人的共识(即使十几二十年前,我还是个无知愚蠢的中二青年,并坚信中国应该走向西方民主制度的时候,我也坚决反对解体,而一旦发现走西方民主制度有国家分裂的风险后,则果断地抛弃这一想法);老路也不能走,这是某些精英层的共识;那目前就只剩下两条路了——也就是说,重构本身几乎不允许失败。
老话常说,事缓则圆。
很遗憾,解决问题的窗口因国内外资本及其所裹挟政治力量的短视而错过,现在这个局面,只能说道阻且长了。
困难是明摆着的,解决当下困难的路径也是明摆着的,根本解决的方法还是明摆着的。
路怎么走,看各方面的决心和魄力。
最后一个问题,如果,我是说如果,情况到了最坏的时候,不丢掉一些坛坛罐罐就解决不了问题,能否形成共识,舍不舍得丢?